تامین مالی جمعی (Crowdfunding) چیست؟ انواع آن کدامند؟ مزایا و معایب تامین مالی جمعی برای سرمایه گذار و سرمایه پذیر چیست؟ کدام مدل تامین مالی جمعی در ایران فعال تر است؟ در سال های اخیر، یکی از روش های تامین مالی مدرن که در ایران با اقبال عمومی روبرو شده، کرادفاندینگ یا تامین مالی جمعی است. این ابزار چه برای سرمایه گذاران و چه برای کسب و کارها، جذابیت های زیادی دارد که در این مقاله از آکادمی کارینکس قصد داریم به صورت کامل در مورد تمامی جزئیات آن صحبت کنیم.
اگر دوست دارید در مورد سرمایه گذاری در تامین مالی جمعی یا جذب سرمایه از این روش بیشتر بدانید، این مطلب به تمامی پرسش های شما پاسخ خواهد داد، پس تا انتها با ما همراه باشید. کارینکس به عنوان مرجع نمایش طرح های تامین مالی جمعی به صورت یکجا برای مشاهده و مقایسه آسان تر، با اطلاعاتی به روز و همچنین بررسی تخصصی، تمامی مطالبی که باید در این باره بدانید را در اختیار شما قرار خواهد داد.
در سال های اخیر، تامین مالی برای بسیاری از شرکت ها دشوارتر شده است. با جهش مداوم تورم، روش های سنتی مثل سپرده بانکی هم جوابگو نیست. دولت هم نمی تواند همه بار تامین مالی شرکت های خصوصی و دولتی را در این شرایط برعهده بگیرد. پس برای حل این مشکل نیاز به ابزارهای مدرن جذب سرمایه است.
یکی از این ابزارها، با عنوان تامین مالی جمعی یا کرادفاندینگ شناخته می شود که اخیرا در کشور ایران به خاطر جذابیت هایی که دارد چه برای سرمایه گذار و چه برای سرمایه پذیر، با استقبال عموم مردم و سرمایه گذاران و صاحبان کسب و کار تبدیل شده است.
تامین مالی جمعی چیست؟ به زبان ساده
تامین مالی جمعی ( به انگلیسی Crowdfunding) یا کرادفاندینگ یک روش مدرن جذب سرمایه است که در آن افراد با سرمایههای کوچک، در تامین مالی یک پروژه تجاری، کسبوکار یا طرح اقتصادی مشارکت میکنند و در مقابل، از سود حاصل از موفقیت آن بهرهمند میشوند.
بارزترین قیاسی که میتوان با تامین مالی جمعی انجام داد، مصرعی از شعر فیض کاشانی است که میگوید:
قطره قطره جمع گردد عاقبت دریا شود!
همچنین در این باره ضرب المثل معروفی هم هست که میگوید: ” قطره قطره جمع گردد وانگهی دریا شود”
در این روش مدرن، همه مردم با هر سرمایه ای چه خرد و چه درشت، می توانند مشارکت خود را در راه اندازی، توسعه یا رشد یک کسب و کار آغاز کنند. این طرح ها رفته رفته از مبالغ مختلف به سرمایه کلان مورد نیاز خود می رسند.
تامین مالی جمعی برای کسب و کارها از این جهت جذاب تر است که بدون دردسرهای سنتی و وثیقه های خیلی سنگین می توانند منابع مورد نیاز خود را بدست آورند و برای سرمایه گذار هم از این جهت جذاب تر است چون می توانند در بخشی از سود حاصل از موفقیت طرح شریک باشند که معمولا سودهای پیش بینی شده بالای 40 درصد است.
برای درک ساده تر تامین مالی جمعی، فرض کنید یک شرکت برای تامین مالی یک ایده تجاری نیاز به 10 میلیاردتومان سرمایه دارد. عموم افراد جامعه می توانند ازکمترین مبلغ ( که معمولا 100 هزارتومان است) تا مبالغ سنگین تر، روی این طرح ها سرمایه گذاری کنند. مثلا فرض کنید 1000 نفر هرکدام 10 میلیون تومان سرمایه گذاری کنند، کل 10 میلیارد ظرف مدت کوتاهی جمع آوری خواهد شد. ایده جالبی است نه؟
اما ایده تامین مالی جمعی برای اولین بار کجا، در چه زمانی و چگونه مطرح شد؟
اگرچه ایده جمعآوری پول از مردم برای ساخت پروژههای ملی (مانند جمعآوری اعانه مردمی برای ساخت پایه مجسمه آزادی در سال ۱۸۸۵) سابقه دیرینهای دارد، اما تولد کرادفاندینگ به شکل مدرن و آنلاین، در اواخر دهه ۱۹۹۰ میلادی رقم خورد.
نخستین جرقه دیجیتال آن در سال ۱۹۹۷ توسط یک گروه راک بریتانیایی زده شد که هوادارانشان هزینه برگزاری تور کنسرت آنها را بهصورت آنلاین تامین کردند. بعدها با راهاندازی پلتفرم ArtistShare در سال ۲۰۰۰ و پلتفرمهای جهانی نظیر Kickstarter و Indiegogo، نقطه عطفی در گسترش این روش رقم خورد و سبب شد تامین مالی جمعی به یک صنعت چندمیلیارد دلاری برای تبدیل ایدههای نوآورانه به محصولات واقعی تبدیل شد.
مثلث اصلی تامین مالی جمعی
سازکار تامین مالی جمعی بر پایه سه ضلع یک مثلث بنا شده است که تعامل آنها فرآیند صحیح این روش را شکل می دهد:
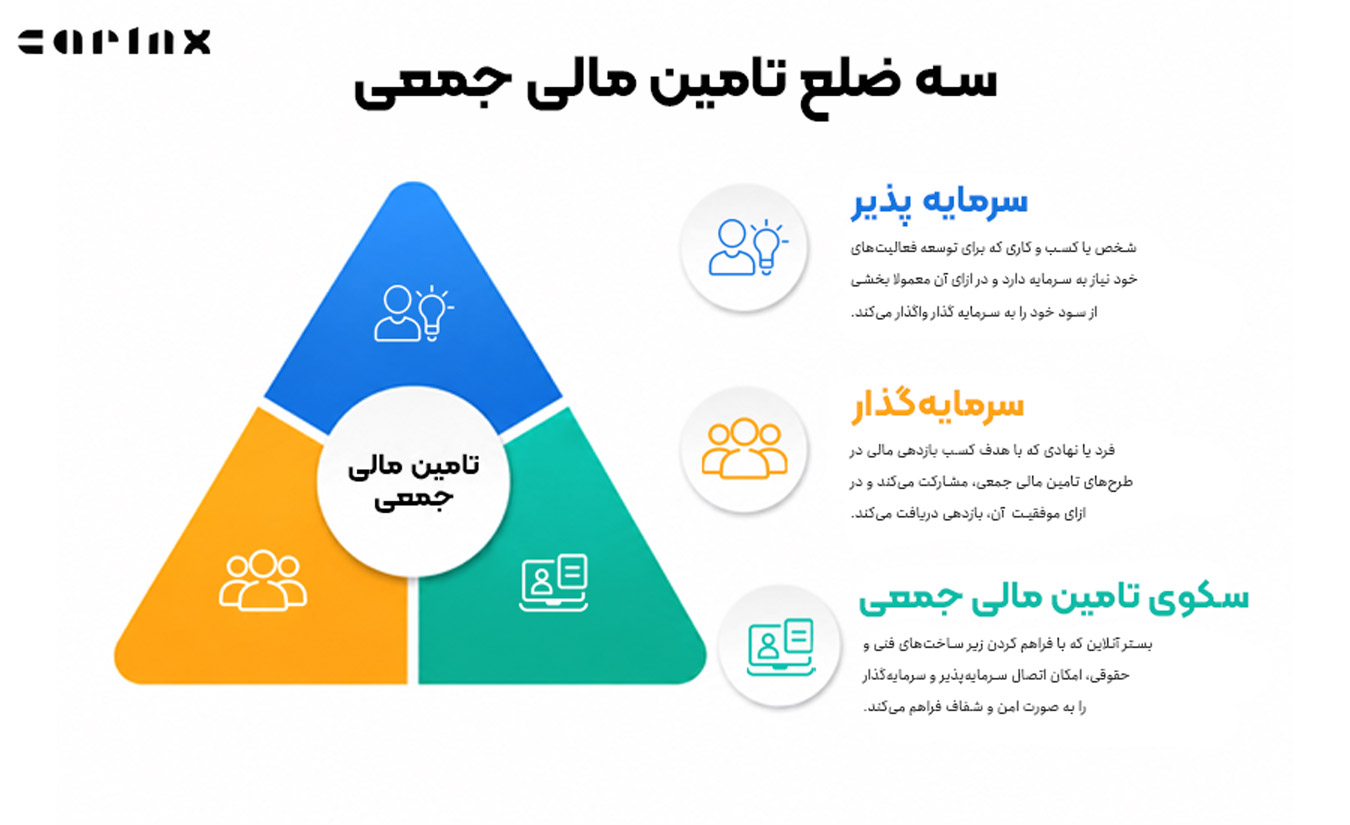
ضلع یک؛ سرمایه پذیر: شخصیت حقوقی یا کارآفرینی که طرح، محصول یا برنامه توسعهای مشخص دارد که برای اجرای آن نیاز به سرمایه خواهد داشت.
ضلع دو؛ سرمایهگذار: عموم اقشار جامعه، پساندازکنندگان و سرمایهگذاران حقیقی یا حقوقی که تمایل دارند مبالغ خرد یا کلان خود را در طرحهای واقعی و مولد بهکار گیرند و سودهای دورهای، سهام یا پاداشهای مشخص کسب کنند.
ضلع سه؛ سکوی تامین مالی جمعی: پلتفرم های آنلاینی که در واقع پلی میان سرمایهپذیر و سرمایهگذار هستند. این سکوها طرح های معتبر را ارزیابی می کنند و در صورت تایید طرح آن را به سرمایه گذاران نمایش میدهند تا بتوانند از طریق همان سکو، سرمایه گذاری کنند.
وضعیت تامین مالی جمعی در ایران
تامین مالی جمعی در ایران بسیار نوپاست ( فقط مدل وام محور فعال است)، اگرچه هنوز فضا برای توسعه بیشتر وجود دارد، اما همین حالا هم بسیاری از شرکت ها و مردم از این روش تامین مالی استقبال ویژه ای داشته اند. در یکی دوسال اخیر، روند شکل گیری سکوهای تامین مالی جمعی جدید نیز شتاب گرفته است.
کرادفاندینگ در ایران بر خلاف برخی از کشورها که ممکن است بدون نظارت مستقیم دولتی عمل کنند، کاملا در چارچوب قوانین بازار سرمایه و تحت نظارت سازمان بورس و اوراق بهادار قرار میگیرد. بنابراین، امنیت دارایی های مردم و اعتبار طرح ها تا حد قابل توجهی تضمین میشود.
نقش فرابورس ایران و سازمان بورس
سازمان بورس و اوراق بهادار، رگولاتور یا سیاستگذار اصلی این حوزه است؛ اما مدیریت عملیاتی، صدور مجوز سکوها و نظارت بر طرحها بر عهده فرابورس ایران قرار دارد.
فرایند نظارت فرابورس بر فرایند تامین مالی جمعی بدین ترتیب است:
- تایید و صدور مجوز سکوها (عاملین): فقط پلتفرمهایی حق جمعآوری وجوه دارند که سبدگردان، کارگزاری یا نهاد مالی دارای مجوز از سازمان بورس باشند یا با آنها قرارداد عامل رسمی داشته باشند.
- بررسی طرحها و نمادها: هر طرح پس از ارزیابی اولیه در سکو، جهت اخذ تاییدیه به فرابورس ارسال میشود. فرابورس پس از تایید مدارک و طرح اقتصادی، یک نماد اختصاصی به طرح تخصیص میدهد تا فرایند تامین مالی شفاف و قابل پیگیری باشد.
- حسابهای نظارتی: پولهای جمعآوریشده مستقیما به حسابهای واسط مورد تایید فرابورس و سازمان بورس واریز میشود و سکو یا سرمایهپذیر دسترسی مستقیم بدون ضابطه به این وجوه ندارند.
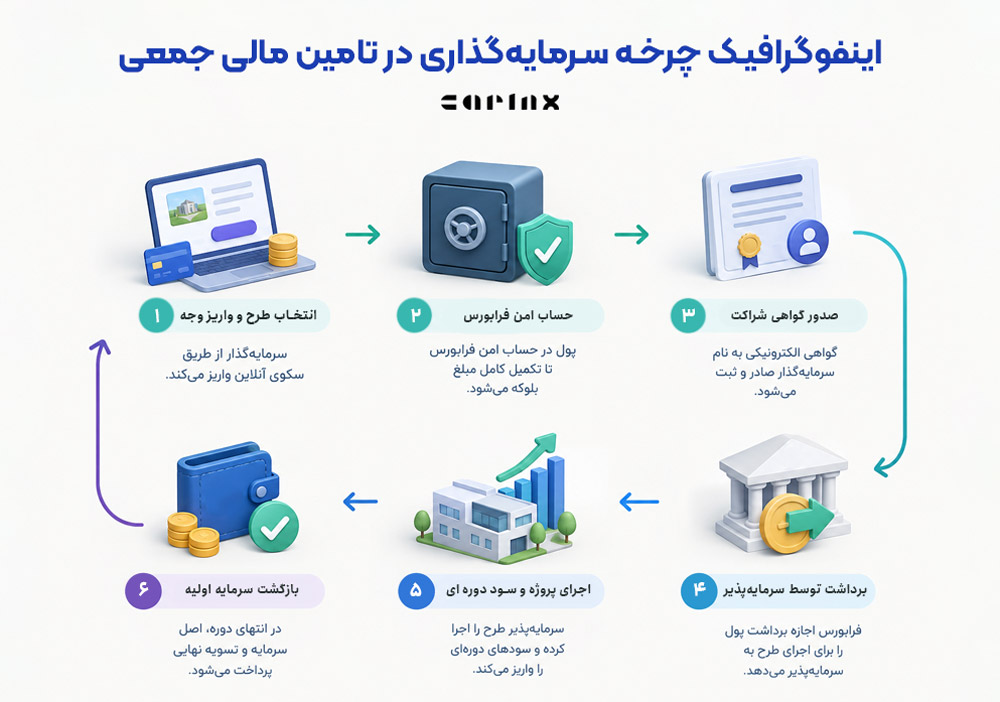
فرآیند جذب سرمایه در تامین مالی جمعی ایران چگونه است؟
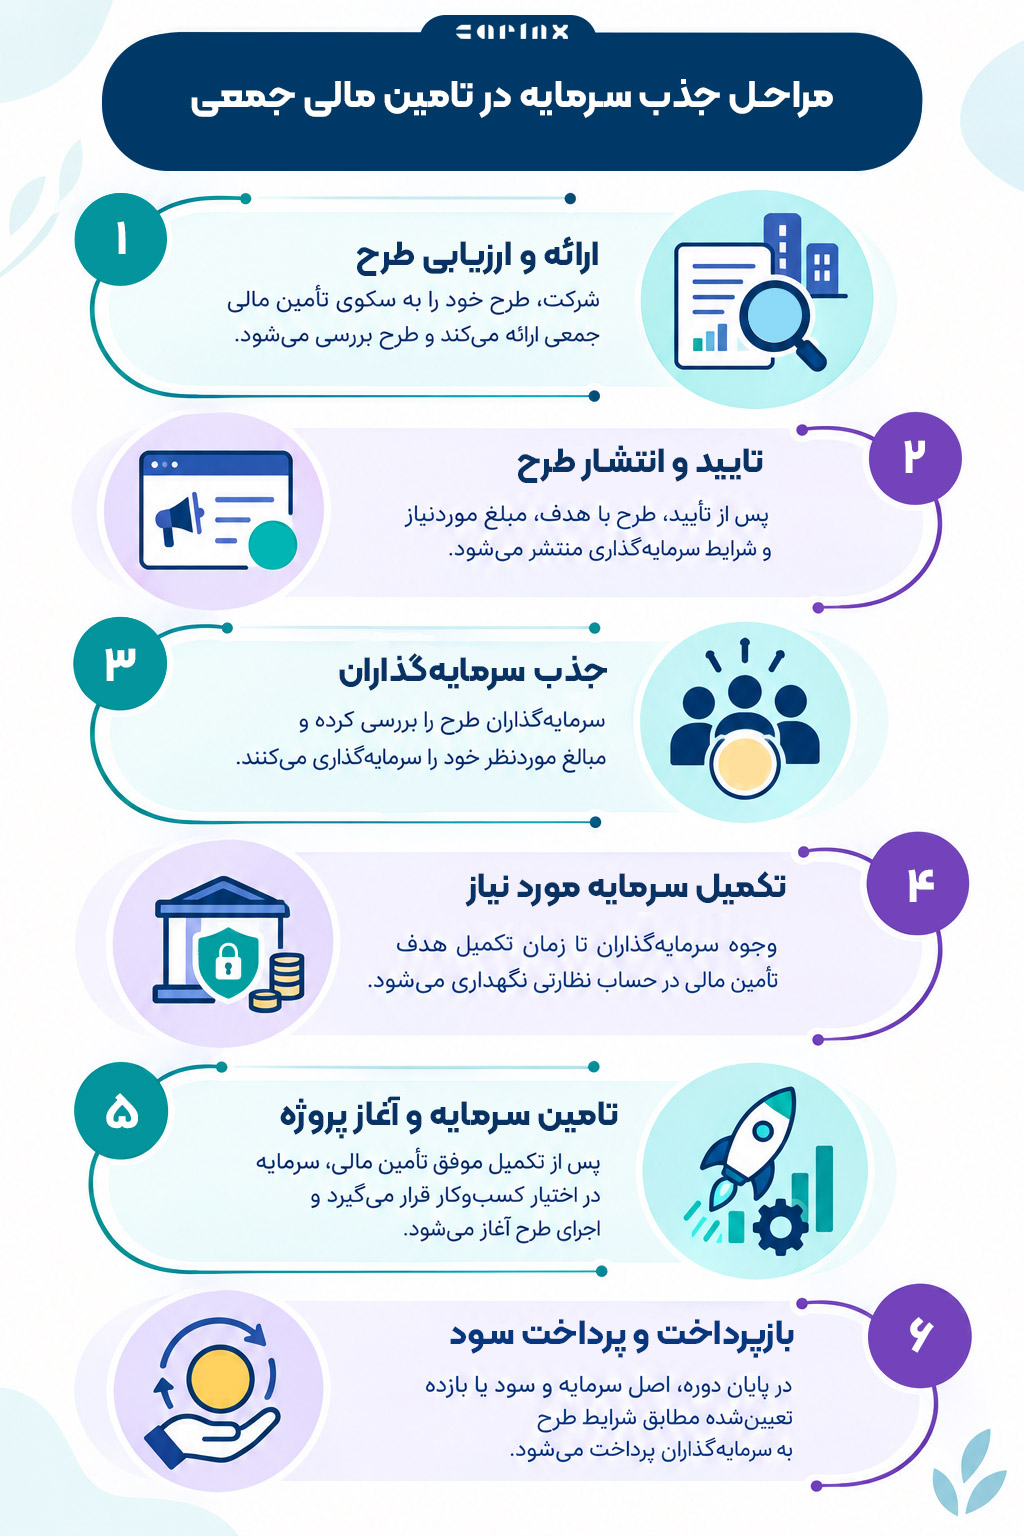
بر اساس سازکارهای تعیین شده در سازمان بورس و اوراق بهادار، مراحل تامین مالی طرح ها بدین ترتیب است:
- ارائه و ارزیابی طرح؛ شرکت، طرح خود را به سکوی تأمین مالی جمعی ارائه میکند و طرح بررسی میشود.
- تأیید و انتشار طرح؛ پس از تأیید، طرح با هدف، مبلغ موردنیاز و شرایط سرمایهگذاری منتشر میشود.
- جذب سرمایهگذاران؛ سرمایهگذاران طرح را بررسی و مبالغ موردنظر خود را سرمایهگذاری میکنند.
- تکمیل سرمایه موردنیاز؛ وجوه سرمایهگذاران تا زمان تکمیل مبلغ تأمین مالی در حساب نظارتی نگهداری میشود.
- تأمین سرمایه و آغاز پروژه؛ پس از تکمیل موفق تأمین مالی در بازه زمانی مشخص شده، سرمایه در اختیار کسبوکار قرار میگیرد و اجرای طرح آغاز میشود.
- بازپرداخت و پرداخت سود؛ در پایان دوره های تعیین شده، سود یا بازده پیش بینی شده مطابق شرایط طرح به سرمایهگذاران پرداخت و در زمان سررسید اصل سرمایه به همراه باقی مانده سود پرداخت میشود.
مراحل جذب سرمایه از طریق تامین مالی جمعی را در تصویر زیر مشاهده میکنید:
معرفی انواع مدل های تامین مالی جمعی در ایران و جهان
کرادفاندینگ یا تامین مالی جمعی در دنیا بر پایه 4 مدل اهدامحور، سهام محور، پاداش محور و وام محور فعال است. در ادامه هر یک از این مدل ها را به صورت ویژه بررسی خواهیم کرد:
کرادفاندینگ بر اساس انتظاری که حامی یا سرمایهگذار از بازگشت سرمایه خود دارد، به چهار مدل اصلی تقسیم میشود که در ادامه هر یک را بررسی میکنیم:
1- مدل تامین مالی جمعی اهدا محور
در مدل تامین مالی جمعی اهدا محور (Donation-based) که به عنوان قدیمی ترین شکل آن هم شناخته می شود، افراد بدون هیچگونه انتظار دریافت سود مالی، پاداش مادی یا بازگشت اصل پول، مبالغ خود را به یک هدف مشخص اهدا میکنند. این مدل اغلب برای امور بشردوستانه، درمان بیماران خاص، امدادرسانی در حوادث و بلایای طبیعی، پروژههای عامالمنفعه، یا حمایت از تشکلهای دانشجویی و خیریهها به کار میرود.
2- مدل تامین مالی جمعی پاداش محور
در مدل تامین مالی جمعی پاداش محور (Reward-based)، حامیان در ازای مبلغی که پرداخت میکنند، متناسب با رقم مشارکت، یک پاداش فیزیکی یا معنوی دریافت میکنند که در بیشتر مواقع، نسخه اولیه همان محصول تولیدشده (پیشخرید)، تخفیفهای سنگین یا درج نام حامی در تیتراژ پروژه ( مستند، سینمایی و انیمیشن) است. این الگو محبوبترین روش برای کسب و کارهای حوزه سختافزار، بازیسازان، نویسندگان و هنرمندانی است که پیش از راهاندازی پروسه تولید، تقاضای بازار را میسنجند و نقدینگی ساخت را فراهم میکنند.
3- مدل تامین مالی جمعی مبتنی بر سهام
در مدل تامین مالی جمعی مبتنی بر سهام (Equity-based) سرمایهگذاران در ازای پولی که به یک شرکت تزریق میکنند، درصدی مشخص از مالکیت یا سهام رسمی آن مجموعه را تصاحب میکنند. اگر کسب و کار رشد قابل توجهی تجربه کند، ارزش سهام سرمایهگذاران چند ده برابر میشود و سود سهام (DPS) دریافت میکنند؛ اما در صورت ورشکستگی طرح، احتمال از دست رفتن تمام پول نیز وجود دارد، بنابراین این شیوه بیشتر شبیه به سرمایهگذاری جسورانه (VC) است.
4- مدل تامین مالی جمعی مبتنی بر بدهی یا وام
در شیوه تامین مالی جمعی وام محور (Debt-based / Lending) که تنها مدل رسمی فعال در ایران است، سرمایه گذاران وجوه خود را در قالب یک وام در اختیار شرکت تولیدی یا صنعتی متقاضی قرار میدهند و سرمایهپذیر متعهد میشود اصل سرمایه را همراه با سود پیش بینی شده (معمولا به شکل واریز سودهای دورهای ماهانه یا فصلی بالاتر از نرخ سود بانکی) در موعد سررسید بازپرداخت نماید.
شایان ذکر است که در این روش، هیچگونه تضمین سودی وجود ندارد. تنها تضمینی که در بسیاری از طرح ها دیده می شود، تضمین پرداخت اصل سرمایه است و معمولا در قرارداد هم این موضوع به صورت شفاف باید ذکر شود.
گواهی شراکت در تامین مالی جمعی چیست و چه تفاوتی با سهام دارد؟
وقتی شما در یک طرح تامین مالی جمعی در ایران مشارکت میکنید، متناسب با مبلغ سرمایه گذاری شده، سند مالکیتی به نام گواهی شراکت دریافت میکنید. گواهی شراکت یک ورقه بهادار الکترونیکی معاف از ثبت نزد سازمان بورس است که نشاندهنده میزان مشارکت دارنده آن در یک طرح مشخص است.
در جدول زیر تفاوت های این دو نوع برگ بهادار را با هم بررسی خواهیم کرد:
| ویژگی | گواهی شراکت (Crowdfunding) | سهام شرکتها (Stock) |
| حق رای و مدیریت | دارنده گواهی شراکت حق رای در مجمع شرکت ندارد. | سهامدار حق رای در مجمع عمومی و انتخاب مدیران دارد. |
| مدت زمان | محدود و دارای دوره معین (مثلاً ۱۲ یا ۲۴ ماهه). | دائم و بدون محدودیت زمانی تا زمان انحلال شرکت. |
| ماهیت بازدهی | سود مشخص، علیالحساب یا مشارکت در سود/زیان همان طرح. | سود سالانه (DPS) + نوسان قیمت سهام در بازار. |
| قابلیت نقدشوندگی | فعلاً بازار دستدوم رسمی ندارد و تا پایان دوره قفل است. | قابلیت نقدشوندگی لحظهای در بازار بورس یا فرابورس. |
سقف و کف سرمایهگذاری در تامین مالی جمعی چقدر است؟
طبق قوانین و دستورالعملهای مصوب کارگروه ارزیابی تامین مالی جمعی، هر فرد حقیقی می تواند حداکثر تا 5 درصد و هر شخص حقوقی تا 90 درصد از کل مبلغ مورد نیاز پروژه را تامین کند.
این محدودیت ها برای جلوگیری از سنگین شدن ریسک روی یک فرد طراحی شده است و ممکن است در برخی سکوها حتی سختگیرانه تر باشد.
توجه داشته باشید که سقف اولیه تامین مالی هر طرح طبق قوانین دستورالعمل با مصوبه کارگروه تعیین میشود (که طی مصوبات جدید فرابورس تا سقفهای بالاتر مانند ۵۰ میلیارد تومان نیز برای شرکتها قابل افزایش است).
حداقل مبلغ سرمایه گذاری در تامین مالی جمعی چقدر است؟
معمولا حداقل مبلغ ورود به طرح های تامین مالی جمعی 100 هزار تومان است که البته ممکن است در سکوهای مختلف، این مبلغ متفاوت باشد.
سود تامین مالی جمعی چقدر است؟
این موضوع کاملا به درصد موفقیت پروژه بستگی دارد، اما با رصدی که تیم کارینکس از پروژه های موفق داشته است، می توان گفت سود پروژه های تامین مالی جمعی موفق بین 35 تا 45 درصد سالانه است.
مقایسه تامین مالی جمعی با سایر روشهای سرمایهگذاری
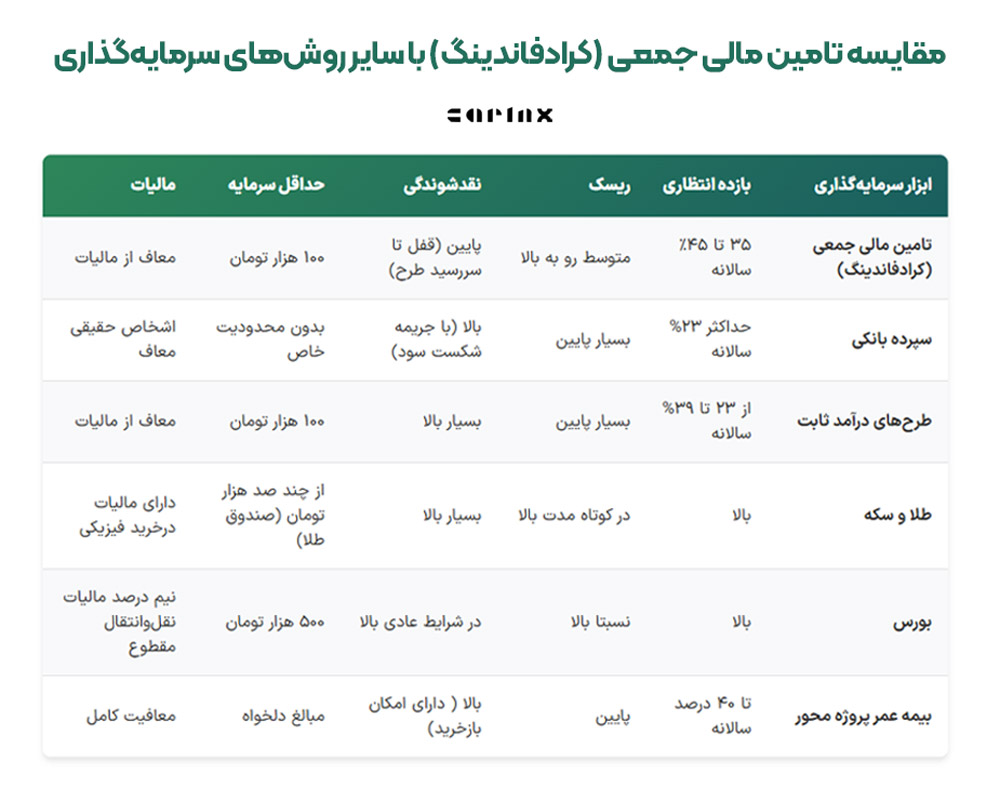
اگر علاقه مند سرمایه گذاری در طرح های تامین مالی جمعی هستید، در این بخش از مقاله جامع کرادفاندینگ، به مقایسه بی طرفانه این روش با سایر روش ها خواهیم پرداخت. تامین مالی جمعی نسبت به برخی روش ها دارای بازدهی و ریسک بیشتر و نسبت به برخی روش ها نیز دارای نقدشوندگی کمتر است.
مقایسه تامین مالی جمعی با سپرده بانکی
همانطور که میدانید سپرده بانکی سنتیترین روش سرمایه گذاری با ریسک نزدیک به صفر و نقدشوندگی آنی شناخته میشود، نرخ سود مصوب آن همواره فاصله معناداری با نرخ تورم واقعی کشور دارد و ارزش دارایی شما را تحلیل میبرد؛ در مقابل، تامین مالی جمعی سود انتظاری به مراتب بالاتر ارائه میدهد. اما از واقعیت ها نباید گذشت، سرمایهگذار در ازای بازدهی بیشتر، باید ریسک نکول سرمایهپذیر و نداشتن امکان برداشت پول قبل از سررسید دوره ( معمولا تا یکسال) را بپذیرد.
مقایسه تامین مالی جمعی با طرحهای درآمد ثابت
طرح های درآمد ثابت به عنوان ابزاری با نقدشوندگی فوقالعاده بالا و بازدهی روزشمار شناخته میشوند که دارایی خود را عمدتا در اوراق دولتی، سپردههای بانکی و به طور کلی دارایی های کم ریسک سرمایهگذاری میکنند؛ با این حال، اگر حاضر باشید از مزیت نقدشوندگی آنی صندوقها چشمپوشی کنید و پول خود را برای دورهای مشخص ( قالبا یکساله) در یک طرح صنعتی مشخص سرمایه گذاری نمایید، کرادفاندینگ میتواند بازدهی انتظاری بیشتری به نسبت این طرح ها برای شما به ارمغان بیاورد.
مقایسه تامین مالی جمعی با طلا و سکه
طلا و سکه همواره به عنوان یک دارایی امن برای محافظت از سرمایه در برابر تورم و بحران های اقتصادی و سیاسی شناخته می شود. نقدشوندگی آن بالاست و خرید و فروش آن نیاز به هیچ دانش خاصی ندارد. اما بزرگترین مشکل سرمایه گذاری در طلا و سکه این است که سرمایه را از حالت مولد به راکد منتقل میکند و به هیچ جریان اقتصادی و تولیدی کمک نخواهد کرد.
اگرچه تامین مالی جمعی ممکن است نقدشوندگی و گاها بازدهی طلا را نداشته باشد، اما از نظر هدایت سرمایه به واحد های تجاری و تولیدی برای اقتصاد مملکت و همچنین اشتغال و تولید بسیار سودمند است، یعنی شما علاوه بر مشارکت در بخشی از بازدهی پروژه در رشد اقتصادی کشور هم سهیم خواهید بود.
مقایسه تامین مالی جمعی با بورس
تامین مالی جمعی و بورس، دو روی یک سکه در بازار سرمایه هستند، اما با سازکار متفاوت. در واقع خرید سهام در بورس به سرمایهگذار اجازه میدهد در مالکیت شرکتها سهیم شود و از پتانسیل رشد نامحدود سهام با امکان نقدشوندگی بالا بهره ببرد. پیش نیاز این موارد آگاهی به دانش تحلیل، رصد روزانه تابلو و تحمل نوسانات شدید قیمتی است که بازار سرمایه را تحت تاثیر قرار میدهد.
اما کرادفاندینگ نیاز به دانش تخصصی زیادی ندارد، از نوسانات کوتاه مدت در امان است و سرمایه گذاری در آن هم پیچیدگی خاصی نخواهد داشت. تنها ضعف تامین مالی جمعی نسبت به بورس، نقدینگی پایین تر آن است.
مقایسه تامین مالی جمعی با بیمه عمر پروژه محور
بیمه عمر پروژه محور یک ابزار نوین است که نسبت به طرح های سنتی بیمه زندگی، وجوه سرمایه گذار را به طرح های تجاری و تولیدی هدایت می کند و به علاوه پوشش های رایج بیمه عمر (پوششهای فوت، ازکارافتادگی و بیماریهای خاص) در عوض موفقیت پروژه به سرمایه گذار، سود پرداخت میکند. همچنین در بیمه عمر پروژه محور امکان خروج زود هنگام با سازکار بازخرید وجود دارد که این موضوع نقدشوندگی این ابزار را نسبت به تامین مالی جمعی بالاتر می برد.
همانطور که در مقایسه بیمه عمر پروژه محور و تامین مالی جمعی ( کرادفاندینگ) به آن پرداختیم، حق انتخاب و همچنین تنوع بالاتر پروژه ها، مزیت مهم سرمایه گذاری در کرادفاندینگ نسبت به بیمه عمر پروژه محور است.
به منظور جمع بندی این بخش، در جدول زیر خلاصه ای از مقایسه کرادفاندینگ با سایر روش های سرمایه گذاری را ارائه کرده ایم:
| ابزار سرمایهگذاری | بازده انتظاری | ریسک | نقدشوندگی | حداقل سرمایه | مالیات |
| تامین مالی جمعی (کرادفاندینگ) | ۳۵ تا 45٪ سالانه | متوسط رو به بالا | پایین (قفل تا سررسید طرح) | ۱۰۰ هزار تومان | معاف از مالیات |
| سپرده بانکی | حداکثر 23% سالانه | بسیار پایین | بالا (با جریمه شکست سود) | بدون محدودیت خاص | اشخاص حقیقی معاف |
| طرحهای درآمد ثابت | از 23 تا 39% سالانه | بسیار پایین | بسیار بالا | ۱۰۰ هزار تومان | معاف از مالیات |
| طلا و سکه | بالا | در کوتاه مدت بالا | بسیار بالا | از چند صد هزار تومان (صندوق طلا) | دارای مالیات درخرید فیزیکی |
| بورس | بالا | نسبتا بالا | در شرایط عادی بالا | ۵۰۰ هزار تومان | نیم درصد مالیات نقلوانتقال مقطوع |
| بیمه عمر پروژه محور | تا 40 درصد سالانه | پایین | بالا ( دارای امکان بازخرید) | مبالغ دلخواه | معافیت کامل |
مزایا و معایب تامین مالی جمعی
تامین مالی جمعی همانقدر که مزایایی متعددی دارد، چه برای سرمایه گذار و چه برای سرمایه پذیر ممکن است چالش ها و محدودیت هایی را به همراه داشته باشد. در این قسمت از مقاله قرار است به مزایا و معایب تامین مالی جمعی بپردازیم:
مزایا و معایب کرادفاندینگ برای سرمایه گذاران
مزایای تامین مالی جمعی برای سرمایه گذاران، می توان مواردی همچون امکان سرمایه گذاری با پول کم، بازده انتظاری بالاتر از سپرده بانکی، معافیت مالیاتی و سهیم شدن در رشد اقتصادی کشور را برشمرد.
اما معایبی همچون نقدشوندگی بسیار پایین ( قفل شدن پول تا یکسال)، ریسک نکول و ریسک عدم موفقیت طرح تجاری از جمله چالش های تامین مالی جمعی یا کرادفاندینگ برای سرمایه گذاران خواهد بود.
مزایا و معایب کرادفاندینگ برای کسب و کارها ( سرمایه پذیران)
برای کسب و کارها که طرف سرمایه پذیر تامین مالی جمعی شناخته می شوند، تامین مالی ساده تر، عدم نیاز به وثیقه های سنگین، جذب سرمایه و بازاریابی به صورت همزمان از جمله مزایای شناخته شده تامین مالی جمعی خواهد بود.
اما معایبی همچون؛ الزام به شفافیت مالی شدید، دشواری جذب سرمایه برای شرکت ها نوپا و ریسک افشای ایده های تجاری از محدودیت هایی هستند که کرادفاندینگ برای سرمایه پذیران دربر خواهد داشت.
چگونه در تامین مالی جمعی ( کرادفاندینگ) سرمایه گذاری کنیم؟
شما می توانید تمامی طرح های تامین مالی جمعی را به صورت یکجا در کارینکس مشاهده کنید، بدون اینکه درگیر جستجوهای طولانی مدت شوید. همه طرح ها با قابلیت فیلترهای پیشرفته و بر اساس صنعت دلخواه شما، نمایش داده می شوند.
قبل از آنکه اقدام کنید، باید از داشتن کد بورسی خود مطمئن شوید. بعد از دریافت کد بورسی از سجام، طرح مورد نظر خود را انتخاب کنید و با زدن دکمه سرمایه گذاری می توانید با حداقل 100 هزار تومان در طرح کرادفاندینگ مورد نظر خود سرمایه گذاری کنید.
در تصویر زیر قدم به قدم مراحل سرمایه گذاری در تامین مالی جمعی ( کرادفاندینگ) را برای شما توضیح دادیم:
کارشناسان کارینکس، پیشنهاد میکنند چک لیست زیر را قبل از هرگونه اقدام به سرمایه گذاری بررسی کنید تا سرمایه گذاری موفق تری داشته باشید:
- بررسی سابقه و اعتبار شرکت سرمایهپذیر: بررسی قدمت فعالیت، برند تجاری و وضعیت سوددهی صورتهای مالی سالهای قبل شرکت.
- تحلیل نوع تضامین ارائه شده: آیا طرح دارای ضمانتنامه تعهد پرداخت بانکی (کمریسکترین حالت) است یا به ضمانتنامه شرکتی و چک و سفته متکی است؟
- بررسی فواصل و دوره بازپرداخت سود: نحوه تسویه (سود ماهانه، فصلی، یا یکجا در پایان دوره) تا چه اندازه با نیازهای جریان نقدی شما همخوانی دارد؟
- سرعت تکمیل و استقبال عمومی: طرحهایی که در ساعات اولیه سقف جذب آنها پر میشود، معمولاً نشاندهنده اعتماد قبلی سرمایهگذاران به سابقه آن برند هستند.
- استعلام اصالت نماد در فرابورس: تطبیق کد اختصاصی طرح و نام سکوی ارائهدهنده در درگاه رسمی فرابورس پیش از پرداخت وجه.
کارینکس؛ مشاهده طرحهای تامین مالی جمعی ( کرادفاندینگ) به صورت یکجا
با افزایش تعداد سکوها، یکی از سردرگمیهای اصلی سرمایهگذاران سر زدن مداوم به بیش از ده ها سایت مختلف برای یافتن طرح جذاب و دلخواه خود میباشد. کارینکس دقیقا راه حلی هوشمند برای همین مشکل است.
کارینکس به عنوان یک موتور جستجوی هوشمند، طرحهای معتبر و در حال پذیرهنویسی سکوهای رسمی تامین مالی جمعی را در یک بستر متمرکز به شما نمایش میدهد:
- فیلترهای پیشرفته و اختصاصی: امکان مرتبسازی طرحها بر اساس درصد سود، نوع تضامین (بانکی یا شرکتی)، بازه زمانی سررسید، و حوزه صنعت (صنعتی، پزشکی، دانشبنیان، غذایی و…).
- گزارش شفاف لیست پرداختیها در تلگرام و بله: کارینکس برای اولین بار در فضای تامین مالی جمعی کشور، از طریق کانالهای اطلاعرسانی خود در تلگرام و بله، لیست واریزیها و وضعیت تسویه سود دورهای طرحها را بهصورت شفاف و مستمر منتشر میکند تا سرمایهگذار پیش از ورود، از کارنامه واقعی پرداختهای هر شرکت باخبر شود.
- و به تازگی، امکان فالوکردن شرکتها: به منظور دنبال کردن بهتر شرکت های مورد علاقه شما، گزینه فالو کردن به تازگی در قسمت هر طرح فعال شده است تا بتوانید از آخرین طرح های آن و خبرهای مربوط به پروژه ها ساده تر آگاه شوید.

جمع بندی نهایی؛ چرا تامین مالی جمعی ( کرادفاندینگ) در ایران به سرعت در حال محبوب شدن است؟
همانطور که گفتیم، تامین مالی جمعی، فرصتی ارزشمند برای رشد دارایی ها در اقتصاد پرچالش امروز ایران است که همزمان به تولید جان دوباره می بخشد و برای سرمایهگذاران نیز راهکار کسب سود بالاتر از تورم را فراهم میکند. اما به یاد داشته باشید کرادفاندینگ یک ابزار سرمایه گذاری حرفه ای است و چالش های خاص خود را دارد.
به گفته کارشناسان کارینکس، کلید موفقیت در این حوزه، نه لزوما انتخاب طرحهایی با بالاترین نرخ سود، بلکه دقت در مدیریت ریسک خواهد بود. بررسی دقیق تضامین، اعتبار شرکت سرمایهپذیر و توجه به گزارشهای عملکردی، تفاوت اصلی میان یک سرمایهگذار موفق و کسی است که دچار چالشهای حقوقی میشود. به یاد داشته باشید در این فضای جدید، دانش و ابزار، دارایی اصلی شماست.
برای مشاهده بهروزترین لیست طرحهای تامین مالی جمعی و ورود به دنیای سرمایهگذاری هوشمند اینجا کلیک کنید.
در صورت نیاز به هرگونه مشاوره یا راهنمایی تخصصی در زمینه تامین مالی جمعی و جذب سرمایه، میتوانید با کارشناسان کارینکس با شماره 82801517-021 در تماس باشید.
سوالات متداول (FAQ)
تامین مالی جمعی (کرادفاندینگ) چیست؟
تامین مالی جمعی یا کرادفاندینگ روشی مدرن برای جمعآوری مبالغ خرد از همه اقشار جامعه، جهت راهاندازی یا توسعه پروژههای اقتصادی و تجاری، در ازای دریافت سود مشخص ( پیش بینی شده) است.
انواع مدلهای تامین مالی جمعی کدامند؟
مدل های اصلی تامین مالی جمعی شامل اهدامحور، پاداشمحور، وام محور و سهام محور میباشد.
سود تامین مالی جمعی چقدر است؟
سود تامین مالی جمعی کاملا به پروژه بستگی دارد، اما نتیجه پایش میانگین موفقیت پروژه ها، حکایت از سالانه بین ۳۵ تا 45 درصد دارد.
همه طرحهای تامین مالی جمعی را از کجا پیدا کنیم؟
شما میتوانید با مراجعه به کارینکس، طرحهای رسمی سکوهای تامین مالی جمعی را با امکان فیلتر بر اساس صنعت دلخواه، سود و نوع ضمانت در یکجا ببینید.
کدام مدل تامین مالی جمعی در ایران فعال است؟
در حال حاضر در ایران، مدل وام محور تامین مالی جمعی ( کرادفاندینگ) فعال است.