تامین مالی جمعی (Crowdfunding) چیست؟ کرادفاندینگ چیست؟ انواع آن کدامند؟ مزایا و معایب تامین مالی جمعی برای سرمایه گذار و سرمایه پذیر چیست؟ کدام مدل تامین مالی جمعی در ایران فعال تر است؟ در این مقاله از آکادمی کارینکس قرار است به صورت جامع در مورد تامین مالی جمعی صحبت کنیم و همچنین به تمامی پرسش های موجود در این باره پاسخ دهیم. پس با ما تا انتها همراه باشید.
تامین مالی جمعی (کرادفاندینگ) به عنوان یکی از روشهای مدرن جذب سرمایه، پاسخی کارآمد به چالشهای اقتصادی امروز و پیچیدگی روشهای سنتی مانند سپردههای بانکی در شرایط تورمی است. این ابزار نوآورانه با فراهم کردن بستری برای مشارکت عمومی، هم برای کسبوکارها و هم برای سرمایه گذاران جذابیت ویژهای دارد.
تامین مالی جمعی چیست؟ به زبان ساده
تامین مالی جمعی ( به انگلیسی Crowdfunding) یا کرادفاندینگ یک روش مدرن جذب سرمایه است که در آن افراد با سرمایههای کوچک، در تامین مالی یک پروژه تجاری، کسبوکار یا طرح اقتصادی مشارکت میکنند و در مقابل، از سود حاصل از موفقیت آن بهرهمند میشوند.
بارزترین قیاسی که میتوان با تامین مالی جمعی انجام داد، مصرعی از شعر فیض کاشانی است که میگوید:
قطره قطره جمع گردد عاقبت دریا شود!
تامین مالی جمعی به افراد اجازه میدهد با هر سرمایه ای ( حتی کوچک) در پروژهها مشارکت کنند؛ روشی که برای کسبوکارها راهی آسانتر برای جذب سرمایه بدون وثیقههای سنگین و برای سرمایه گذاران فرصتی جذاب جهت کسب سودهای بالا (اغلب بالای ۴۰ درصد) فراهم میکند. برای مثال، تامین ۱۰ میلیارد تومان سرمایه مورد نیاز یک شرکت میتواند با مشارکت هزار نفر با مبالغ خرد (از ۱۰۰ هزار تومان به بالا) ظرف مدت کوتاهی محقق شود.
تامین مالی جمعی یا کرادفاندینگ چگونه کار میکند؟
سازکار تامین مالی جمعی ( کرادفاندینگ) بدین صورت است که یک کسبوکار یا متقاضی سرمایه (سرمایهپذیر)، طرح موردنظر خود را از طریق یک سکوی تأمین مالی جمعی معرفی و میزان سرمایه موردنیاز، مدت اجرای طرح، سود پیشبینیشده و تضامین آن را اعلام میکند. سرمایهگذاران نیز پس از بررسی اطلاعات طرح، میتوانند متناسب با توان مالی خود بخشی از سرمایه موردنیاز را تامین کنند. پس از تکمیل مبلغ موردنیاز، سرمایه جمعآوریشده در اختیار سرمایهپذیر قرار میگیرد تا طرح را اجرا کند. در پایان دوره نیز سرمایهپذیر موظف است مطابق قرارداد، اصل سرمایه و سود ( در صورت تحقق) را به سرمایهگذاران بازپرداخت کند.
تاریخچه تامین مالی جمعی در جهان
اگرچه ریشههای تاریخی جمعآوری پول از مردم به گذشته بازمیگردد، اما شکل مدرن و آنلاین کرادفاندینگ از اواخر دهه ۱۹۹۰ میلادی و با تامین مالی یک تور موسیقی توسط هواداران آغاز شد. راهاندازی پلتفرمهای پیشتازی مانند ArtistShare، کیکاستارتر و ایندیگوگو در ادامه موجب شد این روش به صنعتی چند میلیارد دلاری برای تبدیل ایدههای نوآورانه به واقعیت تبدیل شود.
مثلث اصلی تامین مالی جمعی
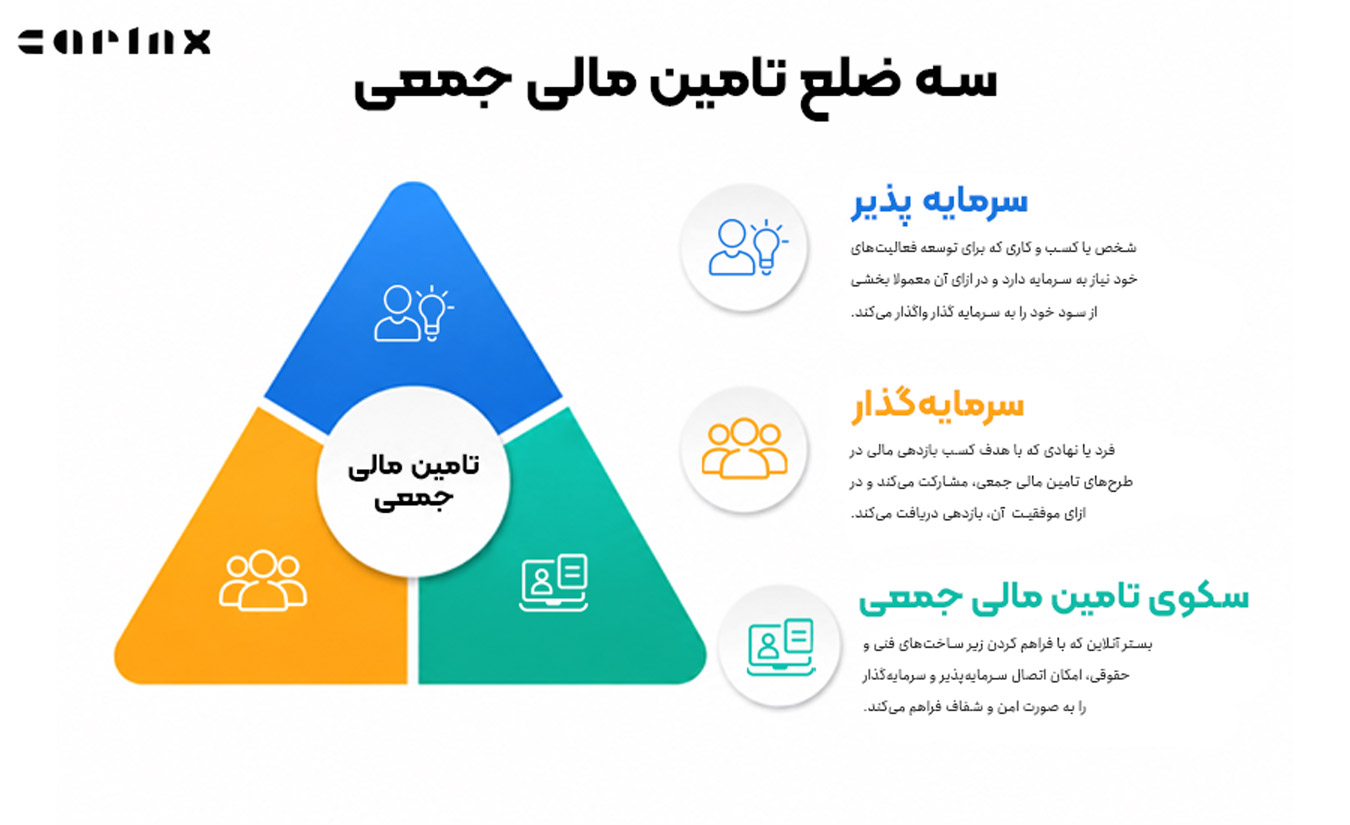
به منظور درک کامل ساختار تامین مالی جمعی، بد نیست بدانید که این مدل بر پایه سه ضلع یک مثلث بنا شده است که تعامل آنها فرآیند صحیح این روش را شکل می دهد:
- ضلع یک؛ سرمایه پذیر: شخصیت حقوقی یا کارآفرینی که طرح، محصول یا برنامه توسعهای مشخص دارد که برای اجرای آن نیاز به سرمایه خواهد داشت.
- ضلع دو؛ سرمایه گذار: عموم اقشار جامعه، پساندازکنندگان و سرمایه گذاران حقیقی یا حقوقی که تمایل دارند مبالغ خرد یا کلان خود را در طرحهای واقعی و مولد بهکار گیرند و سودهای دورهای، سهام یا پاداشهای مشخص کسب کنند.
- ضلع سه؛ سکوی تامین مالی جمعی: پلتفرم های آنلاینی که در واقع پلی میان سرمایهپذیر و سرمایه گذار هستند. این سکوها طرح های معتبر را ارزیابی می کنند و در صورت تایید طرح آن را به سرمایه گذاران نمایش میدهند تا بتوانند از طریق همان سکو، سرمایه گذاری کنند.
وضعیت تامین مالی جمعی در ایران
تامین مالی جمعی یا کرادفاندینگ در ایران بسیار نوپاست ( فقط مدل وام محور فعال است)، اگرچه هنوز فضا برای توسعه بیشتر وجود دارد، اما همین حالا هم بسیاری از شرکت ها و مردم از این روش تامین مالی استقبال ویژه ای داشته اند. در یکی دوسال اخیر، روند شکل گیری سکوهای تامین مالی جمعی جدید نیز شتاب گرفته است.
نقش اصلی رگولاتوری تامین مالی جمعی بر عهده سازمان بورس است، اما مدیریت عملیاتی و صدور مجوز سکوها توسط فرابورس ایران انجام میشود. فرایند نظارت فرابورس شامل سه بخش کلیدی است: صدور مجوز برای سکوهای رسمی، بررسی طرحها و اعطای نماد اختصاصی برای شفافیت، و هدایت وجوه مردمی به حسابهای واسط مورد تایید تا سرمایهپذیر دسترسی مستقیم و بدون ضابطه به پولها نداشته باشد.
برای آشنایی دقیقتر با چارچوب قانونی این ابزار، پیشنهاد می کنیم دستورالعمل رسمی تامین مالی جمعی در فرابورس را مطالعه کنید.
بر اساس گزارش فرابورس ایران، حجم تامین مالی جمعی در هفت ماه نخست سال ۱۴۰۵ به ۲۱ هزار و ۵۵۱ میلیارد تومان رسید که نسبت به مدت مشابه سال قبل ۱۵۴ درصد رشد داشته است. در این دوره ۸۱۹ طرح تأمین مالی شدند و مجموع جذب سرمایه این بازار از آغاز فعالیت تاکنون به ۵۷ هزار و ۵۹۵ میلیارد تومان رسیده است. این رقم حاصل مشارکت بیش از ۵۰ هزار سرمایهگذار در ۲ هزار و ۹۸۸ طرح متعلق به ۱۱۰۵ متقاضی است.
رشد بازار با افزایش تعداد سکوهای فعال نیز همراه بوده است؛ بهطوریکه تا پایان مهر ۱۴۰۵، تعداد ۷۵ سکوی تأمین مالی جمعی فعال در کشور وجود داشته است. بااینحال، بخش عمده تامین مالی همچنان در اختیار تعداد محدودی از سکوها قرار دارد.
فرابورس برای توسعه این بازار، برنامههایی مانند راهاندازی معاملات ثانویه گواهی شراکت، توکنسازی گواهیها، توسعه مدلهای جدید تأمین مالی و اصلاح برخی مقررات و کارمزدها را دنبال میکند. اجرای این برنامهها میتواند به افزایش نقدشوندگی، تنوع روشهای تأمین مالی و رشد بیشتر بازار کرادفاندینگ در ایران کمک کند.
منبع: گزارش مهر 1405 فرابورس درباره تامین مالی جمعی
فرآیند جذب سرمایه در تامین مالی جمعی ایران چگونه است؟
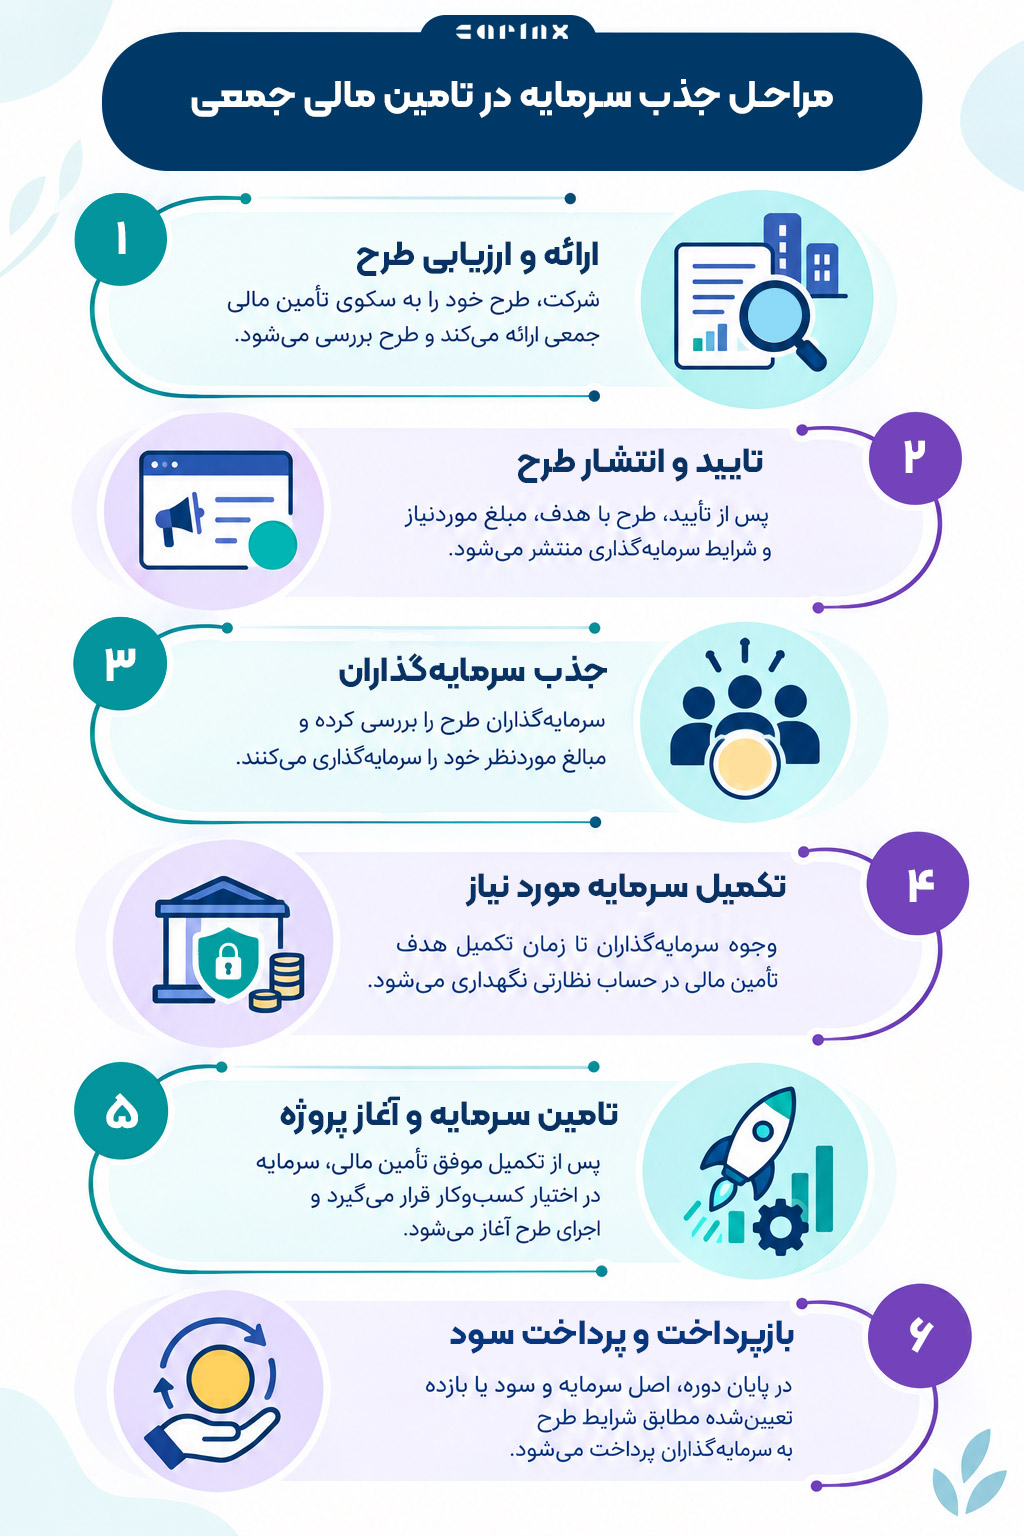
مراحل تامین مالی جمعی از ارائه و ارزیابی اولیه طرح در سکو شروع می شود و پس از تایید، انتشار عمومی و جذب سرمایههای خرد مردم ادامه مییابد. سپس مبالغ جمعآوریشده تا زمان تکمیل سرمایه در حساب نظارتی نگهداری میشوند و در صورت موفقیت کمپین در جذب سرمایه در موعد مقرر، به کسبوکار تحویل داده میشوند. پس از اجرای پروژه و کسب بازدهی مناسب، سودهای دوره ای ( معمولا هر سه ماه یکبار) به سرمایه گذار پرداخت می شود و در بازپرداخت سود آخر، اصل سرمایه نیز به مشارکت کننده باز می گردد.
مراحل جذب سرمایه از طریق تامین مالی جمعی را در تصویر زیر مشاهده میکنید:
معرفی انواع مدل های تامین مالی جمعی در ایران و جهان
کرادفاندینگ یا تامین مالی جمعی در دنیا بر پایه 4 مدل اهدامحور، سهام محور، پاداش محور و وام محور فعال است. در ادامه هر یک از مدل های تامین مالی جمعی را بررسی خواهیم کرد:
1- مدل تامین مالی جمعی اهدا محور
در مدل تامین مالی جمعی اهدا محور (Donation-based) که به عنوان قدیمی ترین شکل آن هم شناخته می شود، افراد بدون هیچگونه انتظار دریافت سود مالی، پاداش مادی یا بازگشت اصل پول، مبالغ خود را به یک هدف مشخص اهدا میکنند. این مدل اغلب برای امور بشردوستانه، درمان بیماران خاص، امدادرسانی در حوادث و بلایای طبیعی، پروژههای عامالمنفعه، یا حمایت از تشکلهای دانشجویی و خیریهها به کار میرود.
2- مدل تامین مالی جمعی پاداش محور
در مدل تامین مالی جمعی پاداش محور (Reward-based)، حامیان در ازای مبلغی که پرداخت میکنند، متناسب با رقم مشارکت، یک پاداش فیزیکی یا معنوی دریافت میکنند که در بیشتر مواقع، نسخه اولیه همان محصول تولیدشده (پیشخرید)، تخفیفهای سنگین یا درج نام حامی در تیتراژ پروژه ( مستند، سینمایی و انیمیشن) است. این الگو محبوبترین روش برای کسب و کارهای حوزه سختافزار، بازیسازان، نویسندگان و هنرمندانی است که پیش از راهاندازی پروسه تولید، تقاضای بازار را میسنجند و نقدینگی ساخت را فراهم میکنند.
3- مدل تامین مالی جمعی مبتنی بر سهام
در مدل تامین مالی جمعی مبتنی بر سهام (Equity-based) سرمایه گذاران در ازای پولی که به یک شرکت تزریق میکنند، درصدی مشخص از مالکیت یا سهام رسمی آن مجموعه را تصاحب میکنند. اگر کسب و کار رشد قابل توجهی تجربه کند، ارزش سهام سرمایه گذاران چند ده برابر میشود و سود سهام (DPS) دریافت میکنند؛ اما در صورت ورشکستگی طرح، احتمال از دست رفتن تمام پول نیز وجود دارد، بنابراین این شیوه بیشتر شبیه به سرمایه گذاری جسورانه (VC) است.
4- مدل تامین مالی جمعی مبتنی بر بدهی یا وام
در شیوه تامین مالی جمعی وام محور (Debt-based / Lending) که تنها مدل رسمی فعال در ایران است، سرمایه گذاران وجوه خود را در قالب یک وام در اختیار شرکت تولیدی یا صنعتی متقاضی قرار میدهند و سرمایهپذیر متعهد میشود اصل سرمایه را همراه با سود پیش بینی شده (معمولا به شکل واریز سودهای دورهای ماهانه یا فصلی بالاتر از نرخ سود بانکی) در موعد سررسید بازپرداخت نماید.
شایان ذکر است که در این روش، هیچگونه تضمین سودی وجود ندارد. تنها تضمینی که در بسیاری از طرح ها دیده می شود، تضمین پرداخت اصل سرمایه است و معمولا در قرارداد هم این موضوع به صورت شفاف باید ذکر شود.
منابع برای مطالعه بیشتر: راهنمای سازمان FCA درباره انواع تامین مالی جمعی
گواهی شراکت در تامین مالی جمعی چیست و چه تفاوتی با سهام دارد؟
وقتی شما در یک طرح تامین مالی جمعی در ایران مشارکت میکنید، متناسب با مبلغ سرمایه گذاری شده، سند مالکیتی به نام گواهی شراکت دریافت میکنید. گواهی شراکت یک ورقه بهادار الکترونیکی معاف از ثبت نزد سازمان بورس است که نشاندهنده میزان مشارکت دارنده آن در یک طرح مشخص است.
منبع: دستورالعمل اجرایی نحوه انتقال گواهی شراکت در تامین مالی جمعی
در جدول زیر تفاوت های این دو نوع برگ بهادار را به صورت خلاصه با هم بررسی خواهیم کرد:
| ویژگی | گواهی شراکت (Crowdfunding) | سهام شرکتها (Stock) |
| حق رای و مدیریت | دارنده گواهی شراکت حق رای در مجمع شرکت ندارد. | سهامدار حق رای در مجمع عمومی و انتخاب مدیران دارد. |
| مدت زمان | محدود و دارای دوره معین (مثلاً ۱۲ یا ۲۴ ماهه). | دائم و بدون محدودیت زمانی تا زمان انحلال شرکت. |
| ماهیت بازدهی | سود مشخص، علیالحساب یا مشارکت در سود/زیان همان طرح. | سود سالانه (DPS) + نوسان قیمت سهام در بازار. |
| قابلیت نقدشوندگی | فعلاً بازار دستدوم رسمی ندارد و تا پایان دوره قفل است. | قابلیت نقدشوندگی لحظهای در بازار بورس یا فرابورس. |
سقف و کف سرمایه گذاری در تامین مالی جمعی چقدر است؟
بر اساس ابلاغ فرابورس، حداقل مبلغ سرمایه گذاری در تامین مالی جمعی معمولا از ۱۰۰ هزار تومان است تا افراد با هر بودجهای قادر به مشارکت در طرح ها باشند، همچنین به منظور مدیریت ریسک، طبق قوانین و دستورالعملهای مصوب کارگروه ارزیابی تامین مالی جمعی اشخاص حقیقی میتوانند حداکثر ۵ درصد و اشخاص حقوقی تا ۹۰ درصد از کل مبلغ هر پروژه را تامین کنند.
همچنین توجه داشته باشید که سقف اولیه تامین مالی هر طرح طبق قوانین دستورالعمل با مصوبه کارگروه تعیین میشود (که طی مصوبات جدید فرابورس تا سقفهای بالاتر مانند ۵۰ میلیارد تومان نیز برای شرکتها قابل افزایش است).
سود تامین مالی جمعی چقدر است؟
اگرچه این موضوع کاملا به درصد موفقیت پروژه بستگی دارد، اما با رصدی که تیم کارینکس از پروژه های موفق داشته است، می توان گفت سود پروژه های تامین مالی جمعی موفق بین 35 تا 45 درصد به صورت سالانه است.
مقایسه تامین مالی جمعی با سایر روشهای سرمایه گذاری
اگر علاقه مند سرمایه گذاری در طرح های تامین مالی جمعی هستید، در این بخش از مقاله جامع کرادفاندینگ، به مقایسه بی طرفانه این روش با سایر روش ها خواهیم پرداخت. تامین مالی جمعی نسبت به برخی روش ها دارای بازدهی و ریسک بیشتر و نسبت به برخی روش ها نیز دارای نقدشوندگی کمتر است.
مقایسه تامین مالی جمعی با سپرده بانکی
سپرده بانکی گزینهای سنتی با ریسک پایین و نقدشوندگی آنی است اما سود آن فاصله زیادی با تورم دارد در مقابل، تامین مالی جمعی بازدهی انتظاری بالاتری ارائه میدهد، اما سرمایه گذار باید ریسک نکول و عدم امکان برداشت پول تا پایان دوره (معمولاً یکساله) را بپذیرد.
مقایسه تامین مالی جمعی با طرحهای درآمد ثابت
صندوقهای درآمد ثابت نقدشوندگی فوقالعاده بالا و بازدهی روزشماری دارند، اما اگر از این نقدشوندگی آنی چشمپوشی کنید و سرمایه خود را برای مدتی مشخص در یک طرح صنعتی قرار دهید، تامین مالی جمعی حتی میتواند بازده انتظاری بیشتری نصیب شما کند.
مقایسه تامین مالی جمعی با طلا و سکه
طلا و سکه پناهگاهی امن در برابر تورم با نقدشوندگی بالا و بدون نیاز به دانش تخصصی است. سرمایه گذاری در طلا علی رغم همه جذابیت هایی که دارد، سرمایه را راکد نگه می دارد و به همین خاطر به چرخه اقتصاد و تولید کمک نمیکند؛ در حالی که تامین مالی جمعی، علاوه بر کسب بازدهی، سرمایه را به سمت واحدهای تجاری، تولیدی و اشتغالزایی هدایت میکند و میتواند گره های تامین سرمایه پروژه ها را باز کند، چیزی که احتمالا منجر به شکوفایی اقتصادی خواهد شد.
مقایسه تامین مالی جمعی با بورس
بورس پتانسیل رشد نامحدود و نقدشوندگی بالایی دارد، اما نیازمند دانش تحلیلی، رصد روزانه و تحمل نوسانات شدید است؛ در مقابل، کرادفاندینگ پیچیدگی کمتری داشته، از نوسانات بازار در امان است و تنها ضعف آن نسبت به بورس، نقدینگی پایینتر آن محسوب میشود.
مقایسه تامین مالی جمعی با بیمه عمر پروژه محور
بیمه عمر پروژه محور که همانند تامین مالی جمعی یک ابزار نوپاست، سرمایهها را به بخش تولید هدایت و علاوه بر پرداخت سود پروژه، پوششهای بیمهای و امکان خروج زودهنگام (نقدشوندگی بالاتر) را فراهم میکند که نسبت به تامین مالی جمعی مزیت محسوب میشود؛ با این حال، مزیت اصلی کرادفاندینگ نسبت به بیمه عمر پروژه محور، تنوع بالاتر پروژهها و حق انتخاب بیشتر برای سرمایه گذار است.
همچنین توصیه میکنیم بخوانید: ” مقایسه بیمه عمر پروژه محور و تامین مالی جمعی ( کرادفاندینگ) “
به منظور جمع بندی این بخش، در جدول زیر خلاصه ای از مقایسه کرادفاندینگ با سایر روش های سرمایه گذاری را ارائه کرده ایم:
| نوع ابزار | بازده انتظاری | ریسک | نقدشوندگی | حداقل سرمایه | مالیات |
| تامین مالی جمعی (کرادفاندینگ) | ۳۵ تا 45٪ سالانه | متوسط رو به بالا | پایین (قفل تا سررسید طرح) | ۱۰۰ هزار تومان | معاف از مالیات |
| سپرده بانکی | حداکثر 23% سالانه | بسیار پایین | بالا (با جریمه شکست سود) | بدون محدودیت خاص | اشخاص حقیقی معاف |
| طرحهای درآمد ثابت | از 23 تا 39% سالانه | بسیار پایین | بسیار بالا | ۱۰۰ هزار تومان | معاف از مالیات |
| طلا و سکه | بالا | در کوتاه مدت بالا | بسیار بالا | از چند صد هزار تومان (صندوق طلا) | دارای مالیات درخرید فیزیکی |
| بورس | بالا | نسبتا بالا | در شرایط عادی بالا | ۵۰۰ هزار تومان | نیم درصد مالیات نقلوانتقال مقطوع |
| بیمه عمر پروژه محور | تا 40 درصد سالانه | پایین | بالا ( دارای امکان بازخرید) | مبالغ دلخواه | معافیت کامل |
مزایا و معایب تامین مالی جمعی
تامین مالی جمعی همانقدر که مزایایی متعددی دارد، چه برای سرمایه گذار و چه برای سرمایه پذیر ممکن است چالش ها و محدودیت هایی را به همراه داشته باشد. در این قسمت از مقاله قرار است به مزایا و معایب تامین مالی جمعی بپردازیم:
مزایا و معایب تامین مالی جمعی برای سرمایه گذاران
مزایای تامین مالی جمعی برای سرمایه گذاران، می توان مواردی همچون امکان سرمایه گذاری با پول کم، بازده انتظاری بالاتر از سپرده بانکی، معافیت مالیاتی و سهیم شدن در رشد اقتصادی کشور را برشمرد.
اما معایبی همچون نقدشوندگی بسیار پایین ( قفل شدن پول تا یکسال)، ریسک نکول و ریسک عدم موفقیت طرح تجاری از جمله چالش های تامین مالی جمعی یا کرادفاندینگ برای سرمایه گذاران خواهد بود.
مزایا و معایب تامین مالی جمعی برای کسب و کارها ( سرمایه پذیران)
برای کسب و کارها که طرف سرمایه پذیر تامین مالی جمعی شناخته می شوند، تامین مالی ساده تر، عدم نیاز به وثیقه های سنگین، جذب سرمایه و بازاریابی به صورت همزمان از جمله مزایای شناخته شده تامین مالی جمعی خواهد بود.
اما معایبی همچون؛ الزام به شفافیت مالی شدید، دشواری جذب سرمایه برای شرکت ها نوپا و ریسک افشای ایده های تجاری از محدودیت هایی هستند که کرادفاندینگ برای سرمایه پذیران دربر خواهد داشت.
چگونه در تامین مالی جمعی ( کرادفاندینگ) سرمایه گذاری کنیم؟
شما میتوانید تمامی طرح های تامین مالی جمعی را به صورت یکجا در کارینکس مشاهده کنید، بدون اینکه درگیر جستجوهای طولانی مدت شوید. همه طرح ها با قابلیت فیلترهای پیشرفته و بر اساس صنعت دلخواه شما، نمایش داده می شوند.
قبل از آنکه بخواهید برای سرمایه گذاری در تامین مالی جمعی اقدام کنید، باید از داشتن کد بورسی خود مطمئن شوید. بعد از دریافت کد بورسی از سجام، طرح مورد نظر خود را انتخاب کنید و با زدن دکمه سرمایه گذاری می توانید با حداقل 100 هزار تومان در طرح کرادفاندینگ مورد نظر خود سرمایه گذاری کنید.
کارشناسان کارینکس، پیشنهاد میکنند چک لیست زیر را قبل از هرگونه اقدام به سرمایه گذاری بررسی کنید تا سرمایه گذاری موفق تری داشته باشید:
- بررسی سابقه و اعتبار شرکت سرمایهپذیر: بررسی قدمت فعالیت، برند تجاری و وضعیت سوددهی صورتهای مالی سالهای قبل شرکت.
- تحلیل نوع تضامین ارائه شده: آیا طرح دارای ضمانتنامه تعهد پرداخت بانکی (کمریسکترین حالت) است یا به ضمانتنامه شرکتی و چک و سفته متکی است؟
- بررسی فواصل و دوره بازپرداخت سود: نحوه تسویه (سود ماهانه، فصلی، یا یکجا در پایان دوره) تا چه اندازه با نیازهای جریان نقدی شما همخوانی دارد؟
- سرعت تکمیل و استقبال عمومی: طرحهایی که در ساعات اولیه سقف جذب آنها پر میشود، معمولاً نشاندهنده اعتماد قبلی سرمایه گذاران به سابقه آن برند هستند.
- استعلام اصالت نماد در فرابورس: تطبیق کد اختصاصی طرح و نام سکوی ارائهدهنده در درگاه رسمی فرابورس پیش از پرداخت وجه.
به منظور استعلام طرح های تامین مالی جمعی از فرابورس می توانید از این لینک اقدام کنید.
کارینکس؛ مشاهده طرحهای تامین مالی جمعی ( کرادفاندینگ) به صورت یکجا
با افزایش تعداد سکوها، یکی از سردرگمیهای اصلی سرمایه گذاران سر زدن مداوم به بیش از ده ها سایت مختلف برای یافتن طرح جذاب و دلخواه خود میباشد. کارینکس دقیقا راه حلی هوشمند برای همین مشکل است.
کارینکس به عنوان یک موتور جستجوی هوشمند، طرحهای معتبر و در حال پذیرهنویسی سکوهای رسمی تامین مالی جمعی را در یک بستر متمرکز به شما نمایش میدهد:
- فیلترهای پیشرفته و اختصاصی: امکان مرتبسازی طرحها بر اساس درصد سود، نوع تضامین (بانکی یا شرکتی)، بازه زمانی سررسید، و حوزه صنعت (صنعتی، پزشکی، دانشبنیان، غذایی و…).
- گزارش شفاف لیست پرداختیها در تلگرام و بله: کارینکس برای اولین بار در فضای تامین مالی جمعی کشور، از طریق کانالهای اطلاعرسانی خود در تلگرام و بله، لیست واریزیها و وضعیت تسویه سود دورهای طرحها را بهصورت شفاف و مستمر منتشر میکند تا سرمایه گذار پیش از ورود، از کارنامه واقعی پرداختهای هر شرکت باخبر شود.
- و به تازگی، امکان فالوکردن شرکتها: به منظور دنبال کردن بهتر شرکت های مورد علاقه شما، گزینه فالو کردن به تازگی در قسمت هر طرح فعال شده است تا بتوانید از آخرین طرح های آن و خبرهای مربوط به پروژه ها ساده تر آگاه شوید.
جمع بندی نهایی؛ چرا تامین مالی جمعی ( کرادفاندینگ) در ایران به سرعت در حال محبوب شدن است؟
همانطور که گفتیم، تامین مالی جمعی، فرصتی ارزشمند برای رشد دارایی ها در اقتصاد پرچالش امروز ایران است که همزمان به تولید جان دوباره می بخشد و برای سرمایه گذاران نیز راهکار کسب سود بالاتر از تورم را فراهم میکند. اما به یاد داشته باشید کرادفاندینگ یک ابزار سرمایه گذاری حرفه ای است و چالش های خاص خود را دارد.
به گفته کارشناسان کارینکس، کلید موفقیت در این حوزه، نه لزوما انتخاب طرحهایی با بالاترین نرخ سود، بلکه دقت در مدیریت ریسک خواهد بود. بررسی دقیق تضامین، اعتبار شرکت سرمایهپذیر و توجه به گزارشهای عملکردی، تفاوت اصلی میان یک سرمایه گذار موفق و کسی است که دچار چالشهای حقوقی میشود. به یاد داشته باشید در این فضای جدید، دانش و ابزار، دارایی اصلی شماست.
برای مشاهده بهروزترین لیست طرحهای تامین مالی جمعی و ورود به دنیای سرمایه گذاری هوشمند اینجا کلیک کنید.
در صورت نیاز به هرگونه مشاوره یا راهنمایی تخصصی در زمینه تامین مالی جمعی و جذب سرمایه، میتوانید با کارشناسان کارینکس با شماره 82801517-021 در تماس باشید.
سوالات متداول (FAQ)
تامین مالی جمعی (کرادفاندینگ) چیست؟
تامین مالی جمعی یا کرادفاندینگ روشی مدرن برای جمعآوری مبالغ خرد از همه اقشار جامعه، جهت راهاندازی یا توسعه پروژههای اقتصادی و تجاری، در ازای دریافت سود مشخص ( پیش بینی شده) است.
انواع مدلهای تامین مالی جمعی کدامند؟
مدل های اصلی تامین مالی جمعی شامل اهدامحور، پاداشمحور، وام محور و سهام محور میباشد.
سود تامین مالی جمعی چقدر است؟
سود تامین مالی جمعی کاملا به پروژه بستگی دارد، اما نتیجه پایش میانگین موفقیت پروژه ها، حکایت از سالانه بین ۳۵ تا 45 درصد دارد.
همه طرحهای تامین مالی جمعی را از کجا پیدا کنیم؟
شما میتوانید با مراجعه به کارینکس، طرحهای رسمی سکوهای تامین مالی جمعی را با امکان فیلتر بر اساس صنعت دلخواه، سود و نوع ضمانت در یکجا ببینید.
کدام مدل تامین مالی جمعی در ایران فعال است؟
در حال حاضر در ایران، مدل وام محور تامین مالی جمعی ( کرادفاندینگ) فعال است.