بیمه شخص ثالث چیست و چه پوشش هایی دارد؟ و جریمه آن چقدر است؟ منظور از شخص ثالث در آن کیست؟ تفاوت بیمه بدنه با شخص ثالث چیست؟ قیمت بیمه شخص ثالث در سال 1405 چقدر است؟ در ادامه این مقاله از آکادمی کارینکس قرار است در مورد بیمه شخص ثالث که یکی از بیمه های اجباری در ایران است، توضیحاتی را خدمت شما ارائه دهیم، پس تا انتهای این مطلب با ما همراه باشید.
بیمه شخص ثالث یکی از مهمترین انواع بیمههای اجباری در ایران است که برای تمامی وسایل نقلیه موتوری الزامی بوده و به عنوان یک سپر مالی در برابر خسارات احتمالی ناشی از تصادفات جادهای عمل میکند. این بیمه به طور خاص مسئولیتهای مالی و جانی راننده مقصر را در قبال اشخاص ثالث پوشش میدهد.
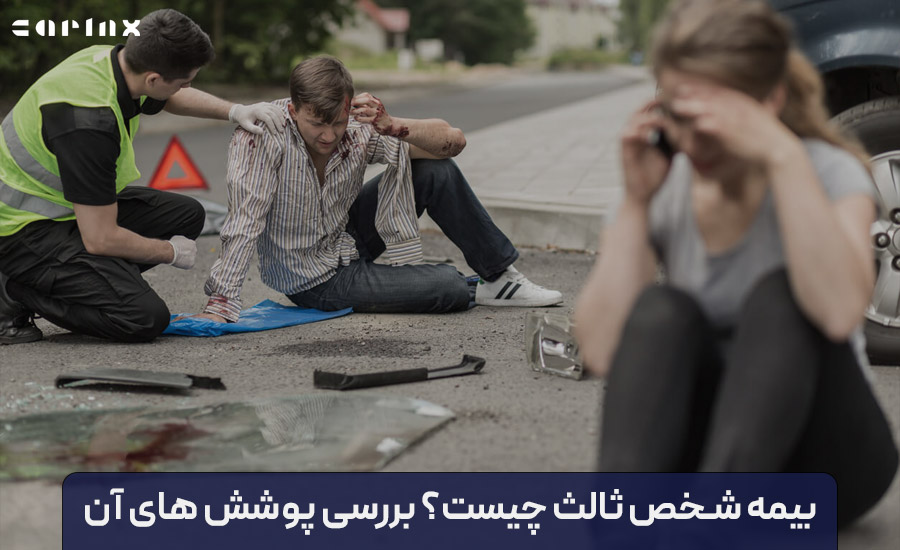
به عبارت دیگر، اگر رانندهای در یک حادثه رانندگی مقصر شناخته شود، بیمه شخص ثالث خسارات واردشده به افراد دیگر، از جمله هزینههای درمانی و خسارات مالی، را جبران میکند. از آنجایی که تصادفات رانندگی میتوانند آسیبهای جدی به دیگران وارد کنند، داشتن این بیمه نهتنها یک انتخاب هوشمندانه، بلکه یک الزام قانونی است که تمامی مالکان خودرو و موتورسیکلت باید آن را رعایت کنند.
یکی از دلایل اصلی توجه ویژه به بیمه شخص ثالث، الزام قانونی آن از سوی دولت و نهادهای نظارتی است. طبق قانون بیمه شخص ثالث، تمامی وسایل نقلیه موظف به داشتن این بیمه هستند و در صورت عدم تمدید یا خرید آن، راننده با جریمههای مالی و حتی توقیف وسیله نقلیه مواجه خواهد شد.
علاوه بر این، در صورت وقوع حادثه، اگر راننده بیمه نداشته باشد، مسئولیت تمامی خسارات به عهده او خواهد بود که میتواند بار مالی سنگینی به دنبال داشته باشد. به همین دلیل، خرید و تمدید بهموقع این بیمه برای رانندگان از اهمیت ویژهای برخوردار است و نباید آن را نادیده گرفت.
توصیه میکنیم بخوانید: انواع بیمه در ایران
یکی از دغدغههای مهم مالکان خودرو هنگام خرید این بیمه، قیمت بیمه شخص ثالث است. این هزینه بسته به عواملی مانند نوع و مدل خودرو، میزان تخفیف عدم خسارت، نرخ دیه سالانه و سقف تعهدات بیمهنامه تعیین میشود.
هر ساله با افزایش نرخ دیه، قیمت این بیمه نیز تغییر میکند و لازم است رانندگان پیش از خرید، نرخها را از شرکتهای بیمه مختلف مقایسه کنند تا بتوانند بهترین گزینه را انتخاب نمایند. همچنین، امروزه بسیاری از افراد برای اطلاع از وضعیت بیمه خود و مقایسه طرحهای مختلف، از خدمات استعلام بیمه شخص ثالث استفاده میکنند که به صورت آنلاین از طریق سامانههای رسمی بیمه قابل انجام است.
بیمه شخص ثالث چیست؟ به زبان ساده
به طور خلاصه، بیمه شخص ثالث ( به انگلیسی “Third-Party Insurance” ) یک بیمه اجباری برای وسایل نقلیه است و خسارتهای مالی و جانی واردشده در تصادفات را جبران میکند. در این بیمه، مالک خودرو؛ شخص اول، شرکت بیمه؛ شخص ثانی و افراد زیان دیده؛ شخص ثالث محسوب میشوند.
این بیمه به این منظور طراحی شده است که در صورت وقوع حادثه، هزینههای پزشکی، خسارات مالی و حتی دیه به افرادی که در تصادف آسیب دیدهاند، پرداخت شود. در واقع، بیمه شخص ثالث به عنوان یک حمایت مالی برای افرادی است که ممکن است در اثر تصادفات رانندگی آسیب ببینند، بدون اینکه خود راننده مقصر باشد.
شخص ثالث کیست؟
همانطور که در تعریف بیمه شخص ثالث به آن اشاره کردیم، شخص ثالث به کسانی گفته میشود که در حادثه رانندگی دخالتی نداشتهاند و آسیبدیده یا زیاندیده بهحساب میآیند. این افراد ممکن است شامل عابران پیاده، سرنشینان خودروها، رانندگان دیگر یا هر فرد دیگری باشند که در اثر تصادف آسیب میبینند.
در بیمه نامه شخص ثالث ممکن است با دو اصطلاح تعهد بدنی و تعهد راننده روبرو شوید، در ادامه آنها را نیز بررسی خواهیم کرد:
تعهد بدنی بیمه شخص ثالث چیست؟
تعهد بدنی یعنی اگر در یک تصادف، افراد دیگر مثل عابران پیاده، سرنشینان خودروی شما یا سرنشینان خودروهای دیگر آسیب ببینند یا فوت کنند، شرکت بیمه تمام هزینههای درمان، غرامت نقص عضو و دیه آنها را پرداخت میکند. این پوشش بار مالی سنگین دیه آسیبدیدگان حادثه را بهطور کامل از دوش راننده مقصر برمیدارد.
تعهد راننده در بیمه شخص ثالث چیست؟
این بخش دقیقاً برای وقتهایی است که خود راننده در تصادف مقصر بوده و آسیب جانی دیده است؛ بیمه هزینههای درمان، دیه فوت و غرامت نقص عضو راننده مقصر را جبران میکند. بنابراین اگر خودتان مقصر حادثه باشید و آسیب ببینید، این پوشش حامی جانی شماست، هرچند خسارت مالی ماشینتان را پرداخت نمیکند.
بیمه شخص ثالث برای چیست؟ داشتن آن چه اهمیتی دارد؟
خیلی ها میپرسند بیمه شخص ثالث برای چیست؟ در واقع این بیمه برای جبران خسارت های مالی که ممکن است به دیگران وارد شود، مناسب خواهد بود.
داشتن بیمه شخص ثالث نه تنها یک الزام قانونی در کشور ایران است، بلکه ضروریترین وسیله برای محافظت از حقوق اشخاص ثالث است. هر شخصی که دارای وسیله نقلیه است، موظف به خرید این بیمه بوده و در صورتی که بدون بیمهنامه رانندگی کند، طبق قانون باید جریمه شود.
علاوه بر جنبه قانونی، این بیمه برای جلوگیری از بار مالی سنگین در صورتی که راننده مقصر شناخته شود، طراحی شده است. برای مثال، در صورتی که یک فرد در یک تصادف باعث آسیب جسمی یا مالی به فردی دیگر شود، بیمه شخص ثالث هزینههای دیه یا درمان فرد آسیبدیده را جبران میکند.
به همین دلیل، اگر شما مقصر حادثهای باشید، مسئولیت جبران خسارات افراد ثالث بهعهده شما است و این مسئولیت توسط بیمه شخص ثالث پوشش داده میشود. در این شرایط، بیمه به شما کمک میکند که بدون هیچگونه فشار مالی اضافی، مسئولیت خود را نسبت به فرد آسیبدیده ایفا کنید.
برای بسیاری از رانندگان، خرید بیمه شخص ثالث مهمترین گام برای جلوگیری از جریمهها و مشکلات قانونی است. همچنین، در انتخاب بهترین بیمه شخص ثالث، باید به ویژگیهایی مانند نرخ دیه سالیانه، سقف پوشش و خدمات پس از فروش توجه کرد. به طور کلی، بیمه شخص ثالث به عنوان یک مسئولیت اجتماعی و قانونی برای حفظ امنیت جادهها و حمایت از افراد آسیبدیده در تصادفات شناخته میشود و در واقع نقش مهمی در ایمنی جامعه ایفا میکند.
پوشش های بیمه شخص ثالث چیست؟ و چه خساراتی را پرداخت میکند؟
بیمه شخص ثالث به عنوان یک بیمه قانونی و ضروری برای رانندگان، مسئولیت جبران خسارات به افراد و اموال دیگران را بر عهده دارد. این بیمه به طور کلی شامل سه نوع پوشش اصلی است: پوشش مالی، پوشش جانی، پوشش حوادث راننده ( راننده مقصر) و در برخی موارد، پوششهای اضافی.
اما به صورت کلی، لیست پوششهای بیمه شخص ثالث بدین شرح است:
- غرامت فوت، نقص عضو و از کار افتادگی
- هزینههای پزشکی و درمانی
- دیه ارش
- هزینه تعمیر، بازسازی و تعویض قطعات وسایل نقلیه زیاندیده
- خسارت وارده به بار و اثاثیه مجاز وسایل نقلیه شخص ثالث
- خسارت وارده به اموال عمومی شهری و جادهای
- خسارت وارده به ساختمانها، مغازهها، دیوارها و ابنیه
- خسارت وارده به احشام و حیوانات حلالگوشت یا دارای مالکیت شرعی و قانونی
- افت قیمت خودرو زیاندیده
هر یک از این پوششها به صورت دقیق و مشخص وظیفه جبران خسارتهای وارده به دیگران در تصادفات رانندگی را بر عهده دارند. داشتن این پوششها برای هر رانندهای ضروری است تا در صورت وقوع حادثه، بدون نگرانی از پرداخت هزینههای سنگین، بتوانند جبران خسارتهای ناشی از تصادف را انجام دهند.
در ادامه به توضیح هر یک از این پوششها میپردازیم تا شما بتوانید به طور دقیق با مزایای بیمه شخص ثالث آشنا شوید.
الف؛ پوشش مالی؛ جبران خسارات مالی
پوشش مالی بیمه شخص ثالث مسئول جبران خسارات مالی است که به اموال اشخاص ثالث (افرادی که در حادثه آسیب ندیدهاند ولی مال آنها آسیب دیده است) وارد میشود. برای مثال، اگر در یک تصادف، شما به خودروی دیگری آسیب وارد کنید، بیمه شخص ثالث هزینه تعمیرات خودروی آسیبدیده را پرداخت خواهد کرد.
این پوشش شامل خساراتی از قبیل آسیب به خودرو، اموال عمومی، وسایل نقلیه دیگر، و حتی ساختمانها میشود. یکی از مزایای عمده این پوشش، این است که راننده بدون نگرانی از پرداخت هزینههای کلان برای تعمیرات اموال، میتواند مسئولیت خود را انجام دهد و خسارات مالی واردشده را جبران کند.
لیست کامل پوشش مالی بیمه شخص ثالث بر اساس قانون جدید 1405:
- هزینه تعمیر، بازسازی و تعویض قطعات وسایل نقلیه زیاندیده
- خسارت وارده به بار و اثاثیه مجاز وسایل نقلیه شخص ثالث
- خسارت وارده به اموال عمومی شهری و جادهای (گاردریل، تابلوها، تیر برق، چراغ راهنمایی، درختان)
- خسارت وارده به ساختمانها، مغازهها، دیوارها و ابنیه
- خسارت وارده به احشام و حیوانات حلالگوشت یا دارای مالکیت شرعی و قانونی
- افت قیمت خودرو زیاندیده (طبق اصلاحیهها و رویههای قانونی جدید)
ب؛ پوشش جانی؛ جبران خسارات بدنی و پزشکی
پوشش جانی در بیمه شخص ثالث به جبران خسارات بدنی و پزشکی مربوط میشود که به فرد آسیبدیده وارد میشود. این شامل هزینههای درمان، جراحی، بستری شدن در بیمارستان، یا حتی هزینههای دیه در صورت فوت فرد آسیبدیده است. اگر شما در یک تصادف مقصر باشید و شخص دیگری آسیب جسمی ببیند، بیمه شخص ثالث تمامی هزینههای مربوط به درمان آن فرد را پوشش خواهد داد.
این پوشش برای حفاظت از حقوق فرد آسیبدیده و جلوگیری از فشار مالی به راننده مقصر در نظر گرفته شده است. بنابراین، اگر در حادثهای کسی دچار آسیب بدنی شود، بیمه شخص ثالث هزینههای آن را تحت پوشش قرار میدهد، بدون اینکه راننده مجبور به پرداخت این هزینهها به صورت شخصی باشد.
ج؛ پوشش حوادث راننده (خسارت جانی راننده مقصر)
این پوشش مختص جبران خسارتهای جانی واردشده به شخص راننده مقصر حادثه است و هزینههای درمان، غرامت نقصعضو و دیه فوت او را پوشش میدهد. تعهدات این بخش تنها جانی است و هیچگونه خسارت مالی واردشده به خودروی راننده مقصر را شامل نمیشود.
لیست پوشش حوادث راننده در بیمه شخص ثالث، بدین شرح است:
- غرامت فوت راننده مقصر (معادل دیه ماه غیرحرام)
- غرامت نقص عضو دائم راننده مقصر
- غرامت ازکارافتادگی دائم راننده مقصر
- هزینههای پزشکی و درمانی راننده مقصر
د؛ پوششهای اضافی؛ آیا بیمه شخص ثالث شامل هزینههای دیگر میشود؟
در حالی که بیمه شخص ثالث عمدتاً خسارات وارد شده به اشخاص ثالث را پوشش میدهد، برخی شرکتهای بیمه به مشتریان خود گزینههای اضافی را برای بهبود شرایط پوشش ارائه میدهند. برای مثال، بیمه شخص ثالث ممکن است شامل هزینههای درمانی راننده مقصر، بیمه جبران خسارت برای اموال خود راننده یا حتی پرداخت هزینههای مربوط به عواقب قانونی حادثه باشد.
با این حال، باید توجه داشت که چنین پوششهایی به طور معمول جزو پوششهای اصلی بیمه شخص ثالث نیستند و باید به صورت جداگانه و با پرداخت هزینه بیشتر به قرارداد بیمه اضافه شوند. در نتیجه، هنگام خرید بیمه شخص ثالث باید با دقت شرایط و پوششهای اضافی را بررسی کنید تا اطمینان حاصل کنید که تمام نیازهای احتمالی شما پوشش داده خواهد شد.
تعرفه و قیمت بیمه شخص ثالث 1405
در سال 1405، قیمت بیمه شخص ثالث با توجه به عوامل مختلفی تعیین میشود که در ادامه به تفصیل به آنها میپردازیم.
عوامل مؤثر بر نرخ بیمه شخص ثالث، عبارتند از:
- نرخ دیه: یکی از عوامل اصلی تعیینکننده قیمت بیمه شخص ثالث، نرخ دیه است که هر ساله توسط قوه قضائیه اعلام میشود. در سال 1405، نرخ دیه در ماههای حرام 2 میلیارد و 800 میلیون تومان و در ماههای غیرحرام 2 میلیارد و 100 میلیون تومان تعیین شد. این افزایش نرخ دیه، تأثیر مستقیمی بر افزایش قیمت بیمه شخص ثالث داشته است.
- مدل و سال ساخت خودرو: نوع و مدل خودرو، بهویژه تعداد سیلندر و سال ساخت آن، بر نرخ بیمه تأثیرگذار است. خودروهای با تعداد سیلندر بالاتر یا مدلهای جدیدتر معمولاً نرخ بیمه بالاتری دارند.
- تعداد سیلندر: تعداد سیلندر خودرو نیز بر نرخ بیمه تأثیر دارد؛ خودروهای با تعداد سیلندر بیشتر معمولاً نرخ بیمه بالاتری دارند.
- نوع کاربری خودرو: خودروهای با کاربریهای خاص مانند تاکسیها، خودروهای باربری یا خودروهای آموزشی به دلیل استفاده بیشتر و ریسک بالاتر، نرخ بیمه بالاتری دارند.
- تخفیفها و جریمه دیرکرد: سابقه رانندگی، تعداد تخلفات و تصادفات، و همچنین تأخیر در تمدید بیمه شخص ثالث میتوانند بر نرخ بیمه تأثیرگذار باشند.
تغییرات نرخ بیمه در سال 1405 و تاثیر نرخ دیه
با توجه به افزایش نرخ دیه در سال 1405، قیمت بیمه شخص ثالث نیز افزایش یافته است. برای مثال، قیمت بیمه شخص ثالث برای خودروهای سواری مانند پراید، پیکان و سمند به ۸ میلیون و ۹۴۴ هزار تومان رسیده است.
مقایسه نرخ بیمه شخص ثالث در شرکتهای مختلف
نرخ بیمه شخص ثالث در شرکتهای مختلف ممکن است تفاوتهایی داشته باشد. این تفاوتها به عواملی مانند تخفیفهای ارائهشده، خدمات اضافی و شرایط خاص هر شرکت بستگی دارد. برای مثال، برخی شرکتها ممکن است تخفیفهای ویژهای برای مشتریان خود ارائه دهند یا خدمات اضافی مانند مشاوره رایگان یا خدمات امداد جادهای داشته باشند.
نحوه محاسبه قیمت بیمه شخص ثالث و معرفی ابزارهای آنلاین استعلام قیمت
برای محاسبه قیمت بیمه شخص ثالث، میتوانید از ابزارهای آنلاین استفاده کنید که با وارد کردن اطلاعات خودرو و راننده، قیمت دقیق را محاسبه میکنند.
این ابزارها معمولا اطلاعاتی مانند مدل و سال ساخت خودرو، تعداد سیلندر، سابقه رانندگی و تخلفات را از شما میخواهند. برخی از این وبسایتها همچنین امکان مقایسه نرخ بیمه در شرکتهای مختلف را فراهم میکنند تا بتوانید بهترین گزینه را انتخاب کنید.
در نهایت، توصیه میشود قبل از خرید بیمه شخص ثالث، با مشاوران بیمه مشورت کنید تا بهترین پوشش و نرخ را متناسب با نیازهای خود انتخاب نمایید.
بهترین بیمه شخص ثالث کدام است؟ ( ویژگی های یک بیمه مناسب)
انتخاب بهترین بیمه شخص ثالث یکی از دغدغههای مهم دارندگان وسایل نقلیه است. با توجه به اجباری بودن این بیمه و تأثیر مستقیم آن بر امنیت مالی و حقوقی رانندگان، انتخاب یک شرکت بیمه معتبر و مناسب اهمیت زیادی دارد. اما بهترین بیمه شخص ثالث باید چه ویژگیهایی داشته باشد؟
در ادامه به معیارهای کلیدی برای انتخاب یک بیمه مناسب میپردازیم و همچنین مقایسهای از شرکتهای بیمه معتبر ارائه خواهیم کرد.
۱- میزان پوشش مالی و جانی
یکی از مهمترین معیارها برای انتخاب بهترین بیمه شخص ثالث، سقف تعهدات مالی و جانی است که شرکت بیمه ارائه میدهد. میزان این پوششها تأثیر مستقیمی بر حمایت مالی شما در برابر خسارات احتمالی دارد.
- پوشش جانی: شامل خسارات جانی (دیه) اشخاص ثالث در تصادفات رانندگی میشود. سقف این تعهدات معمولا بر اساس نرخ دیه در سال جاری تعیین میشود. در سال 1405، میزان دیه در ماههای حرام 2 میلیارد و 800 میلیون تومان و در ماههای عادی 2 میلیارد و 100 میلیون تومان تعیین شده است.
- پوشش مالی: این بخش مربوط به خسارات مالی واردشده به اموال اشخاص ثالث است. حداقل پوشش مالی بیمه شخص ثالث در سال 1405، میزان 70 میلیون تومان است، اما برخی شرکتها پوششهای بالاتر را نیز ارائه میدهند. انتخاب بیمهای با پوشش مالی بالا میتواند خیال شما را از بابت خسارات احتمالی راحتتر کند.
۲- سرعت و کیفیت خدمات پس از فروش
یکی دیگر از معیارهای مهم در انتخاب بهترین بیمه شخص ثالث، نحوه ارائه خدمات پس از فروش و سرعت پرداخت خسارت است. شرکتهای بیمهای که فرآیند بررسی و پرداخت خسارت را در کوتاهترین زمان ممکن انجام میدهند، گزینههای بهتری محسوب میشوند.
معیارهای سنجش کیفیت خدمات بیمه شامل موارد زیر است:
- سرعت بررسی مدارک و تشکیل پرونده خسارت
- میزان رضایت مشتریان از فرآیند پرداخت خسارت
- وجود مراکز پرداخت خسارت در شهرهای مختلف
- ارائه خدمات مشاورهای و پشتیبانی ۲۴ ساعته
۳- میزان رضایت مشتریان از شرکت بیمه
برای انتخاب بهترین بیمه شخص ثالث، بررسی نظرات و تجربههای مشتریان دیگر میتواند بسیار کمککننده باشد. شرکتهایی که توانستهاند رضایت مشتریان را در بخشهای مختلف از جمله سرعت پرداخت خسارت، برخورد کارشناسان و فرآیند صدور و تمدید بیمه جلب کنند، گزینههای بهتری برای انتخاب هستند.
برخی از منابع معتبر برای بررسی نظرات کاربران شامل:
- نظرات و امتیازهای ثبتشده در سایتهای مقایسه بیمه
- بررسی تجربیات کاربران در شبکههای اجتماعی
- رتبهبندی شرکتهای بیمه از سوی بیمه مرکزی
۴- امکان پرداخت اقساطی
با توجه به افزایش قیمت بیمه شخص ثالث در سال 1405، بسیاری از شرکتهای بیمه امکان پرداخت اقساطی را برای مشتریان خود فراهم کردهاند. برخی شرکتها علاوه بر پرداخت اقساطی، تسهیلاتی مانند تخفیفهای ویژه برای رانندگان کمریسک را نیز ارائه میدهند. قبل از خرید بیمه، بهتر است شرایط اقساطی و میزان پیشپرداخت را بررسی کنید.
جدول مقایسه بیمه شخص ثالث از چند شرکت معتبر
برای انتخاب بهترین بیمه شخص ثالث، در جدول زیر برخی از شرکتهای معتبر بیمه را از نظر قیمت، سقف پوشش مالی و جانی، و خدمات پس از فروش مقایسه کردهایم.
| نام شرکت بیمه | سقف پوشش مالی (میلیون تومان) | سرعت پرداخت خسارت | پرداخت اقساطی | رضایت مشتریان |
| بیمه ایران | تا 1.400 | بالا | دارد | بالا |
| بیمه آسیا | تا 1.400 | بالا | دارد | بالا |
| بیمه البرز | تا 1.400 | بالا | دارد | بالا |
| بیمه پارسیان | تا 1.400 | متوسط | دارد | متوسط |
| بیمه پاسارگاد | تا 1.400 | متوسط | دارد | بالا |
این جدول میتواند به ما کمک کند تا بر اساس نیاز و شرایط خود، بهترین بیمه شخص ثالث را انتخاب کنیم. توجه داشته باشید که قیمت بیمه شخص ثالث در این شرکتها ممکن است بسته به نوع خودرو، تخفیفهای عدم خسارت، و شرایط پرداخت متفاوت باشد.
برای انتخاب بهترین بیمه شخص ثالث، بهتر است علاوه بر قیمت، به سطح پوشش مالی و جانی، سرعت پرداخت خسارت، رضایت مشتریان و امکان پرداخت اقساطی توجه کنیم.
با مقایسه شرکتهای مختلف و بررسی شرایط هرکدام، میتوانید گزینهای را انتخاب کنید که بیشترین پوشش و بهترین خدمات را به شما ارائه دهد. همچنین، استعلام قیمت بیمه شخص ثالث از سایتهای معتبر به شما کمک میکند تا بهترین تصمیم را بگیرید.
تفاوت بیمه شخص ثالث با بیمه بدنه چیست؟
به طور خلاصه بیمه شخص ثالث اجباری است و خسارتهای جانی و مالی واردشده به افراد زیاندیده در تصادف را پرداخت میکند. در مقابل، بیمه بدنه اختیاری است و خسارتهای مالی خودروی راننده/مالک را در اثر حوادث، آتشسوزی، سرقت، بلایای طبیعی یا مقصر بودن خود او در تصادف جبران مینماید.
بیمه خودرو یکی از اصلیترین راههای کاهش خسارات مالی ناشی از تصادفات، سرقت و حوادث طبیعی است. در این میان، بیمه شخص ثالث و بیمه بدنه دو نوع بیمه رایج برای خودروها هستند که تفاوتهای مهمی با یکدیگر دارند. در ادامه، این تفاوتها را بهصورت جزئیتر بررسی میکنیم.
شماره 1؛ تفاوت پوششهای بیمه بدنه و شخص ثالث
مهمترین فرق بیمه بدنه با شخص ثالث در پوشش های آنها است. بیمه شخص ثالث مسئولیت جبران خسارتهای جانی و مالی واردشده به افراد دیگر را در تصادفات رانندگی بر عهده دارد. بر این اساس، دیه، نقص عضو و کلیه هزینههای پزشکی آسیبدیدگان حادثه بهطور کامل توسط شرکت بیمهگر پرداخت میشود.
علاوه بر آسیبهای جانی، تمامی خسارات واردشده به اموال منقول و غیرمنقول اشخاص ثالث نظیر تصادف با خودروی دیگر یا تخریب دیوار و مغازه جبران خواهد شد تا بار مالی حوادث از دوش راننده برداشته شود.
این در حالی است که بیمه بدنه خسارات وارده به خودروی شخص بیمهگذار را پوشش میدهد، حتی اگر خود راننده مقصر اصلی تصادف شناخته شود. این بیمهنامه علاوه بر سوانح جادهای، خطراتی چون سرقت کلی و جزئی خودرو و حوادث طبیعی مانند سیل، زلزله، طوفان و آتشسوزی را نیز شامل میشود. مالکان خودرو همچنین میتوانند با افزودن پوششهای تکمیلی نظیر شکست شیشه، سرقت قطعات و هزینه ایابوذهاب در زمان تعمیر، سطح حفاظت از سرمایه خود را کامل کنند.
در جدول زیر به صورت کامل، خسارت های تحت پوشش بیمه بدنه و شخص ثالث را مقایسه کردیم:
| ویژگی | بیمه شخص ثالث | بیمه بدنه |
| اجباری یا اختیاری | اجباری بر اساس قانون | اختیاری |
| پوشش مالی | جبران خسارات مالی اشخاص ثالث | جبران خسارت خودروی بیمهشده |
| پوشش جانی | دیه و هزینههای درمانی اشخاص ثالث | ندارد (مگر در صورت انتخاب پوششهای اضافی) |
| پوشش سرقت خودرو | ندارد | دارد |
| پوشش حوادث طبیعی | ندارد | دارد (زلزله، سیل، طوفان، آتشسوزی و…) |
| پوشش خسارت تصادف | برای اشخاص ثالث | برای خودروی بیمهشده |
| پوشش شکست شیشه | ندارد | دارد (در صورت انتخاب پوشش اضافی) |
| هزینه بیمه | وابسته به مدل خودرو، سوابق راننده و نرخ دیه | وابسته به ارزش خودرو، پوششهای انتخابی و تخفیفها |
| پرداخت خسارت در تصادف | خسارت اشخاص ثالث را جبران میکند | خسارت خودروی خود راننده را جبران میکند |
با این جدول، دریک نگاه و به صورت خلاصه به وضعیت پوشش بیمه ها دسترسی خواهید داشت.
شماره 2؛ مقایسه هزینههای بیمه بدنه و شخص ثالث
هزینه بیمه شخص ثالث بهصورت پایه بر اساس نرخ دیه مصوب سالانه، نوع خودرو، مدل و نوع کاربری آن تعیین شده و تحت تعرفههای مشخص و نظارت مستقیم بیمه مرکزی قرار دارد، بهطوری که نرخ حقبیمه برای خودروهای پرقدرت و پرخطر به مراتب بیشتر است.
در مقابل، محاسبه هزینه بیمه بدنه کاملا بر مبنای ارزش روز خودرو و سقف پوششهای انتخابی صورت میگیرد؛ این بیمهنامه به دلیل داشتن تخفیفهای ویژه (مانند تخفیف عدم خسارت) انعطافپذیری بیشتری دارد، اما بهطور کلی هزینه آن برای خودروهای لوکس و گرانقیمت بهمراتب بالاتر خواهد بود.
شماره 3؛ مقایسه اجباری یا اختیاری بودن بیمه شخص ثالث و بدنه
بیمه شخص ثالث اجباری است و طبق قانون، نداشتن آن موجب ثبت جریمه دیرکرد روزانه، عدم امکان نقلوانتقال و توقیف خودرو توسط پلیس راهور میشود. در حالیکه بیمه بدنه یک پوشش کاملا اختیاری است و هر رانندهای میتواند بر اساس ارزش دارایی، میزان ریسکپذیری و نیاز شخصی خود، نسبت به خرید یا عدم خرید آن تصمیمگیری کند
شماره 4؛ مقایسه نحوه پرداخت خسارت
یکی دیگر از تفاوت های بیمه شخص ثالث و بدنه در نحوه پرداخت خسارت است. در بیمه شخص ثالث در صورت وقوع تصادف، شرکت بیمه خسارتهای جانی و مالی واردشده به اشخاص ثالث را تا سقف تعهدات درجشده در بیمهنامه پرداخت میکند. چنانچه میزان خسارت از سقف پوشش بیمه بیشتر باشد، راننده مقصر باید مابهالتفاوت مبلغ را شخصاً پرداخت کند.
اما در بیمه بدنه، پس از اعلام حادثه و بررسی میزان خسارت توسط کارشناس شرکت بیمه، هزینه تعمیر خودرو یا مبلغ خسارت طبق مفاد بیمهنامه به مالک پرداخت میشود. بااینحال، در برخی موارد ممکن است شرکت بیمه با توجه به میزان استهلاک قطعات، فرانشیز و شرایط بیمهنامه، تنها بخشی از خسارت را جبران کند.
یک پرسش مهم: آیا داشتن هر دو بیمه ضروری است؟
خیر، اما برای افرادی که در دسته های زیر قرار میگیرند، پیشنهاد می کنیم که حتما از هر دو بیمه استفاده کنند.
- خودروهای گرانقیمت و لوکس: اگر هزینه تعمیرات خودروی شما بالاست، بیمه بدنه میتواند از خسارات سنگین جلوگیری کند.
- رانندگانی که زیاد در جاده هستند: احتمال تصادف بالا است، بنابراین داشتن بیمه بدنه در کنار بیمه شخص ثالث توصیه میشود.
- ساکنین مناطق پرخطر: اگر در منطقهای زندگی میکنید که سرقت خودرو یا وقوع بلایای طبیعی شایع است، بیمه بدنه ضروری خواهد بود.
با این اطلاعات، میتوانید تصمیم بگیرید که فقط بیمه شخص ثالث بگیرید یا بیمه بدنه را نیز به بیمهنامه خود اضافه کنید.
نحوه استعلام بیمه شخص ثالث چگونه است؟
استعلام بیمه شخص ثالث بهسادگی از طریق سامانه سنهاب بیمه مرکزی، ارسال کد ملی و شماره بیمهنامه به سامانه پیامکی ۳۰۰۰۲۶۲۱ یا استفاده از اپلیکیشنها و سایتهای آنلاین بیمه امکانپذیر است. در این روشها کافی است اطلاعاتی مانند شماره بیمهنامه، کد ملی، شماره پلاک یا کد VIN خودرو را وارد کنید تا وضعیت اعتبار، اصالت و درصد تخفیفات عدم خسارت بلافاصله نمایش داده شود.
اما اگر بخواهیم به صورت مفصل تر بگوییم، خوشبختانه، با پیشرفت فناوری، روشهای متعددی برای استعلام بیمه شخص ثالث وجود دارد که هر کدام دارای مزایای خاص خود هستند. در این بخش، روشهای مختلف استعلام بیمه شخص ثالث را بررسی خواهیم کرد.
روش ۱؛ استعلام بیمه شخص ثالث از طریق سایت بیمه مرکزی
بیمه مرکزی ایران سامانهای رسمی برای استعلام بیمه شخص ثالث فراهم کرده است. در این روش، کاربران میتوانند با مراجعه به سایت سنهاب (سامانه نظارت و هدایت الکترونیکی بیمه) اطلاعات بیمهنامه خود را بررسی کنند. مراحل انجام این کار عبارتاند از:
- ورود به سایت بیمه مرکزی به آدرس https://www.centinsur.ir/
- انتخاب گزینه «استعلام بیمهنامه شخص ثالث»
- وارد کردن اطلاعات مورد نیاز مانند کد ملی و شماره پلاک
- مشاهده اطلاعات بیمهنامه شامل شرکت بیمهگر، تاریخ شروع و پایان بیمهنامه و میزان پوششها
این روش ساده و سریع بوده و برای تمامی بیمهنامههای ثبتشده در سامانه بیمه مرکزی قابل استفاده است.
روش ۲؛ استعلام از طریق اپلیکیشنهای موبایل
بسیاری از شرکتهای بیمه و پلتفرمهای آنلاین بیمه، اپلیکیشنهایی ارائه دادهاند که به کاربران امکان استعلام بیمه شخص ثالث را میدهند. کاربران میتوانند با نصب این اپلیکیشنها روی گوشی همراه خود، اطلاعات بیمهای خودرو را مشاهده کنند. برخی از این اپلیکیشنها حتی امکان تمدید و خرید آنلاین بیمه را نیز فراهم میکنند.
روش ۳؛ استعلام بیمه شخص ثالث از طریق پیامک
بیمه مرکزی این امکان را برای رانندگان فراهم کرده است که با ارسال پیامک حاوی کد یکتای بیمهنامه به سرشماره ۳۰۰۰۲۶۲۱ ، اطلاعات بیمه خود را دریافت کنند. این روش برای کسانی که دسترسی به اینترنت ندارند بسیار مفید است.
اهمیت استعلام بیمه شخص ثالث چیست؟
بررسی وضعیت بیمهنامه از طریق این روشها اهمیت زیادی دارد، زیرا:
- از جعلی نبودن بیمهنامه اطمینان حاصل میشود.
- امکان پیگیری وضعیت بیمه خودرو قبل از خرید یا فروش فراهم میشود.
- از مشکلات قانونی و جریمههای احتمالی ناشی از نداشتن بیمه جلوگیری میشود.
- در صورت نزدیک شدن به تاریخ انقضای بیمه، مالک خودرو میتواند سریعتر اقدام به تمدید کند.
قانون بیمه شخص ثالث در ایران
بیمه شخص ثالث در ایران تحت نظارت بیمه مرکزی قرار دارد و قوانین مشخصی برای آن در نظر گرفته شده است. این قوانین به منظور حمایت از حقوق زیاندیدگان و اطمینان از جبران خسارات مالی و جانی ناشی از تصادفات اجرا میشوند.
مسئولیتهای قانونی رانندگان در قبال بیمه شخص ثالث
بر اساس قانون، تمامی وسایل نقلیه موظف به داشتن بیمه شخص ثالث معتبر هستند. در صورتی که رانندهای بدون داشتن بیمهنامه اقدام به رانندگی کند، با جریمههای قانونی و توقیف خودرو مواجه خواهد شد. همچنین، در صورت بروز تصادف، کلیه هزینههای خسارت بر عهده شخص مقصر خواهد بود.
جریمهها و عواقب نداشتن بیمه شخص ثالث
نداشتن بیمه شخص ثالث میتواند عواقب جدی داشته باشد، از جمله:
- جریمه نقدی روزانه برای هر روز تأخیر در تمدید بیمهنامه
- توقیف خودرو توسط پلیس راهنمایی و رانندگی
- مسئولیت کامل مالی و قانونی در صورت وقوع تصادف
بررسی قانون جدید بیمه شخص ثالث در سال 1405
در سالهای اخیر، تغییراتی در قانون بیمه شخص ثالث ایجاد شده است که شامل افزایش سقف پوشش مالی، افزایش نرخ دیه و اصلاح فرایند پرداخت خسارت میشود. این تغییرات با هدف بهبود خدمات بیمهای و حمایت از زیاندیدگان صورت گرفته است.
چگونه بیمه شخص ثالث ارزانتر بخریم؟
بسیاری از رانندگان به دنبال راههایی برای کاهش هزینههای بیمه شخص ثالث خود هستند. خوشبختانه، روشهای مختلفی برای خرید بیمه با قیمت مناسب وجود دارد. در ادامه به چند راهکار مؤثر برای کاهش هزینه بیمه اشاره میکنیم.
استفاده از تخفیفهای بیمه
تخفیف عدم خسارت یکی از مهمترین عوامل کاهش حقبیمه است؛ بهطوریکه عدم استفاده متوالی از بیمهنامه در طول سالها میتواند تا سقف ۷۰ درصد از هزینه نهایی بیمه بکاهد. همچنین برخی شرکتها برای خریدارانی که حقبیمه را بهصورت نقدی تسویه میکنند، تخفیفهای مازادی در نظر میگیرند؛ ضمن اینکه خودروهای کمریسکتر با مصرف سوخت پایین و ایمنی بالاتر نیز معمولاً از نرخ حقبیمه کمتری برخوردار میشوند.
مقایسه شرکتهای بیمه
اگرچه تعرفه پایه شخص ثالث مصوب است، اما قیمت نهایی در شرکتهای مختلف به دلیل ارائه تخفیفهای مجاز، ساختار پرداخت و پروموشنهای دورهای تفاوت دارد. بهرهگیری از سامانههای آنلاین استعلام و مقایسه بیمه این امکان را فراهم میسازد تا نرخها و شرایط شرکتهای مختلف را در کنار هم ارزیابی کرده و ارزانترین گزینه متناسب با بودجه خود را انتخاب کنید.
نکات مهم در خرید بیمه شخص ثالث ارزانتر
هنگام انتخاب بیمه ارزان، توجه به اعتبار شرکت و سطح توانگری مالی و خدمات پس از فروش آن اهمیت بالایی دارد تا هنگام دریافت خسارت مشکلی پیش نیاید. ازاینرو، باید تمام شرایط، پوششها و سقف تعهدات مالی بیمهنامه را پیش از خرید بهدقت بررسی کرد تا کاهش قیمت به بهای محدود شدن تعهدات و تحمیل هزینههای سنگینتر در حوادث آینده تمام نشود.
نکات و جمع بندی نهایی در مورد بیمه شخص ثالث
همانطور که در این مقاله به آن پرداختیم، بیمه شخص ثالث یکی از مهمترین و حیاتیترین پوششهای بیمهای است که تمامی دارندگان وسایل نقلیه ملزم به تهیه آن هستند. این بیمهنامه به دلیل جبران خسارات مالی و جانی ناشی از تصادفات رانندگی، از جنبه حمایتی و قانونی نقشی تعیینکننده دارد.
در این مقاله جامع، تمامی ابعاد بیمه شخص ثالث از جمله تعاریف پایه، انواع پوششها، عوامل مؤثر بر قیمتگذاری، شیوههای استعلام، تفاوتهای بنیادین با بیمه بدنه، الزامات قانونی و مؤثرترین راهکارهای کاهش هزینه خرید به تفصیل مورد بررسی قرار گرفت.
به عنوان جمعبندی نکات کلیدی، همواره باید به خاطر داشت که داشتن این بیمهنامه کاملاً اجباری بوده و تردد بدون آن پیامدهایی چون جریمههای روزانه و توقیف وسیله نقلیه را در پی دارد. امروزه استعلام اصالت و سوابق بیمهنامه به سادهترین شکل از طریق سامانه سنهاب بیمه مرکزی، اپلیکیشنهای موبایلی و سامانههای پیامکی قابل انجام است؛ ضمن اینکه نرخ حقبیمه هر ساله تحت تأثیر مستقیم نرخ دیه اعلامی و سایر شاخصهای فنی تغییر میکند.
در نهایت، انتخاب بهترین شرکت ارائهدهنده بیمه شخص ثالث نباید صرفاً بر پایه قیمت باشد، بلکه عواملی چون سطح پوششهای مالی، توانگری مالی شرکت، کیفیت خدمات پس از فروش و میزان رضایت بیمهگذاران از اهمیت بالایی برخوردارند. توصیه میشود پیش از تمدید یا خرید بیمهنامه، با استفاده از تخفیفهای عدم خسارت، مقایسه سامانههای آنلاین و ارزیابی روشهای پرداخت، بیمهنامهای مطمئن، کارآمد و اقتصادی متناسب با نیاز خود تهیه کنید.
سوالات متداول (FAQ)
بیمه شخص ثالث چیست؟
بیمه شخص ثالث یک بیمه اجباری برای خودروها است که خسارات جانی و مالی وارد شده به اشخاص ثالث (سرنشینان، عابران پیاده و سایر خودروها) را جبران میکند.
آیا بیمه شخص ثالث اجباری است؟
بله، طبق قانون بیمه شخص ثالث، تمامی وسایل نقلیه موتوری موظف به داشتن این بیمه هستند و نداشتن آن منجر به جریمه و توقیف خودرو میشود.
قیمت بیمه شخص ثالث 1405 چند است؟
قیمت بیمه شخص ثالث 1405 بر اساس نرخ دیه، مدل خودرو، میزان تخفیف عدم خسارت و سایر عوامل تعیین میشود. اما میتوان گفت قیمت حدودی برای خودروهای سواری مانند پراید، پیکان و سمند به ۸ میلیون و ۹۴۴ هزار تومان رسیده است.
فرق بیمه بدنه با بیمه شخص ثالث چیست؟
بیمه شخص ثالث اجباری است و خسارتهای جانی و مالی واردشده به دیگران و راننده مقصر را پوشش میدهد، در حالی که بیمه بدنه اختیاری بوده و خسارتهای مالی واردشده به خودروی خود راننده/مالک را جبران میکند.
بیمه شخص ثالث چه خساراتی را پرداخت میکند؟
بیمه شخص ثالث خسارتهای جانی اشخاص ثالث (دیه فوت، نقص عضو و درمان)، خسارتهای مالی وارده به اموال و خودروی دیگران، و همچنین دیه و هزینههای پزشکی راننده مقصر را پرداخت میکند.
تعهد بدنی بیمه شخص ثالث چیست؟
پوششی است که هزینههای درمانی، غرامت نقصعضو، ازکارافتادگی و دیه فوت اشخاص زیاندیده خارج از خودروی مقصر (عابران، سرنشینان خودروهای دیگر و سرنشینان خودروی مقصر) را تا سقف دیه قانونی جبران میکند.
تعهد راننده در بیمه شخص ثالث چیست؟
پوششی از بیمه شخص ثالث است که منحصراً خسارتهای جانی واردشده به شخص راننده مقصر حادثه از جمله دیه فوت، نقص عضو، ازکارافتادگی و هزینههای پزشکی را پرداخت مینماید.

سلامم ممنون از توضحیات خوبتون
سلام وقتتون بخیر، خیلی خوشحالیم که توضیحات ارائه شده برای شما مفید بوده. از اینکه بادیدگاهتون به ما دلگرمی دادید بسیار سپاسگزاریم🌹🌱