جدیدترین قوانین چک برگشتی چیست؟ اگر چکمان برگشت بخورد، چه میشود؟ چگونه برای چک برگشتی حک جلب بگیریم؟ چگونه چک را رفع سو کنیم؟ هر آنچه که باید درباره محدودیت ها و قوانین جدید چک برگشتی بدانید، در این مقاله از آکادمی کارینکس برای شما بیان خواهیم کرد، پس تا انتهای این مطلب با ما همراه باشید تا هر آنچه که لازم است بدانید را خدمت شما ارائه کنیم.
در سالهای اخیر، با اجرای مقررات جدید چک صیادی و تشدید محدودیتهای بانکی، پاسخ این پرسشها اهمیت بیشتری پیدا کرده است. بنابراین در این مقاله، آخرین قوانین و محدودیتهای چک برگشتی در سال ۱۴۰۵ را بررسی خواهیم کرد و توضیح خواهیم داد که پس از برگشت خوردن چک، چه اتفاقی برای صادرکننده و دارنده آن رخ میدهد و چگونه میتوان مشکل چک برگشتی را برطرف کرد.
چه چکی چک برگشتی محسوب میشود؟
چک برگشتی به چکی گفته میشود که بانک در زمان ارائه آن به دلیل کافی نبودن موجودی یا سایر موانع قانونی، نتواند تمام یا بخشی از مبلغ چک را پرداخت کند و برای مبلغ پرداختنشده گواهی عدم پرداخت صادر شود.
بنابراین، برگشت خوردن چک لزوما به این معنا نیست که حساب صادرکننده کاملا خالی بوده است؛ ممکن است بخشی از مبلغ چک در حساب وجود داشته باشد، اما به علت ناکافی بودن موجودی تا رسیدن به مبلغ نهایی، چک برگشتی محسوب خواهد شد.
در چنین شرایطی بانک موظف است گواهی عدم پرداخت صادر کند. این موضوع در سیستم ثبت و باعث ثبت سو پیشینه در سابقه دارنده چک خواهد شد.
نکته مهم: بر اساس قانون جدید چک برگشتی، اگر حساب صادرکننده کسری موجودی داشته باشد، دارنده چک میتواند مبلغ موجود در حساب را دریافت کند و برای باقیمانده یا کسری مبلغ، گواهی عدم پرداخت بگیرد. همچنین بانک موظف است کسری وجه را از سایر حسابهای انفرادی فرد در همان بانک تأمین کند.
چند روز بعد از برگشت چک حساب مسدود میشود؟
طبق قانون جدید چک، بلافاصله پس از ثبت گواهی عدم پرداخت در سامانه یکپارچه بانک مرکزی، پیامی مبنی بر برگشت چک به تمام بانکها ارسال شده و حداکثر ظرف ۲۴ ساعت، تمامی حسابها و کارتهای بانکی صادرکننده به میزان مبلغ کسری چک مسدود میشود.
گواهی عدم پرداخت در چک برگشتی چیست و چه کاربردی دارد؟
گواهی عدم پرداخت در چک برگشتی سندی رسمی، اداری و حقوقی است که بانک به محض غیرقابل پرداخت بودن چک و به درخواست دارنده آن را صادر میکند. این برگه، مهمترین مدرک قانونی برای اثبات طلب و کلید ورود به تمام مراحل حقوقی، کیفری یا ثبتی است.
در گواهی عدم پرداخت چک برگشتی، اطلاعات زیر به دقت ثبت میشود:
- مشخصات کامل صاحب حساب و صادرکننده
- مشخصات دارنده چک
- علت یا علل دقیق عدم پرداخت وجه چک
- میزان موجودی موجود در حساب و مبلغ پرداختنشده
نکته طلایی: بر اساس قانون جدید صدور چک، هر گواهی عدم پرداخت حتما باید دارای کد رهگیری اختصاصی سامانه یکپارچه بانک مرکزی باشد.
اگر گواهی صادرشده فاقد این کد رهگیری باشد، مراجع قضایی و دفاتر خدمات الکترونیک قضایی هیچگونه دادخواست یا اجراییهای را برای وصول چک ثبت نخواهند کرد. بنابراین هنگام دریافت گواهی از متصدی بانک، حتماً درج کد رهگیری را بررسی کنید.
همچنین خالی از لطف نیست با کاربردهای اصلی گواهی عدم پرداخت آشنا شوید:
- شروع فرایند مسدودی خودکار: با صدور این گواهی و ثبت کد رهگیری، کلیه حسابهای بانکی صادرکننده چک در سراسر شبکه بانکی کشور پس از ۲۴ ساعت به اندازه مبلغ چک مسدود میشوند.
- صدور مستقیم اجراییه دادگاه: امکان تقاضای اجراییه بدون نیاز به دادرسی و جلسات طولانی دادگاه.
- امکان پیگیری و شکایت کیفری: اثبات مهلت قانونی برای شکایت کیفری علیه صادرکننده چک بلامحل.
- توقیف اموال از طریق اجرای ثبت اسناد: امکان معرفی اموال و حسابهای بدهکار بدون اتلاف وقت.
دلایل اصلی برگشت خوردن چک چیست؟
به طور خلاصه دلایل اصلی برگشت خوردن چک می تواند کسری یا عدم موجودی حساب، عدم ثبت یا تایید در سامانه صیاد، عدم تطابق امضا، خط خوردگی، مسدود بودن حساب صادر کننده یا نداشتن پشت نویسی باشد.
پس اگر چکی دارید که برگشت خورده است یا از شخصی چک دریافت کرده اید، حتما دلیل برگشت خوردن چک را از کارمند بانک سوال کنید. برخی بدون آگاهی نسبت به این موضوع با صادرکننده یا تحویل دهنده چک وارد تنش می شوند، چون فکر میکنند حساب شخص مورد نظر موجودی کافی نداشته است.
دلایل برگشت خوردن چک را در ادامه به صورت مفصل تر بررسی خواهیم کرد:
- کسری یا عدم موجودی حساب (شایعترین علت): اگر موجودی حساب جاری صادرکننده در تاریخ مندرج روی چک، کمتر از مبلغ چک باشد یا حساب کاملاً خالی باشد، چک برگشت میخورد، بر اساس اعلام مرکز آمار بانک مرکزی این شایع ترین دلیل برگشت خوردن چک هاست.
- عدم ثبت یا تایید چک در سامانه صیاد (مخصوص چکهای جدید یا بنفش): در قانون جدید، چکهای فیزیکی بدون هویت سیستمی اعتباری ندارند. اگر صادرکننده چک صیادی، اطلاعات آن را در سامانه صیاد ثبت نکرده باشد، یا گیرنده تایید نهایی آن را در سامانه انجام نداده باشد، بانک بههیچوجه وجه چک را پرداخت نخواهد کرد. در این حالت، چک از نظر قانونی اعتبار یک سند تجاری رسمی را برای نقد شدن سریع نخواهد داشت. این مورد برای چک های قدیمی کاربرد ندارد.
- مغایرت امضا و اطلاعات، قلم خوردگی و پشت نویسی: چنانچه امضای روی برگه چک با نمونه امضای ثبتشده صاحب حساب در سیستم بانکی مطابقت نداشته باشد، آن چک چک برگشتی محسوب خواهد شد. همچینین در صورت نداشتن پشت نویسی، قلم خوردگی یا وجود مغایرت در ارقام و اطلاعات، بانک می تواند چک را برگشت بزند.
- مسدود بودن حساب بانکی صادرکننده: اگر حساب جاری به دستور مراجع قضایی، اداره اجرای ثبت یا به دلایل نظارتی و بانکی مسدود شده باشد، بانک امکان برداشت از حساب را نخواهد داشت و بلافاصله چک را برگشت میزند.
- صدور دستور عدم پرداخت توسط صاحب حساب: اگر صاحب حساب ادعا کند چک مفقود شده، به سرقت رفته، جعل شده یا از طریق کلاهبرداری و خیانت در امانت به دست آمده است، میتواند کتبا به بانک دستور عدم پرداخت بدهد. در این صورت، بانک اجازه پاس شدن چک را نخواهد داد.
محدودیت ها و قوانین جدید چک برگشتی چیست؟
مسدودشدن حسابها و کارتهای بانکی، ممنوعیت افتتاح حساب جدید، عدم امکان دریافت وام و دستهچک جدید و عدم امکان صدور و ثبت چک جدید در سامانه صیاد از محدودیتهایی است که طبق قوانین جدید چک برگشتی برای تنبیه آنی صادرکننده در نظر گرفته شده است.
با اصلاح قانون صدور چک، سازوکار نظارت بر گردش چک در ایران از شیوه سنتی و مبتنی بر اسناد کاغذی، به یک ساختار کاملا سیستمی، یکپارچه و متمرکز در سامانه صیاد بانک مرکزی تغییر یافت.
در قانون جدید، چکهای صیادی بنفش دارای شناسه یکتای ۱۶ رقمی هستند و هویت آنها به صورت برخط در سامانه ثبت میشود. هدف اصلی این تغییرات قانونی، افزایش اعتبار اسناد تجاری، کاهش اطاله دادرسی و بالا بردن هزینه تخلف برای صادرکنندگان چک بلامحل است؛ بهطوریکه تبعات برگشت خوردن چک دیگر تنها محدود به پیگیریهای طولانیمدت قضایی نیست و محدودیتهای مالی و بانکی فوری را برای فرد به همراه دارد.
بر اساس ماده ۵ مکرر قانون جدید صدور چک، به محض اینکه برای یک چک گواهی عدم پرداخت با کد رهگیری صادر شود، اطلاعات آن در سامانه یکپارچه بانک مرکزی ثبت شده و سیستم بانکی کشور بدون نیاز به حکم مستقیم دادگاه، صادرکننده را با محرومیتهای چندگانه مواجه میکند.
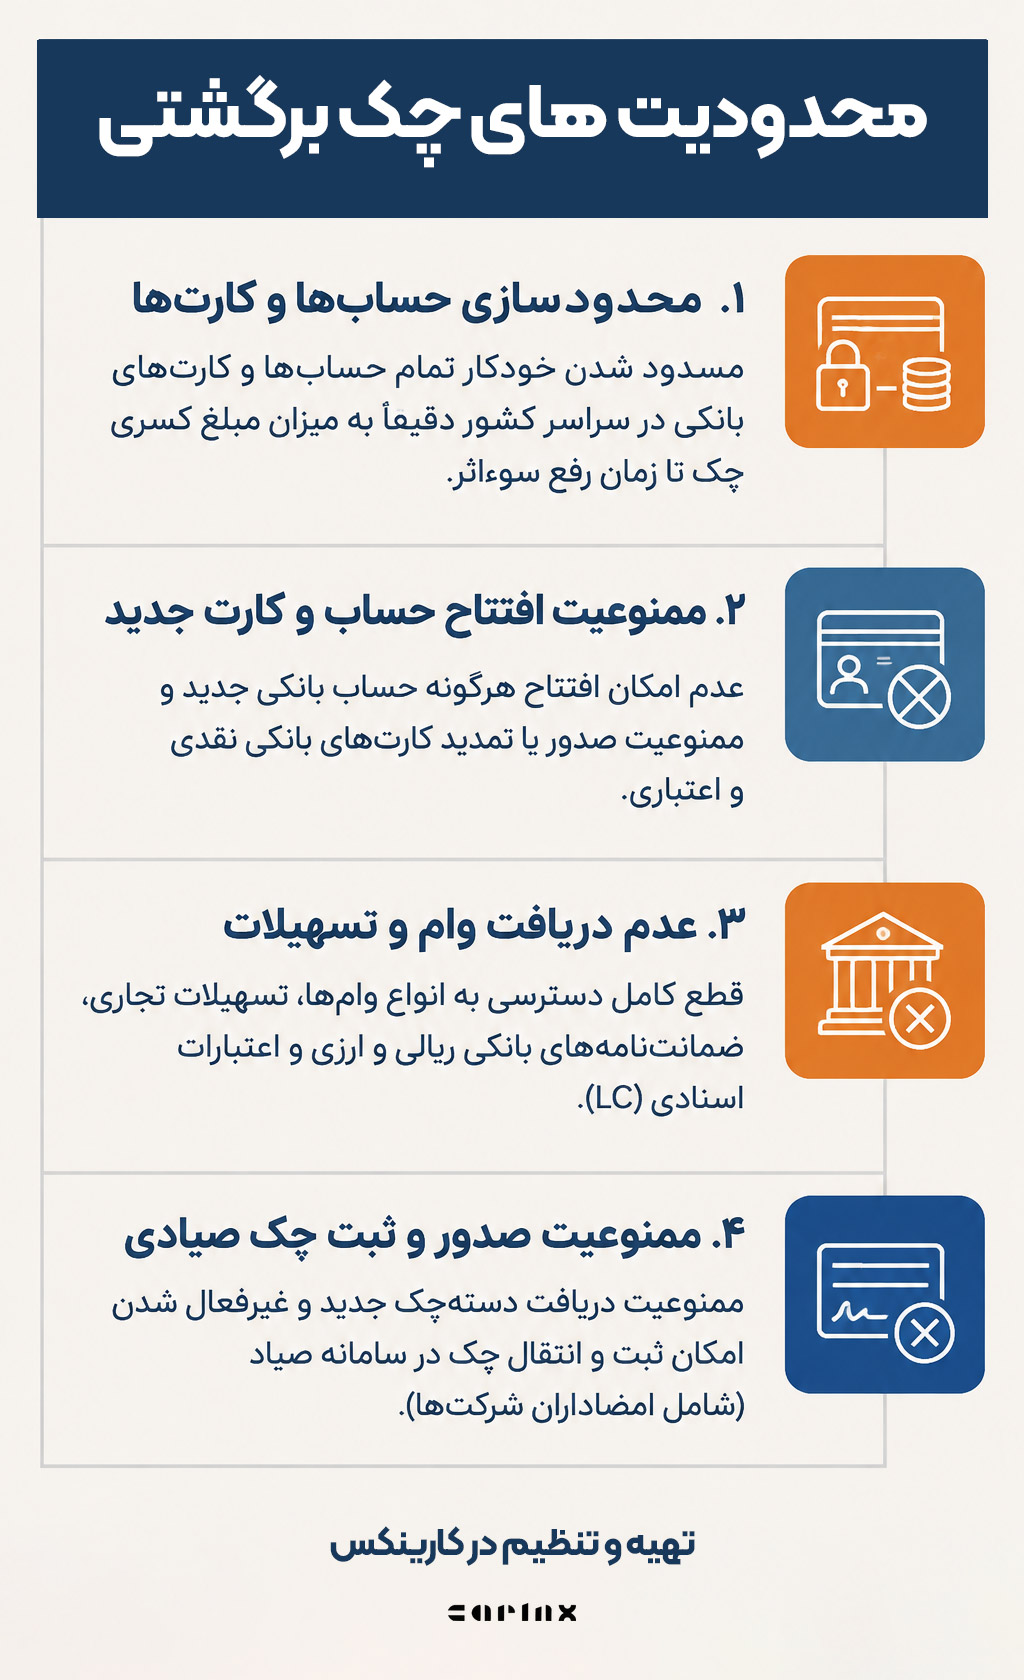
در ادامه با این محدودیت ها صورت مفصل آشنا خواهیم شد. شایان ذکر است که محدودیت های چک برگشتی ظرف مدت ۲۴ ساعت پس از ثبت برگشت چک اعمال میشوند:
۱- مسدود شدن تمامی حسابها و کارتهای بانکی به میزان مبلغ کسری
یکی از اهرمهای بازدارنده قانون جدید، توقیف خودکار وجوه صادرکننده چک در تمام بانکها و موسسات اعتباری کشور است. به محض ثبت گواهی عدم پرداخت در سامانه صیاد، سامانههای نظارتی بانک مرکزی کلیه حسابهای بانکی، سپردههای سرمایهگذاری کوتاهمدت و بلندمدت و کارتهای متصل به آنها را دقیقاً به اندازه مبلغ کسری چک مسدود میکنند.
در این حالت، صادرکننده چک تا زمان تسویه بدهی یا رفع سوء اثر، امکان برداشت یا انتقال این بخش از دارایی خود را در هیچیک از بانکهای کشور نخواهد داشت.
در اوایل ابلاغ قانون جدید چک برگشتی، اگر حساب صادرکننده دارای کسری موجودی بود، تا زمان واریز دوبرابر مبلغ کسری چک آن را مسدود نگه میداشتند!
این قانون در سال های اخیر اصلاح شد.
2- ممنوعیت افتتاح حساب جدید و دریافت کارت بانکی
فردی که چک برگشتی رفع سوء اثر نشده در کارنامه بانکی خود دارد، از نظر اعتبارسنجی شبکه بانکی در وضعیت نامعتبر قرار میگیرد. به همین دلیل، سیستم بانکی از افتتاح هرگونه حساب جدید (اعم از جاری، پسانداز یا سرمایهگذاری) برای وی خودداری میکند.
علاوه بر این، امکان صدور کارتهای بانکی جدید (نقدی، اعتباری یا هدیه) و تمدید کارتهای قبلی تا زمان تعیین تکلیف چک برگشتی برای این شخص وجود نخواهد داشت.
۳- عدم امکان دریافت وام، تسهیلات و ضمانتنامه بانکی
از دیگر ضمانتهای اجرایی سختگیرانه قانون جدید، قطع کامل دسترسی بدهکار به منابع اعتباری شبکه بانکی است. متقاضی در صورت داشتن چک برگشتی، نمیتواند هیچ نوع وام خرد، تسهیلات تجاری، خرید دین، ضمانتنامههای ریالی یا ارزی و حتی اعتبارات اسنادی (LC) دریافت کند.
این محدودیت بهویژه برای فعالان اقتصادی و شرکتهای تجاری میتواند ادامه فعالیتهای روزمره و پروژههای کاری را با چالش جدی روبهرو کند.
۴- ممنوعیت صدور چک جدید و ثبت در سامانه صیاد
صادرکننده چک بلامحل بلافاصله از چرخه استفاده از چک خارج میشود. این محرومیت شامل دو بخش است:
- از یک سو بانکها اجازه صدور دستهچک جدید برای وی را ندارند
- و از سوی دیگر، فرد امکان ثبت هیچ چک جدیدی را در سامانه صیاد برای سایر برگه چکهای باقیمانده در دستهچک فعلی خود نخواهد داشت.
علاوه بر این، در صورت برگشت خوردن چک یک شرکت، محدودیتهای صدور چک شامل حال امضاداران و مدیران مجاز شرکت نیز خواهد شد.
برداشت مستقیم از سایر حسابها در همان بانک (در لحظه مراجعه)
هنگامی که دارنده چک به شعبه بانک صادرکننده مراجعه میکند و موجودی حساب جاری بدهکار برای پاس کردن چک کافی نیست، بانک مکلف است بنا به درخواست دارنده، بلافاصله سایر حسابهای انفرادی و ریالی شخص (شامل حسابهای پسانداز، قرضالحسنه و سپردههای سرمایهگذاری کوتاهمدت یا بلندمدت) در همان بانک را بررسی کند.
چنانچه در این حسابها موجودی وجود داشته باشد، بانک موظف است رأساً مبلغ کسری را از آن حسابها برداشت کرده و به دارنده چک پرداخت کند. در صورتی که مجموع این حسابها نیز کفاف کل مبلغ چک را ندهد، بانک مبلغ موجود را پرداخت کرده و تنها برای مبلغ باقیمانده و وصولنشده، گواهی عدم پرداخت صادر میکند.
مسدودی خودکار وجوه در سایر بانکها و مؤسسات مالی سراسر کشور
اگر در بانک مبدأ هیچ موجودی دیگری وجود نداشته باشد، با صدور گواهی عدم پرداخت و ثبت کد رهگیری در سامانه یکپارچه بانک مرکزی، فرآیند رصد سراسری آغاز میشود.
سامانه بانک مرکزی ظرف مدت حداکثر ۲۴ ساعت، اطلاعات بدهی را به تمام بانکها و مؤسسات اعتباری کشور ارسال میکند. سیستم بهصورت خودکار و بر اساس اولویتبندی قانونی (ابتدا حسابهای جاری، سپس پسانداز و در نهایت سپردههای سرمایهگذاری)، وجوه صادرکننده در تمامی بانکهای دیگر را دقیقاً به میزان مبلغ کسری چک مسدود (فریز) مینماید.
نکته حقوقی مهم برای وصول:
مسدودی وجوه در سایر بانکها بهصورت خودکار انجام میشود، اما بانک مقصد وجوه مسدودشده را مستقیما به حساب دارنده واریز نمیکند. دارنده چک باید با در دست داشتن همان گواهی عدم پرداخت دارای کد رهگیری، از طریق دفتر خدمات الکترونیک قضایی تقاضای صدور اجراییه مستقیم دادگاه یا اقدام از طریق اداره اجرای ثبت را ثبت کند تا قاضی اجرای احکام، دستور انتقال فوری وجوه توقیفشده را به حساب دارنده چک صادر نماید.
سیر تا پیاز شکایت کیفری و گرفتن حکم جلب چک برگشتی
یکی از متمایزترین ویژگیهای سند تجاری چک نسبت به سایر اسناد، داشتن جنبه کیفری در شرایط خاص است. طرح شکایت کیفری این امکان را به دارنده چک میدهد تا علاوه بر وصول طلب، صادرکننده را با مجازات حبس و حکم جلب (دستور بازداشت) روبهرو کند؛ اهرمی قدرتمند که اغلب صادرکننده بدهکار را برای تسویه فوری بدهی پای میز مذاکره میکشاند.
مهلت طلایی شکایت کیفری (قانون ۶ ماه + ۶ ماه)
برای حفظ حق شکایت کیفری و امکان گرفتن دستور جلب صادرکننده، رعایت دقیق دو مهلت قانونی الزامی است:
- مهلت ۶ ماهه اول (برگشت زدن چک): از تاریخ سررسید مندرج روی برگه چک، حداکثر ۶ ماه فرصت دارید به بانک مراجعه و گواهی عدم پرداخت با کد رهگیری دریافت کنید.
- مهلت ۶ ماهه دوم (ثبت شکایت): از تاریخ صدور گواهی عدم پرداخت در بانک، حداکثر ۶ ماه زمان دارید تا از طریق دفاتر خدمات الکترونیک قضایی شکایت کیفری خود را ثبت نمایید.
نکته خیلی مهم در این باره اینکه در صورت سپری شدن هر یک از این دو مهلت زمانی، جنبه کیفری چک کاملا ساقط شده و دیگر امکان دریافت حکم جلب وجود ندارد؛ در این شرایط، دارنده تنها میتواند از مسیرهای حقوقی یا اجرای ثبت برای وصول وجه اقدام کند.
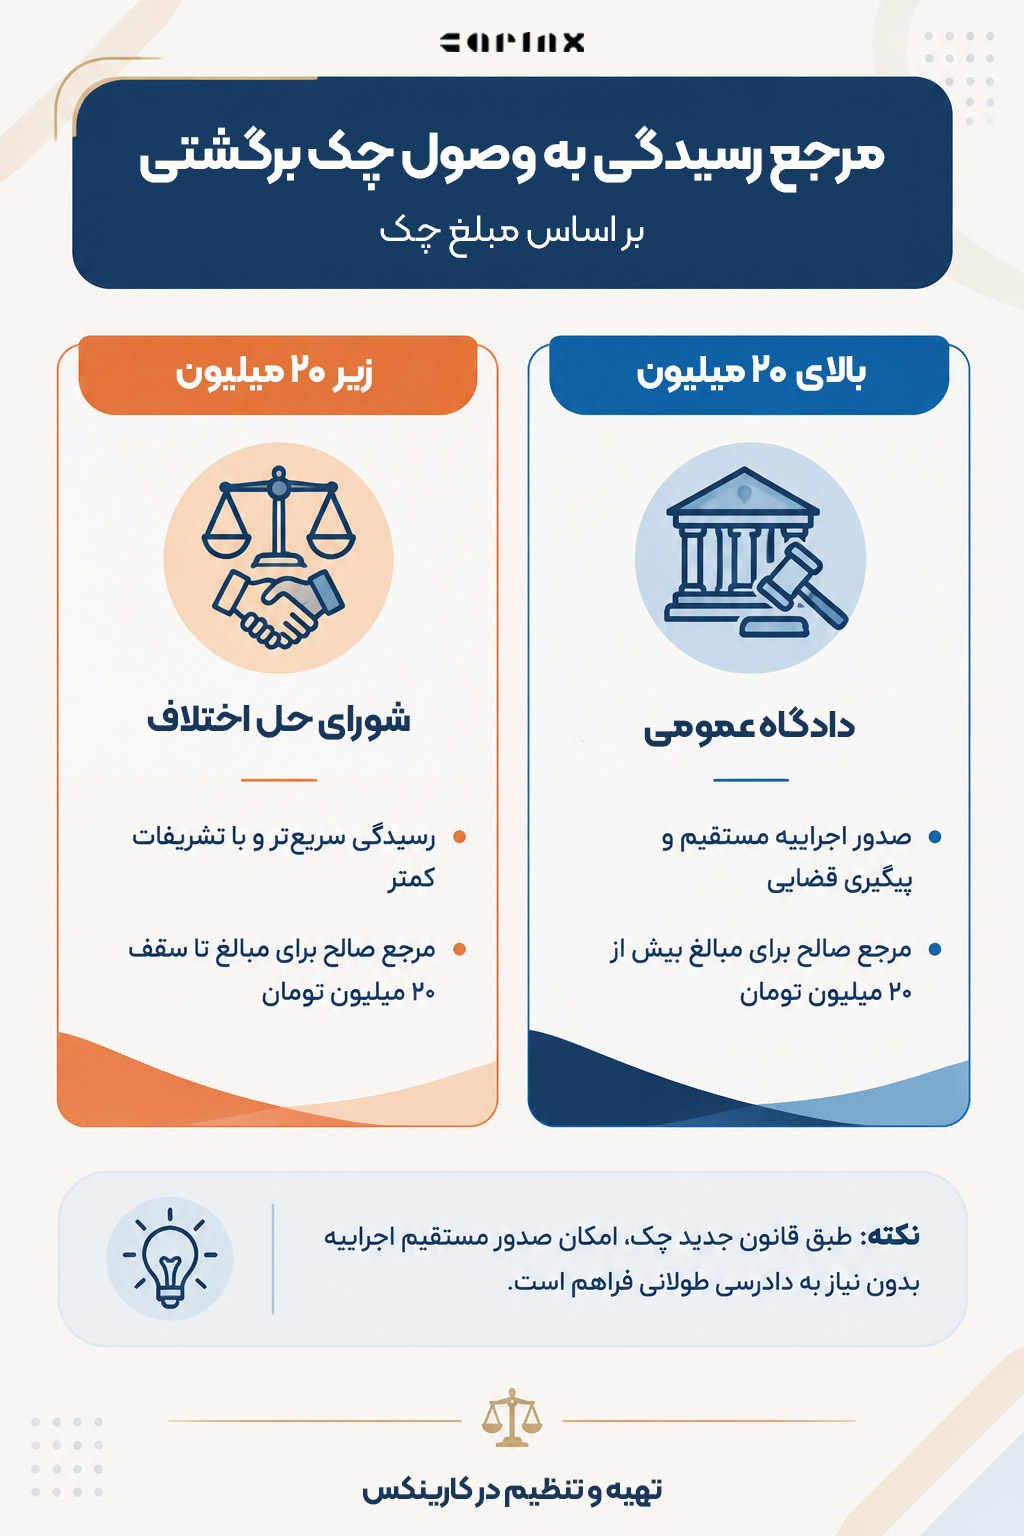
مرجع رسیدگی بر اساس مبلغ چک برگشتی
اگر مبلغ چک برگشتی زیر 20 میلیون باشد، مرجع رسیدگی به وصول آن شورای حل اختلاف و اگر بالای 20 میلیون تومان باشد، مرجع رسیدگی به آن دادگاه خواهد بود. همچنین صرفنظر از مبلغ چک، رسیدگی به جنبه کیفری جرم و صدور قرار جلب و مجازات، مستقیماً در صلاحیت دادسرا و دادگاه کیفری دو قرار دارد.
نحوه گرفتن حکم جلب برای چک برگشتی
پس از رسیدگی کیفری و صدور دستور جلب توسط قاضی یا بازپرس پرونده، برگه جلب بر اساس موقعیت بدهکار به دو صورت صادر میشود
- حکم جلب عادی: اگر آدرس دقیق محل سکونت، محل کار یا تردد صادرکننده چک مشخص باشد، قاضی دستور جلب عادی صادر میکند. در این روش، برگه جلب به کلانتری حوزه استحفاظی مربوط به همان نشانی ارجاع داده شده و ماموران انتظامی در همان محدوده اقدام به بازداشت متهم میکنند.
- حکم جلب سیار: در صورتی که صادرکننده چک متواری باشد، نشانی ثابتی از وی در دسترس نباشد یا مدام محل حضور خود را تغییر دهد، قاضی دستور جلب سیار صادر میکند. این حکم دارای مهلت اعتبار مشخص (معمولاً یک تا چند ماه) است و به دارنده چک اجازه میدهد تا در تمام حوزههای انتظامی شهر یا استان مربوطه، به محض رویت متهم با همکاری نزدیکترین واحد گشت انتظامی نسبت به جلب وی اقدام نماید.
جدول مجازاتهای کیفری چک برگشتی و صدور چک بلامحل
بر اساس ماده ۷ قانون صدور چک، مجازات فرد صادرکننده چک برگشتی در صورت اثبات جرم صدور چک بلامحل بر مبنای مبلغ چک تعیین میشود:
| مبلغ مندرج در برگه چک | میزان مجازات حبس تعزیری | محرومیتهای تکمیلی |
| کمتر از ۱۰ میلیون ریال | حداکثر تا ۶ ماه حبس | ثبت سوء پیشینه موقت |
| از ۱۰ تا ۵۰ میلیون ریال | از ۶ ماه تا ۱ سال حبس | ثبت سوء پیشینه موقت |
| بیش از ۵۰ میلیون ریال | از ۱ تا ۲ سال حبس | ۲ سال ممنوعیت کامل از دریافت دستهچک |
نکته قانونی و خیلی مهم:
چنانچه صادرکننده چندین فقره چک برگشتی برای اشخاص مختلف یا یک فرد صادر کرده باشد، مجموع ارقام چکها ملاک تعیین شدت مجازات حبس خواهد بود.
چگونه چک برگشتی را وصول کنیم؟
نحوه وصول چک برگشتی با شکایت کیفری دو سازکار کاملا متفاوت را دارد. شما می توانید بدون شکایت کیفری، درخواست وصول مطالبات چک برگشتی خود را صادر کنید. برای وصول چک برگشتی، چندین روش وجود دارد که آنها را در ادامه به همراه مستندات قانونی آن برای شما ارائه خواهیم کرد:
روش 1؛ درخواست اجراییه مستقیم چک از دادگاه
ماده ۲۳ قانون صدور چک، امکان درخواست صدور اجراییه را بدون طی رسیدگی معمول دعوای مطالبه وجه پیشبینی کرده است. مطابق این ماده، دارنده با ارائه گواهی عدم پرداخت میتواند صدور اجراییه را برای کسری مبلغ چک و حقالوکاله وکیل طبق تعرفه قانونی درخواست کند.
توجه داشته باشید که صدور این اجراییه سه شرط اصلی دارد:
- در متن چک، وصول وجه به تحقق شرطی وابسته نشده باشد.
- در متن چک، بابت تضمین بودن آن قید نشده باشد.
- گواهی عدم پرداخت به دلیل دستور عدم پرداخت موضوع ماده ۱۴ قانون صدور چک صادر نشده باشد.
اجراییه حسب مورد علیه صاحب حساب، صادرکننده یا هر دو صادر میشود.
در صورت صدور اجراییه مستقیم، مهلت دهروزه از تاریخ ابلاغ آن آغاز خواهد شد. صادرکننده باید در این مدت بدهی را بپردازد، با موافقت دارنده برای پرداخت ترتیب دیگری بدهد یا دارایی معرفی کند که وصول طلب از آن امکانپذیر باشد. در غیر این صورت، دارنده میتواند ادامه عملیات اجرایی را درخواست کند.
دو نکته مهم:
- ده روز، مهلت تضمینی دریافت پول نیست؛ شناسایی اموال و اجرای وصول ممکن است زمانبر باشد.
- خسارت تأخیر تأدیه در قلمرو صریح اجراییه این ماده ذکر نشده است، یعنی شما برای خسارت تادیه باید به صورت جداگانه اقدام نمایید.
همچنین صرف طرح ادعای تضمینیبودن چک یا تحصیل آن از طریق جرم، عملیات اجرایی را خودکار متوقف نمیکند؛ توقف، تابع تصمیم مرجع قضایی و شرایط مقرر در همان ماده است.
مستند: ماده ۲۳ قانون صدور چک، اصلاحی ۱۳۹۷
روش 2؛ وصول چک از طریق اجرای ثبت
مطابق ماده ۲ قانون صدور چک، چک در حکم سند لازمالاجرا است و دارنده میتواند با رعایت شرایط قانونی، از مسیر اجرای ثبت برای وصول آن اقدام کند.
برای این مسیر، ارائه اصل چک و گواهی بانکی مربوط لازم است. بانک باید مطابقت امضای چک با نمونه امضای صادرکننده را تأیید کرده باشد. بنابراین علت برگشت و نتیجه بررسی امضا، در انتخاب این روش اهمیت دارد.
اجرای ثبت را نباید با اجراییه قضایی ماده ۲۳ یکسان دانست؛ مبنای قانونی و تشریفات این دو مسیر متفاوت است. همچنین نمیتوان بدون بررسی وضعیت اموال و پرونده، برای وصول از این طریق زمان قطعی اعلام کرد.
مستند: ماده ۲ قانون صدور چک، اصلاحی ۱۳۷۲.
روش 3؛ پیگیری از طریق دعوای حقوقی مطالبه وجه
در مواردی که شرایط استفاده از اجراییه مستقیم فراهم نیست یا درباره اصل بدهی، قرارداد پایه و مسئولیت اشخاص اختلاف وجود دارد، مسیر مطالبه حقوقی باید بررسی شود.
برای نمونه، ماده ۲۳ صدور اجراییه مستقیم را برای چکی که در متن آن بابت تضمین بودن قید شده، پیشبینی نکرده است. بااینحال، نباید از این محدودیت نتیجه گرفت که طلب دارنده از بین رفته است. در چنین پروندهای، قرارداد، تعهد تضمینشده و دلایل استحقاق دارنده اهمیت پیدا میکند.
همچنین در انتخاب مرجع رسیدگی باید میان«دعوای مطالبه وجه و درخواست صدور اجراییه ماده ۲۳ تفاوت گذاشت. نصاب دعاوی مالی را نمیتوان بدون بررسی مستقل، به درخواست اجراییه تعمیم داد.
مستند محدودیت مسیر مستقیم: ماده ۲۳ قانون صدور چک، اصلاحی ۱۳۹۷؛
مستند صلاحیت دعاوی مالی: بند ۱ ماده ۱۲ قانون شوراهای حل اختلاف، مصوب ۱۴۰۲.
روش 4؛ از طریق شکایت کیفری چک بلامحل
شکایت کیفری فقط برای چکهایی امکانپذیر است که شرایط قانونی تعقیب کیفری را داشته باشند. طبق ماده ۱۱ قانون صدور چک، رعایت دو مهلت ضروری است که پیشتر هم آن را توضیح دادیم:
- مراجعه به بانک حداکثر ظرف شش ماه از تاریخ صدور چک؛
- طرح شکایت حداکثر ظرف شش ماه از تاریخ صدور گواهی عدم پرداخت.
از سوی دیگر، ماده ۱۳ مواردی را از تعقیب کیفری خارج کرده است؛ از جمله چک سفیدامضا، چک مشروط، چک بابت تضمین و چکی که ثابت شود بدون تاریخ یا وعدهدار صادر شده است.
نداشتن وصف کیفری، بهتنهایی به معنای بیاعتباری طلب نیست. همچنین اثبات تضمینی یا مشروط بودن، حتی اگر در متن چک درج نشده باشد، میتواند بر قابلیت تعقیب کیفری اثر بگذارد.
مستند: ماده ۱۱ قانون صدور چک، اصلاحی ۱۳۷۲ و ماده ۱۳ همان قانون، اصلاحی ۱۳۸۲.
در ادامه به منظور جمع بندی این بخش، جدول خلاصه روش های وصول چک برگشتی را برای شما ارائه کردیم:
| روش | هدف اصلی | شرط یا نکته تعیینکننده | محدودیت مهم |
| اجراییه مستقیم دادگاه | وصول کسری مبلغ چک و حقالوکاله طبق تعرفه | احراز شرایط ماده ۲۳ | مهلت دهروزه، تضمین وصول در ده روز نیست |
| اجرای ثبت | وصول وجه از مسیر اجرای سند لازمالاجرا | اصل چک، گواهی بانک و تأیید تطابق امضا | با اجراییه قضایی ماده ۲۳ متفاوت است |
| دعوای حقوقی | رسیدگی به مطالبه و اختلاف مربوط به بدهی | بررسی مدارک، قرارداد و مسئولیت اشخاص | مرجع و نحوه طرح دعوا به وضعیت پرونده بستگی دارد |
| شکایت کیفری | تعقیب کیفری صادرکننده واجد شرایط | رعایت مهلتها و نبود موانع ماده ۱۳ | همه چکهای برگشتی قابلیت شکایت کیفری ندارند |
مبنای این مقایسه، مواد ۲، ۱۱، ۱۳ و ۲۳ قانون صدور چک است که در بخشهای بالا به آنها ارجاع داده شد.
توصیه میکنیم حتما با افراد باتجربه و یا کارشناسان حقوقی برای وصول مطالبات خود از چک برگشتی با مبالغ سنگین، مشورت نمایید. انتخاب روش مناسب برای وصول چک نیازمند بررسی موارد مختلف است و نباید صرفا بر اساس سریعترین راه تصمیم به اقدام گرفت.
نحوه رفع سوءاثر چک برگشتی
اگر شما هم چک برگشتی داشتید و میخواهید به منظور رفع سو اثر آن اقدام کنید، می توانید از روش های شش گانه ای که قانون صدور چک در نظر گرفته است، استفاده نمایید.
توجه داشته باشید که رفع سوءاثر، موضوعی بانکی است و باید از تسویه بدهی یا پایان رسیدگی قضایی تفکیک شود. تبصره ۳ ماده ۵ مکرر قانون صدور چک، شش روش برای رفع سوءاثر پیشبینی کرده است، که در ادامه هریک از آنها را بررسی خواهیم کرد:
- واریز کسری وجه و درخواست مسدودی: صاحب حساب میتواند کسری مبلغ چک را به حساب جاری نزد بانک محالعلیه واریز و درخواست مسدودی آن را ارائه کند. وجه تا مراجعه دارنده و حداکثر به مدت یک سال مسدود میشود. بانک نیز باید ظرف سه روز، تأمین وجه را به شیوه مقرر به دارنده اطلاع دهد. واریز وجه بدون درخواست و انجام تشریفات مربوط را نباید معادل قطعی رفع سوءاثر دانست.
- ارائه لاشه چک: ارائه اصل چک برگشتی به بانک محالعلیه، یکی دیگر از راههای قانونی رفع سوءاثر است. در تسویه مستقیم، بهتر است تحویل اصل چک و دریافت رسید تسویه همزمان انجام شود.
- ارائه رضایتنامه رسمی دارنده: دارنده میتواند رضایتنامه رسمی تنظیم کند. اگر دارنده شخص حقوقی دولتی یا عمومی غیردولتی باشد، نامه رسمی آن شخص حقوقی طبق حکم قانون قابل استفاده است.
- ارائه نامه اتمام عملیات اجرایی: نامه رسمی مرجع قضایی یا ثبتی صالح مبنی بر اتمام عملیات اجرایی در خصوص چک از مدارک قانونی رفع سوءاثر است.
- ارائه حکم برائت ذمه صاحب حساب: حکم قضایی مبنی بر برائت ذمه صاحب حساب در خصوص همان چک نیز از روشهای مقرر است. این عبارت را نباید با برائت کیفری جایگزین کرد؛ نبود مسئولیت کیفری لزوما به معنای نبود بدهی نیست.
- گذشت سه سال با شرط قانونی: گذشت سه سال از تاریخ صدور گواهی عدم پرداخت، مشروط به عدم طرح دعوای حقوقی یا کیفری توسط دارنده در خصوص چک، از موارد رفع سوءاثر است. بنابراین عبارت تمام چکهای برگشتی بعد از سه سال خودکار پاک میشوند، دقیق نیست. همچنین رفع سوءاثر را نباید به معنای پرداخت وجه به دارنده معرفی کرد.
در صورت تحقق یکی از روشهای قانونی، بانک باید رفع سوءاثر را فوراً و بهصورت برخط در سامانه مربوط ثبت کند.
مستند تمام روشهای این بخش: تبصره ۳ ماده ۵ مکرر قانون صدور چک، الحاقی ۱۳۹۷.
جمعبندی نهایی؛ قوانین جدید چک برگشتی چه میگویند؟
قوانین جدید چک برگشتی مسیر وصول و رفع تعهدات مالی را ساختاریافتهتر کردهاند؛ از یکسو، دارنده چک باید متناسب با علت برگشت و شرایط سند، مسیر اقدام مناسب ( نظیر اجرائیه مستقیم دادگاه، اجرای ثبت، دادخواست حقوقی یا شکایت کیفری که در بالا به آنها پرداختیم) را آگاهانه برگزیند تا درگیر فرآیندهای فرسایشی و بینتیجه نشود.
از سوی دیگر، صادرکننده نباید به توافقات شفاهی بسنده کند، بلکه برای پیشگیری از پیامدهای بانکی و قضایی، ثبت رسمی مدارک تسویه و پیگیری قانونی رفع سوءاثر از سامانه بانک مرکزی الزامی خواهد بود.
امیدواریم در این مقاله توانسته باشیم تمامی پرسش های شما درباره چک برگشتی را پاسخ داده باشیم، در صورت بروز هرگونه سوال در مورد چک برگشتی، می توانید آن را از طریق ارسال دیدگاه با ما به اشتراک بگذارید تا حدالمقدور کارشناسان ما به پرسش های شما پاسخ دهند.
سوالات متداول (FAQ)
وصول چک برگشتی چقدر طول میکشد؟
زمان ثابتی برای همه پروندهها وجود ندارد. مسیر انتخابی، وضعیت ابلاغ، شناسایی اموال و اختلافات احتمالی بر روند پرونده اثر میگذارند. مهلت دهروزه ماده ۲۳ صرفاً مهلت اقدام مخاطب اجراییه است، نه وعده وصول وجه در ده روز.
آیا چک ضمانت را میتوان کیفری پیگیری کرد؟
اگر تضمینیبودن چک در متن درج شده یا به طریق دیگری ثابت شود، صادرکننده بابت صدور آن چک مشمول تعقیب کیفری موضوع ماده ۱۳ نیست. این موضوع بهتنهایی تکلیف حق مطالبه وجه را تعیین نمیکند.
آیا انتقال چک پس از برگشت، حق شکایت کیفری ایجاد میکند؟
طبق ماده ۱۱، انتقال چک پس از برگشت اصولاً برای انتقالگیرنده حق شکایت کیفری ایجاد نمیکند؛ مگر انتقال قهری باشد. این حکم را نباید به همه حقوق مالی انتقالگیرنده تعمیم داد.
چند روز بعد از ابلاغ اجراییه چک برگشتی، حکم جلب صادر میشود؟
صدور حکم جلب خودکار نیست؛ پس از پایان مهلت ۱۰ روزه ابلاغیه، در صورت عدم پرداخت بدهی و عدم اثبات اعسار توسط بدهکار، طلبکار میتواند با ارائه درخواست قانونی، حکم جلب را دریافت کند.
آیا تمام هزینه وکیل از صادرکننده چک برگشتی گرفته میشود؟
خیر؛ طبق ماده ۲۳ فقط مبلغ حقالوکاله مطابق با تعرفه مصوب قانونی بر عهده صادرکننده قرار میگیرد و مابهالتفاوت توافقات خصوصی میان موکل و وکیل، قابل مطالبه از طرف مقابل نخواهد بود.