انواع مدل های تامین مالی جمعی ( کرادفاندینگ) کدامند؟ کدام مدل های تامین مالی جمعی در ایران فعال است؟ کدام مدل کرادفاندینگ برای کسب و کارها بهتر است؟ تامین مالی جمعی یک ابزار نوپا در ایران برای تامین مالی از تعداد زیادی سرمایه گذار است، اخیرا در میان سرمایه گذاران و کسب و کارها به خاطر مزایایی که دارد، جذابیت پیدا کرده است.
اما آیا می دانستید که 4 نوع مدل تامین مالی جمعی در جهان وجود دارد؟ با ما تا انتهای این مقاله از آکادمی کارینکس همراه باشید تا مدل های تامین مالی جمعی را بررسی کنیم.
امروزه تامین مالی جمعی در کنار سایر روش های جذب سرمایه ( مثل تسهیلات بانکی، فرشتگان سرمایه گذار، سرمایه گذاری خطرپذیر و غیره) در ایران وجود دارد. هدف این روش این است که سرمایه گذاری برای علاقه مندان به طرح های تجاری با پتانسیل بالا تسهیل شود و از طرف دیگر جذب سرمایه برای شرکت ها و کسب و کارها، ساده تر باشد.
از آنجا که تامین مالی در کرادفاندینگ توسط تعداد زیادی سرمایه گذار صورت می گیرد، دستیابی به این اهداف، تا حد زیادی موفقیت آمیز بوده است.
تامین مالی جمعی چیست؟ به زبان ساده
تامین مالی جمعی (Crowdfunding) یا کرادفاندینگ یک روش نوپای جذب منابع مالی است که هدف آن جمع آوری سرمایه مورد نیاز یک شرکت، پروژه یا طرح توسعه ای از تعداد زیادی مشارکت کننده با سرمایه های خرد است.
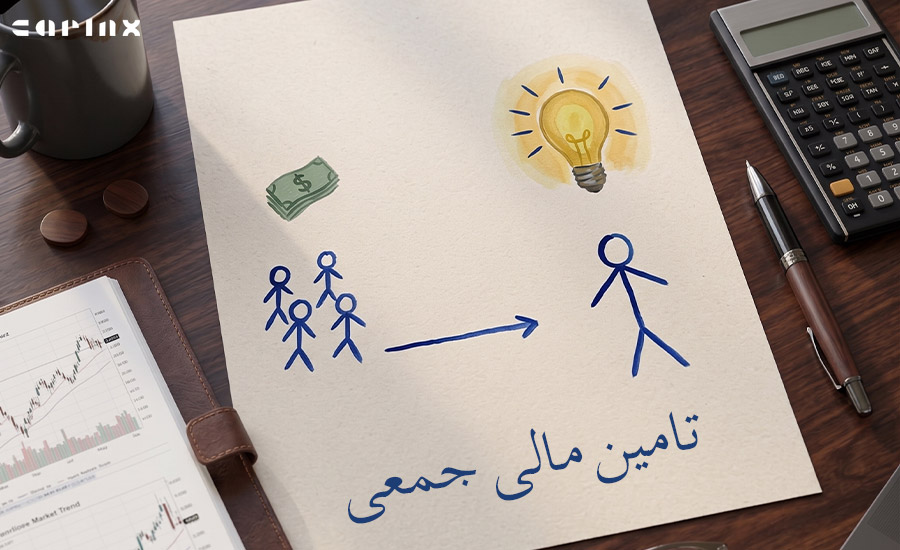
این روش علاوه بر اینکه منابع مورد نیاز یک طرح تجاری، خدماتی و یا تولیدی را فراهم می کند، محکی برای ارزیابی جذابیت طرح های تامین مالی جمعی نیز خواهد بود. یعنی اگر عموم مردم حاضر باشند برای یک طرح یا ایده پول پرداخت کنند، بازار آن ایده را تایید کرده است.
در تامین مالی جمعی، برای کمپین های کرادفاندینگ یک زمان مشخص به منظور تکمیل جذب سرمایه در نظر گرفته می شود. اگر در مدت معین، جذب سرمایه تکمیل شود که هیچ، در غیر اینصورت هیچ پولی به شرکت پرداخت نخواهد شد، حتی اگر تنها 10 درصد دیگر باقی مانده باشد ( البته در برخی سکوها این مقادیر تامین می شود).
خیلی ساده تر بگوییم، یا همه یا هیچ. اگر مردم سرمایه مورد نیاز را تامین کردند، همه منابع طبق ضوابطی مشخص به کسب و کار منتقل خواهد شد، اما اگر تامین سرمایه ناقص بماند، پول به حساب سرمایه گذار بازخواهد گشت و هیچ پولی به کسب و کار منتقل نخواهد شد.
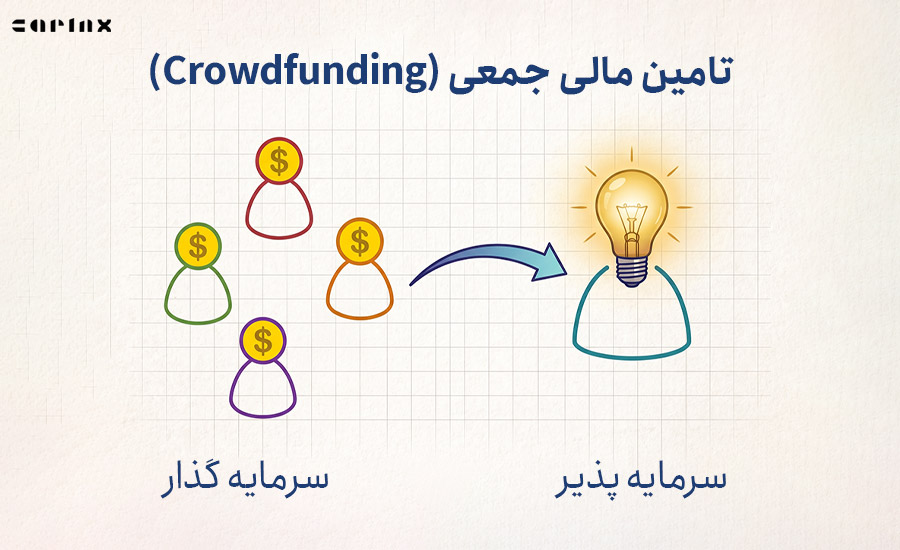
به طور کلی، در انواع مدل های تامین مالی جمعی، سه ضلع اصلی وجود دارند:
- سرمایهپذیر (کارافرین/مجری طرح): فرد یا تیمی که ایده، محصول یا طرح اقتصادی خود را ارائه میکند. او باید بتواند داستان کمپین خود را به گونهای روایت کند که مخاطب نه تنها سرمایه خود، بلکه اعتمادش را نیز به پروژه بسپارد.
- سرمایه گذار (حامی/مشارکتکننده): فردی که با مبالغ خرد یا متوسط وارد میشود. انگیزه او بسته به مدل کمپین متفاوت است؛ گاهی به دنبال دریافت محصول است، گاهی به دنبال سود مالی و گاهی فقط برای حمایت از یک هدف اجتماعی مشارکت میکند.
- پلتفرم (سکو): به عنوان پلی میان سرمایه گذار و سرمایه پذیر عمل میکند. پلتفرم وظیفه احراز هویت مجری، شفافسازی شرایط قرارداد، مدیریت تراکنشهای مالی و نظارت بر رعایت ضوابط قانونی را بر عهده دارد و سپس طرح های تاییدشده را برای سرمایه گذاران ارائه میکند.
همچنین باید بدانید که تامین مالی جمعی فعلا در 4 مدل فعال است که مفصلا در بندهای بعدی در مورد آنها توضیح خواهیم داد.
توصیه میکنیم بخوانید: ” مزایا و معایب تامین مالی جمعی چیست؟ “
انواع مدل های تامین مالی جمعی کدامند؟
به طور خلاصه، انواع مدل های تامین مالی جمعی شامل پاداش محور (Reward-based)، اهدامحور (Donation-based)، سهام محور (Equity-based) و وام محور (Debt-based) هستند که البته فعلا در ایران، تنها مدل تامین مالی جمعی وام محور فعال است.
هرکدام از مدل های تامین مالی جمعی که نام بردیم و در ادامه بیشتر در مورد آنها توضیح خواهیم داد، دارای سازکار متفاوتی هستند و نحوه سوددهی، سرمایه گذاری و حتی نوع پرداخت در آنها فرق میکند. اگرچه فعلا در ایران مدل وام محور تامین مالی جمعی فعال است، اما آشنایی با سایر مدل های کرادفاندینگ در دنیا، خالی از لطف نیست.
شاید در آینده ای نزدیک، دیگر مدل های تامین مالی جمعی نیز در ایران فعال شوند.
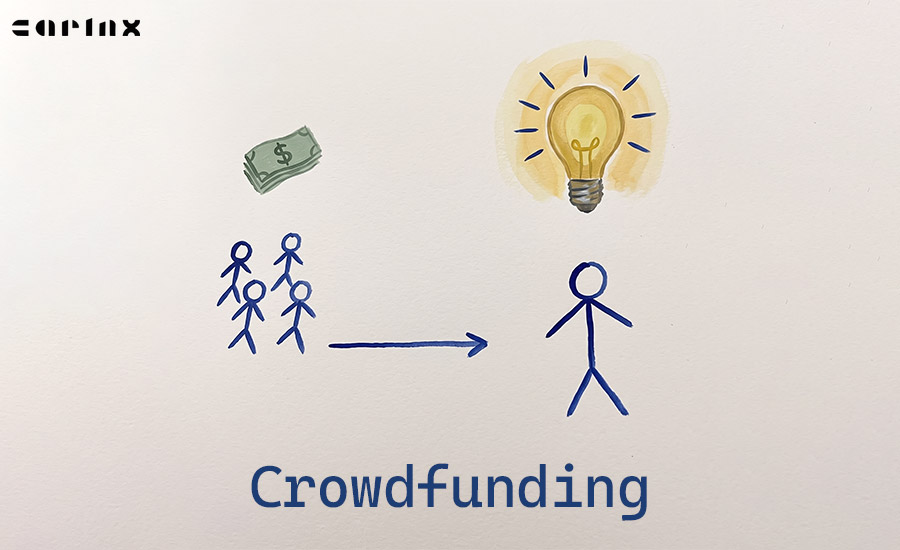
در ادامه این بخش، هر یک از انواع مدل های کرادفاندینگ را به صورت موشکافانه بررسی خواهیم کرد:
1- مدل تامین مالی جمعی پاداش محور (Reward-based)
در مدل تامین مالی جمعی پاداش محور که نمونههای جهانی آن را در سایتهایی مثل «کیکاستارتر» می توان دید، شما محصولی را که هنوز تولید انبوه نشده، پیشخرید میکنید. در واقع، کارآفرین نمونه اولیه محصولش را به نمایش میگذارد و از مردم میخواهد برای تأمین هزینه تولید، قالبسازی و بستهبندی، مبالغی را بپردازند.
این روش نهتنها نقدینگی را تامین میکند، بلکه یکی از بهترین راهها برای اثبات این است که آیا واقعا این محصول جذابیت دارد یا خیر. اگر افراد حاضر باشند برای چیزی که هنوز ساخته نشده پول بدهند، یعنی تقاضای واقعی در بازار هم وجود دارد.
مثلا فرض کنید شرکت اپل، قصد دارد برای راه اندازی خط تولید خودروهای خودران، از این مدل تامین مالی جمعی استفاده کند. قطعا افراد زیادی مشتاق مشارکت در این پروژه خواهند بود. حامیان این کمپین ها دوست دارند جز اولین کسانی باشند که یک محصول جدید را دریافت و استفاده از آن را تجربه میکنند.
برای موفقیت در این کمپینها، طراح محصول باید حس هیجان ایجاد کند. او با طراحی بستههای مختلف (مثلا درج نام حامی در محصول، ارائه نسخه امضاشده یا تخفیف ویژه برای نفرات اول) مردم را تشویق میکند که به جای خرید از فروشگاههای معمولی، از کمپین او حمایت کنند و در تولد یک برند سهیم شوند.
بزرگترین چالش این مدل تامین مالی جمعی، ریسک عدم تحویل به موقع محصول است. بسیاری از طرحها در فاز جمعآوری پول موفقاند، اما در مرحله تولید یا تامین قطعات دچار مشکل میشوند و ماهها تاخیر میخورند که باعث نارضایتی حامیان میشود. بنابراین، برای موفقیت، علاوه بر ویدیوهای جذاب، مجری طرح باید یک نقشه راه شفاف و حرفهای به حامیان ارائه دهد تا آنها بدانند دقیقاً چه زمانی و چگونه محصول خود را دریافت میکنند.
2- تامین مالی جمعی اهدامحور یا خیریه ای (Donation-based)
این مدل تامین مالی جمعی در واقع همان مدل گلریزان قدیمی و سنتی در ایران است که حالا به صورت مدرن شده، شکل نوتری به خود گرفته است. در اینجا هیچکدام از مشارکت کنندگان انتظار بازگشت پول یا دریافت محصول ندارد؛ تمام تراکنشها بر پایه حس انساندوستی، کمک به همنوع و مسئولیت اجتماعی انجام میشود. حوزههایی مثل درمان بیماران صعبالعلاج، بازسازی مناطق زلزلهزده، حمایت از محیطزیست یا مدرسهسازی، بیشترین کاربرد را برای این مدل تامین مالی جمعی دارند.
خیریه ارائه دهنده معمولا باید بتواند حامیان مالی را قانع کند تا در کمپین خیرخواهانه خود مشارکت کند و این موضوع با روایت درست از داستان طرح ایجاد خواهد شد.
پاشنه آشیل این مدل تامین مالی جمعی، شفافیت پس از جمعآوری پول است. اگر برگزارکننده کمپین نتواند فاکتورهای هزینهکرد و مستندات تصویری از پیشرفت کار ارائه دهد، اعتماد عمومی بهسرعت از بین میرود. برای پایداری این مدل، ارائه گزارشهای دقیق، بهروز و بدون ابهام از اینکه هر ریال صرف چه چیزی شده، حیاتیترین وظیفه برگزارکننده است تا این اعتماد حفظ شود.
۳- تامین مالی جمعی سهام محور (Equity-based)
از دیگر مدل های تامین مالی جمعی فعال در سراسر جهان که باید به آن اشاره کنیم، مدل سهام محور است. در این روش سرمایه گذار در ازای مشارکت در طرح، بخشی از سهام شرکت را دریافت می کند. اگر شرکت ارائه کننده کمپین، در آینده رشد کند، ارزش سهام شما بالا میرود یا اگر سود تقسیمی داشته باشد، سرمایه گذار هم سهمی از سود سالانه خواهد داشت.
این مدل معمولا بهترین گزینه برای کسب و کارهایی است که هنوز به بزرگی شرکتهای بورسی نرسیدهاند اما پتانسیل رشد بالایی دارند.
یکی از مزیتهای بزرگ مدل تامین مالی جمعی سهام محور برای صاحب کسبوکار، ایجاد یک جمع از سفیران برند است. وقتی هزار نفر سهامدار شرکت باشند، منافع آنها با موفقیت کسب و کار گره میخورد و از همین رو به دلسوزترین مبلغان و مدافعان برند تبدیل خواهند شد.
اما نباید فراموش کرد که این روش پرریسک است؛ استارتاپها ممکن است شکست بخورند و با افت ارزش سهام، سرمایه مشارکت کننده از بین برود. همچنین، پول سرمایه گذار تا زمان فروش یا عرضه عمومی شرکت (که ممکن است ۳ تا ۷ سال طول بکشد) نقدشوندگی پایینی دارد.
از نظر قانونی هم این مدل بسیار حساس است. برای اینکه حقوحقوق سرمایه گذاران خرد (مثل حق رأی یا جلوگیری از رقیقشدن سهامشان) حفظ شود، این کار باید حتماً در چارچوبهای قانونی و تحت نظارت دقیق نهادهای مالی (مانند فرابورس در ایران) انجام شود. شرکتها باید امیدنامه رسمی و طرح توجیهی ارائه دهند تا سرمایه گذار با چشم باز و اطمینان از سلامت حقوقی، در پروژه مشارکت کند.
۴- تامین مالی جمعی وام محور (Debt-based)
چهارمین مدل از انواع مدل های تامین مالی جمعی که خدمت شما معرفی می کنیم، در واقع تنها مدل فعال در کشور ماست. سازکار آن برای کسب و کار مشابه وام بانکی است، اما با سازکار ساده تر و وثیقه های منطقی تر. سرمایه گذار هم در ازای مشارکت خود، بخشی از سود حاصل از موفقیت طرح را بدست خواهد آورد.
نکته طلایی و امنیتبخش این مدل، تضامین آن است. در سکوهای تامین مالی جمعی تحت نظارت فرابورس، شرکتهای متقاضی باید تضامین معتبری مثل چکهای بانکی، اسناد تجاری یا ضمانتنامههای بانکی ارائه دهند. این کار ریسک بازنگشتن پول را به حداقل میرساند. به همین دلیل، برای افرادی که به دنبال امنیت سرمایه و کسب سود پایدار در کنار حمایت از تولید ملی هستند، این مدل یکی از بهترین انتخابهاست.
به منظور جمع بندی این بخش، در جدول زیر، به صورت خلاصه، انواع مدل های تامین مالی جمعی را ارائه و مقایسه کردیم:
| ویژگی | پاداش محور | اهدایی | سهام محور | واممحور |
| بازگشت مالی | کالا/خدمات | ندارد | سود سهام/ارزش افزوده | اصل + سود نقدی |
| پیچیدگی قانونی | کم | بسیار کم | بسیار زیاد | متوسط |
| ریسک | عدم تحویل کالا | سوءاستفاده | شکست استارتاپ | نکول بدهی |
| مناسب برای | استارتاپهای محصول محور | امور خیریه/اجتماعی | استارتاپهای تکنولوژی | همه کسب و کارها |
وضعیت تامین مالی جمعی در ایران؛ فرصتها و چالشها
وقتی به تامین مالی جمعی در جهان نگاه میکنیم، مدلهای متنوعی مثل پاداشمحور (پیشخرید محصول) یا سهاممحور را میبینیم. اما در ایران، داستان کمی متفاوت است. اکوسیستم تامین مالی جمعی کشور ما زیر نظر دقیق کارگروه تامین مالی جمعی فرابورس شکل گرفته و عمدتا روی مدل وام محور یا مشارکت در درآمد تمرکز کرده است.
این تمرکز به معنای ضعف نیست، بلکه واکنشی بسیار هوشمندانه به واقعیتهای اقتصاد ایران است. در کشوری که تورم و مسائل اقتصادی نوسان دارند، مشارکتکنندگان بیش از هر چیز به دنبال امنیت سرمایه خود و کسب درآمد مشخص از آن هستند.
سکوهای دارای مجوز، نقش یک پل مطمئن را بازی میکنند؛ آنها سرمایه های خرد مردم را از بازارهای غیررسمی و ، راکد و پرریسک جمع و مستقیما به پروژههای تولیدی و صنعتی واقعی تزریق میکنند تا هم مردم سود کنند و هم چرخ صنعت بچرخد.
چرا در ایران فقط مدل وام محور تامین مالی جمعی فعال است؟
انتخاب مدل تامین مالی جمعی وام محور ریشه در نیازهای واقعی اقتصاد کشور دارد. از یکسو، سرمایه گذاران خرد در ایران نگران کاهش ارزش پول خود هستند و به دنبال گزینهای میگردند که هم اصل سرمایهشان حفظ شود و هم سود انتظاری (ماهانه یا فصلی) به دستشان برسد.
از سوی دیگر، تولیدکنندگان و صاحبان صنایع هم به دنبال سرمایهاند اما نمیخواهند درگیر پیچیدگیهای حقوقی، واگذاری سهام یا دخالتهای مدیریتی شرکای جدید شوند. این روش عملا باعث تسهیل دریافت وام میشود؛ یعنی وثایق سنگین بانکی جای خود را به وثیقه های معقول تر می دهند و پول هم مستقیما از دست مردم به سمت تولید میرود.
در این ساختار، سکوهای تامین مالی وظیفه سنگینی دارند: آنها باید با اعتبارسنجی دقیق و گرفتن تضامین قابل اتکا (مثل ضمانتنامههای بانکی، چک یا اسناد تجاری معتبر)، ریسک سوخت شدن پول مردم را به حداقل ممکن برسانند تا مشارکتکننده با آرامش خاطر بیشتر در طرح های تامین مالی جمعی حضور داشته باشد.
چالشهای پیشرو تامین مالی جمعی در ایران
با وجود موفقیت مدل فعلی، این مسیر هنوز جای کار دارد و با چالشهایی روبروست. بزرگترین مشکل، کمبود تنوع است؛ یعنی استارتاپهای نوپا یا تیمهای خلاقی که محصولشان هنوز آماده فروش نیست یا جریان درآمدی فوری ندارند، نمیتوانند از این بازار استفاده کنند چون مدلهای پاداشمحور یا سهاممحور هنوز بهطور کامل جا نیفتادهاند.
از طرفی، تکیه بیش از حد بر ضمانتهای فیزیکی (مثل ملک یا ماشینآلات برای تأمین تضامین)، باعث شده تیمهای خلاق و دانشبنیانی که داراییهای ملموس زیادی ندارند، برای جذب سرمایه دچار مشکل شوند.
به عقیده کارشناسان، آینده بازار تامین مالی جمعی در گرو سه اقدام کلیدی خواهد بود:
- اول، بهبود سیستمهای رتبهبندی اعتباری برای پروژهها؛
- دوم، آموزش فرهنگ سرمایه گذاری به مردم تا ریسکها را بهتر بشناسند؛
- و سوم، هموار کردن مسیر قانونی برای ورود سایر مدلهای تامین مالی تا تمام کسبوکارها، چه تولیدی و چه خلاقانه، فرصت رشد پیدا کنند.
غیر از این، تعدد سکوهای تامین مالی جمعی در ایران که اخیرا تعداد آنها به بیش از 50 پلتفرم فعال رسیده است، پیداکردن طرح های مورد علاقه را برای سرمایه گذاران دشوار کرده است.
کارینکس؛ دیده بان هوشمند آخرین طرح های تامین مالی جمعی به صورت یکجا
سرکشی روزانه به دهها سکوی کرادفاندینگ مختلف به منظور پیداکردن طرح های سرمایه گذاری ارزنده، بررسی جداگانه شرایط طرحها و مقایسه فرصت ها نه تنها وقتگیر است، بلکه احتمال جا ماندن از طرحهای ارزشمند (بهدلیل تکمیل ظرفیت سریع) را به شدت افزایش میدهد.
کارینکس دقیقا برای حل همین معضل سردرگمی خلق شده است. کارینکس به عنوان یک سامانه تجمیعکننده و دیدهبان هوشمند، طرحهای فعال در بیش از ده ها سکوی معتبر را زیر یک سقف گردآوری کرده است؛ بنابراین سرمایه گذار میتواند بدون نیاز به پایش پراکنده، با کمک داشبورد یکپارچه و فیلترهای پیشرفته کارینکس، بازدهیها، نوع تضامین و صنایع را یکجا مقایسه کند و هوشمندانهترین انتخاب را در سریعترین زمان ممکن رقم بزند.
چگونه یک کمپین موفق تامین مالی جمعی طراحی و ارائه کنیم؟
موفقیت یک کمپین تامین مالی جمعی، صرفا به ایدهی اولیه و پتانسیل ان خلاصه نمیشود؛ بلکه نیازمند یک استراتژی دقیق، اجرای بینقص و برقراری ارتباط مستمر با جامعه حامیان است.
صرفنظر از مدل تامین مالی (پاداش محور، اهدایی، سهام محور یا واممحور)، هر کمپین موفق بر سه رکن اساسی بنا میشود که غفلت از هر کدام میتواند سرنوشت پروژه را به شکست بکشاند:
الف؛ ارائه معرفی در قالب تصویر: ۹۰ ثانیه برای فتح قلب سرمایه گذاران
در دنیایی که حجم اطلاعات بسیار زیاد است، فرصت شما برای جلب توجه مخاطب فقط در همان ثانیه اول است. ویدئوی معرفی شما، اولین دیدار رسمی سرمایه گذاران با طرح شماست و باید در عرض ۹۰ ثانیه، تصویری شفاف و قانعکننده از کسبوکارتان بسازد.
این ویدئو باید چهار پاسخ روشن به مخاطب بدهد:
- مشکل چیست و چقدر جدی است؟
- راهکار شما چیست و چه مزیتی دارد؟
- چرا الان زمان مناسبی برای این کار است؟
- و در نهایت، چرا باید به تیم شما اعتماد کرد؟
یک ویدئوی بیکیفیت، با سناریوی نامشخص یا پاسخهای مبهم، نه تنها کسی را جذب نمیکند، بلکه این پیام را به مخاطب میفرستد که شما در کارتان حرفهای نیستید و ممکن است سرمایهاش را به خطر بیندازید؛ پس روی این ویدئو حسابی سرمایه گذاری کنید.
ب؛ بخش سوالات متداول: پیشدستی در رفع تردیدها
بزرگترین دشمن یک کمپین موفق، تردید سرمایه گذار است. شما باید خودتان را جای سرمایه گذار بگذارید و تمام نگرانیهایی که ممکن است در ذهنش شکل بگیرد را پیشبینی کنید. بخش سوالات متداول، بهترین مکان برای این کار است. باید صادقانه درباره ریسکهای پروژه (مثل مشکلات فنی یا موانع تولید) صحبت کنید.
سرمایه گذار میخواهد بداند در صورت شکست پروژه، چه بلایی سر پولش میآید؟ اگر تولید با تاخیر مواجه شود، چه برنامهای دارید؟ یا جزئیات دقیق مالی طرح چیست؟ پاسخ دادن به این سوالات سخت با لحنی صادقانه و شفاف، نشاندهنده بلوغ کاری شماست و ترس سرمایه گذار را به شدت کاهش میدهد. در واقع، این بخش ثابت میکند که شما برای شرایط سخت هم برنامه دارید.
ج؛ بهروزرسانیهای مداوم: حفظ تعهد در مسیر
کمپین تامین مالی مثل یک نهال است؛ بعد از کاشت (شروع کمپین) نباید آن را به حال خود رها کنید. ارتباط مداوم با سرمایه گذاران، کلید وفاداری آنهاست. شما موظفید در طول کمپین و حتی بعد از آن، حامیان خود را در جریان پیشرفت کار قرار دهید. این گزارشها میتواند شامل پیشرفتهای فیزیکی (مثل خرید دستگاه یا اجاره سوله)، اخبار خوب (مثل گرفتن مجوزها یا قراردادهای جدید) و حتی اخبار بد باشد.
بله، حتی اگر با مشکلی مواجه شدید، پنهانکاری نکنید؛ حامیان درک میکنند که مسیر تولید همیشه هموار نیست، اما قطعاً انتظار دارند که شما صادق باشید و بگویید برای حل مشکل چه برنامهای دارید. این شفافیت، شما را به یک شریک قابلاعتماد تبدیل میکند.
همچنین توصیه میکنیم بخوانید: ” عوامل موثر بر طرح های تامین مالی جمعی کدامند؟ “
جمع بندی نهایی؛ چرا تامین مالی جمعی؟
در این مقاله از آکادمی کارینکس سعی کردیم به 4 مدل اصلی تامین مالی جمعی یعنی سهام محور، پاداش محور، اهدا محور و وام محور پرداختیم و مزایا و معایب هریک را هم زیر ذره بین بردیم.
چیزی که مشخص است این است که تامین مالی جمعی دیگر یک روش فانتزی یا موقتی نیست، بلکه یک رکن اساسی در اقتصاد مدرن است. چه کارآفرینی باشید که برای توسعه کارش به سرمایه نیاز دارد، و چه فردی که میخواهد پولش را در جای مطمئنی سرمایه گذاری کند، شناخت این مدلها دروازهای به روی فرصتهای جدید است.
پیشنهاد نهایی کارشناسان کارینکس برای کسانی که میخواهند تازه وارد این مسیر شوند، شروع با مدلهای واممحور ( مشارکت در سود) است.
این مدل به دلیل داشتن ساختارهای قانونی شفافتر در ایران، امنیت بیشتری برای سرمایه گذار و مدیریت راحتتری برای تیمهای نوپا دارند.
همچنین پیشنهاد می کنیم برای مشاهده طرح های تامین مالی جمعی به صورت یکجا که از ده ها سکوی معتبر جمع آوری شده اند، با کارینکس همراه باشید. کارینکس هم از طریق اپلیکیشن اختصاصی و هم از طریق سایت در دسترس شماست.
سوالات متداول (FAQ)
انواع مدل های تامین مالی جمعی کدامند؟
به طور کلی، انواع مدل های تامین مالی جمعی شامل پاداش محور، سهام محور، اهدا محور ( خیریه ای) و وام محور ( مشارکت در سود و درآمد) هستند.
کدام مدل تامین مالی جمعی در ایران فعال است؟
مدل مشارکت در سود و درآمد یا وام محور (Debt-based) مدل اصلی و قانونی فعال در بازار ایران است که با هدف تامین سرمایه در گردش بنگاههای تولیدی و ایجاد بازدهی منظم برای سرمایه گذاران طراحی شده است.
کدام مدل تامین مالی جمعی برای کسبوکارها بهتر است؟
مدل مشارکت در سود ( وام محور) برای اکثر کسبوکارهای تولیدی بهتر است؛ زیرا بدون از دست دادن مالکیت شرکت یا درگیری با دخالتهای مدیریتی شرکای جدید، سرمایه مورد نیاز را با سرعت بالا در اختیار صاحب کسبوکار قرار میدهد.
آیا تامین مالی جمعی در ایران امن است؟
بله، به شرط سرمایه گذاری در پلتفرمهای دارای مجوز رسمی از فرابورس. مجوز رسمی نشاندهنده نظارت بر اعتبارسنجی طرحها و اخذ تضامین معتبر (مانند ضمانتنامههای بانکی) است که ریسک سرمایه گذاری را بهشدت کاهش میدهد.
چرا بسیاری از پروژههای ایرانی از مدل واممحور استفاده میکنند؟
به دلیل اقتصاد تورمی که سرمایه گذار به دنبال بازدهی نقد و منظم است و کارآفرینان نیز ترجیح میدهند بدون واگذاری سهام یا تقسیم مالکیت، مدیریت شرکت خود را کاملاً در دست داشته باشند.
حداقل مبلغ برای شروع سرمایه گذاری چقدر است؟
این مبلغ بسته به شرایط هر طرح متفاوت است، اما در اکثر پلتفرمهای ایرانی حداقل مبلغ سرمایه گذاری از حدود 100 هزارتومان تومان شروع میشود که مشارکت عموم مردم را با حداقل سرمایه ممکن کرده است.
ریسک سرمایه گذاری در مدل وام محور چیست و چگونه آن را کاهش دهیم؟
ریسک اصلی، احتمال نکول یا عدم بازپرداخت است. برای کاهش آن باید پیش از هرگونه اقدام، اعتبار مجری، کفایت تضامین (مانند چک یا ضمانتنامه) و گزارشهای شفاف مالی طرح را بهدقت بررسی کرد.