آیا سرمایه گذاری در ملک با سرمایه کم امکان پذیر است؟ چگونه و با چه روش هایی می توان با پول کم در ملک سرمایه گذاری کرد؟ خرید متری ملک چگونه است؟ با توجه به رشد قابل توجه قیمت ملک، بسیاری از افراد به دنبال روش هایی برای سرمایه گذاری ملکی با پول کمتر هستند، تا بتوانند سهمی از دارایی های خود را به ملک اختصاص دهند و همسو با رشد قیمت، سرمایه آنها نیز رشد کند، ضمن اینکه این مقدمه ای باشد برای خرید کامل ملک.
بنابراین در این مقاله از آکادمی کارینکس قصد داریم در مورد روش های سرمایه گذاری در ملک با سرمایه کم که در ایران وجود دارند، توضیح دهیم و فرصت ها و محدودیت هایی که در هر روش وجود دارد را بررسی کنیم، پس با ما تا انتهای این مطلب همراه باشید.
با گسترش ابزارهای نوین مالی، در سال های اخیر مفهوم مالکیت خرد مسکن نیز متولد شده است. در این الگو شما به اندازه توان خود می توانید روی دارایی های ملکی سرمایه گذاری کنید. این الگو علاوه بر مزیت وارد شدن با سرمایه کم، از مزایای متعددی همچون نقدشوندگی بالاتر و ریسک های کنترل شده نیز برخوردار است.
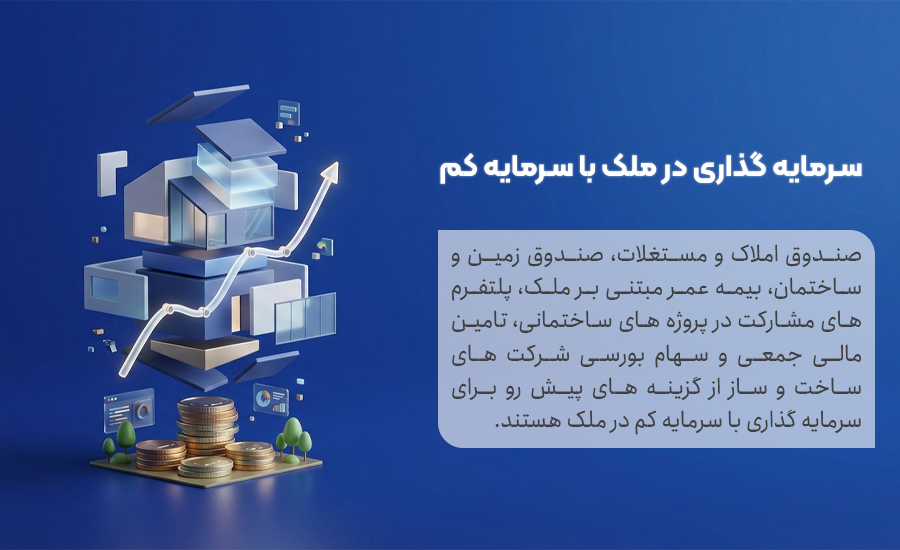
به طور خلاصه؛ برای سرمایه گذاری در ملک با سرمایه کم؛ صندوق املاک و مستغلات، صندوق زمین و ساختمان، بیمه عمر مبتنی بر ملک، پلتفرم های مشارکت در پروژه های ساختمانی، تامین مالی جمعی و سهام بورسی شرکت های ساخت و ساز از گزینه های پیش روی شما هستند.
در ادامه به صورت مفصل در مورد هر یک از این گزینه ها، شرایط، محدودیت ها و فرصت هایی که دارند توضیح خواهیم داد.
معرفی روشهای سرمایه گذاری در ملک با سرمایه کم
برای ورود به به ملک با سرمایه اولیه کم، چندین گزینه که در ایران در دسترس است را برای شما معرفی خواهیم کرد. توجه داشته باشید که انتخاب هر یک از موارد زیر باید بر اساس میزان سرمایه اولیه، افق زمانی، ریسک پذیری و هدف سرمایه گذاری باشد.
در ادامه 8 روش سرمایه گذاری در ملک با سرمایه کم را برای شما تشریح خواهیم کرد:
1- صندوق های سرمایه گذاری املاک و مستغلات (REITs)
صندوقهای سرمایه گذاری املاک و مستغلات (REITs) ابزاری نوین برای خرید متری و مشاع ملک با سرمایههای خرد هستند که داراییهای آنها شامل املاک مسکونی، تجاری و اداری در کنار اوراق بدهی و سپردههای بانکی است. با داشتن کد بورسی (سجام) و از طریق کارگزاریها، سرمایه گذاران همگام با رشد قیمت مسکن از سود ارزش دارایی و اجارهداری حرفهای بهرهمند میشوند، درحالیکه بر اساس قانون، کلیه معاملات، نقلوانتقال داراییها و درآمدهای این صندوقها بهطور کامل از مالیات بر درآمد، ارزشافزوده و نقلوانتقال معاف است.
از مهمترین مزایای سرمایه گذاری در ملک با سرمایه کم به واسطه این صندوقها میتوان به نقدشوندگی بالا به واسطه حضور بازارگردان، معافیت مالیاتی سود تقسیمی و معاملات، شفافیت قیمتها در سامانه کدال و رهایی از چالشهای نگهداری و روابط موجر و مستأجر اشاره کرد. در مقابل، معایب اصلی آن شامل محدود بودن تعداد نمادهای فعال در بازار سرمایه ایران و ریسک نوسانات ناشی از جو روانی بورس است که ممکن است در کوتاهمدت قیمت بازاری واحدها را به زیر خالص ارزش داراییها (NAV) کاهش دهد.
2- صندوقهای سرمایه گذاری زمین و ساختمان
صندوقهای زمین و ساختمان برخلاف صندوقهای REIT (که روی املاک آماده تمرکز دارند)، به فرایند توسعه و ساخت مربوط می شوند و با جمعآوری سرمایههای خرد در بورس، پروژههای بزرگ مقیاس را از زمین تا فروش نهایی اجرا میکنند.
سازکار آنها به این صورت است که پس از ارزشگذاری رسمی زمین، سرمایه به واحدهای سرمایه گذاری خرد تقسیم و پذیرهنویسی میشود؛ سازنده متناسب با پیشرفت فیزیکی گزارشها را در کدال منتشر کرده و در نهایت با فروش واحدها پس از ۲ تا ۴ سال، اصل سرمایه و سود خالص ساخت میان سهامداران تقسیم و صندوق منحل میگردد.
مزیت اصلی این روش، بهرهمندی از ارزش افزوده انبوهسازی و حذف ریسک کلاهبرداری سازنده، پیمانکار یا شهرداری به دلیل نظارت رسمی حسابرس و متولی بورسی با شفافیت کامل مرحلهای است. در مقابل، معایب آن شامل خواب سرمایه تا زمان فروش واحدها، زمانبر بودن دوره ساخت و تاثیر تورم مصالح یا رکود ساختمانی بر تاخیرات پروژه است؛ بنابراین، استراتژی آن صرفا برای افراد با افق دید میانمدت و بلندمدت مناسب است.
3- بیمه عمر مبتنی بر ملک
یکی دیگر از ابزارهای نوین سرمایه گذاری در ملک با سرمایه کم در ایران، بیمه عمر مبتنی بر ملک است. در این مدل که در ایران بسیار نوپاست، حق بیمه فرد به پروژه ها یا دارایی های ملکی منتقل می شود. بدین ترتیب، این ابزار به شما این امکان رامی دهد که همزمان از پوشش های بیمه و بازدهی بالاتر ( همسو با ارزش ملک) نسبت به بیمه های معمولی زندگی ( عمر) برخوردار شوید.
این سیستم در واقع سازکاری برای ورود تدریجی سرمایه به بازار مسکن و ملک با مبالغ خرد ( مثلا ماهانه 1 میلیون تومان) ایجاد کرده است. این ابزار، بر خلاف بیمه عمر معمولی که بازدهی سالانه کمتر از تورم دارد، گزینه ای ایده آل برای ساخت آینده فرزندان به شمار می رود. چرا که همزمان با رشد همسو با ارزش ملک، از پوششهای بیمهای نظیر مستمری، ازکارافتادگی و غرامت فوت، از معافیت کامل مالیات بر درآمد و ارث نیز برخوردار است.
البته نکته موجود در این ابزار این است که قبل از ورود به آن باید از سازکار حق مالکیت بر دارایی های ملکی مطلع شد. اینکه شما مالک بخشی از زمین ها یا دارایی های ملکی هستید یا صرفا در سود ناشی از رشد یا درآمد آن سهیم خواهید بود.
4- طرح های تامین مالی جمعی مبتنی بر ملک
تامین مالی جمعی (Crowdfunding) یا کرادفاندینگ یکی از شیوه های نوین تامین مالی پروژه های تجاری و پیمانکاری است. به واسطه تامین مالی جمعی نیز می توان اقدام به سرمایه گذاری در ملک با سرمایه کم کرد. اما چگونه؟
در طرح های تامین مالی جمعی با محوریت ملک، سازندگان معتبر بخش خصوصی بهجای دریافت وامهای سنگین بانکی، کسری نقدینگی پروژههای مشخص خود را از طریق سکوهای تامین مالی جمعی، تأمین میکنند. در این الگو، افراد عادی میتوانند با مبالغ خرد (معمولا از ۵ تا ۱۰ میلیون تومان) وارد طرح شوند و در ازای آن، گواهی شراکت الکترونیکی معتبر تحت نظارت فرابورس دریافت کنند.
امنیت سرمایه گذاری در طرح های تامین مالی جمعی، اغلب از طریق ضمانتنامههای معتبر بانکی یا تعهدات مالی برای بازپرداخت اصل سرمایه تضمین میشود. سازکار پرداخت سود هم معمولا در ایران به صورت دوره ای رایج است. یعنی هر سه ماه یکبار تا سر رسید سالانه، بخشی از سود حاصل از موفقیت پروژه به سرمایه گذار پرداخت می شود. بازپرداخت آخرین سود به همراه اصل سرمایه صورت خواهد گرفت.
به عنوان نمونه می توانید صفحه پروژه احداث ساختمان آموزشی مجتمع مس شهربابک را در کارینکس مشاهده فرمایید.
5- سهام شرکتهای ساختمانی و انبوهسازی در بورس
یکی از راههای همگام شدن با رشد مسکن با بودجه محدود، خرید سهام شرکتهای انبوهساز در بورس و فرابورس است. با خرید این سهام، شما در مالکیت پروژههای ساختمانی، زمینها و سود حاصل از ساخت شرکتها شریک میشوید؛ بنابراین همزمان با جهش قیمت ملک در کشور، ارزش ذاتی داراییها (NAV) و سود تقسیمی شرکتها در مجامع سالانه نیز افزایش پیدا میکند.
با این حال، این روش دو ریسک پنهان دارد که باید قبل از اقدام، نسبت به آنها آگاه باشید:
- ریسک بازار بورس: که ممکن است در کوتاهمدت به دلیل جو منفی بازار، قیمت سهام کمتر از ارزش واقعی املاک شرکت معامله شود
- ریسک مدیریت: زیرا شفافیت مالی و بدهیهای شرکت اثر مستقیمی بر سود شما میگذارد.
به همین دلیل، ورود به این حوزه نیازمند آشنایی اولیه با تحلیل بنیادی و بررسی صورتهای مالی شرکتها در کدال است.
۶- خرید مشارکتی و دانگی املاک فیزیکی (سند مشاع)
اگر اصرار بر داشتن مالکیت فیزیکی و سند رسمی دارید اما بودجه کافی برای یک ملک کامل را ندارید، خرید دانگی بهترین گزینه است. در این شیوه، چند خریدار با تجمیع پساندازهای خود یک ملک را میخرند. بر اساس قانون، نیازی به مبایعهنامه دستی نیست و اداره ثبت برای هر شریک متناسب با آوردهاش، سند رسمی تکبرگ کاداستری مشاع صادر میکند.
اما در این روش، ممکن است به خاطر مسائل مالی یا مالکیتی اختلافاتی پیش بیاید. به منظور پیشگیری از بروز هرگونه اختلاف، باید پیش از خرید دو نکته را رسمی کنید:
- نخست؛ تنظیم قرارداد توافق شرکا درباره نحوه اجاره، تقسیم هزینههای نگهداری و شرایط خروج؛
- دوم؛ اعطای وکالت فروش به نحوی که اگر اکثریت شرکا تصمیم به فروش کل ملک برای نقد کردن سود گرفتند، اقلیت نتواند مانع شود و سرمایه دیگران مسدود بماند.
۷- خرید زمینهای خرد، حاشیهای یا خارج از محدوده با پتانسیل رشد
برای سرمایههای زیر 1 میلیارد، خرید آپارتمان شهری ممکن نیست، اما سرمایه گذاری روی زمینهای حاشیه شهرها با افق دید ۳ تا ۷ ساله می تواند فرصت مناسبی باشد، به شرط اینکه از نظر حقوقی یا سندی مشکلی وجود نداشته باشد. در میان موارد مختلف، بهترین گزینه، زمینهای داخل بافت روستایی (طرح هادی) در نزدیکی شهرها هستند که قابلیت ساخت مسکونی قانونی دارند و بازدهی بالایی ایجاد میکنند؛ درحالیکه زمینهای کشاورزی خارج بافت به دلیل ممنوعیت تغییر کاربری و خطر تخریب، ریسک بسیار بالایی دارند.
استراتژی سودآور در این بازار، شناسایی قطعات کوچک در مسیرهای توسعه زیرساختی جدید مانند احداث بزرگراهها، خطوط مترو یا شهرکهای صنعتی است. البته پیش از هرگونه واریز وجه، دریافت استعلامهای رسمی سهگانه از شهرداری یا دهیاری، جهاد کشاورزی و منابع طبیعی کاملاً ضروری است تا جلوی هرگونه ادعای معارض یا اراضی ملی گرفته شود.
توصیه میکنیم بخوانید: ” بهترین سرمایه گذاری با 1 میلیارد “
۸- پیشخرید واحدهای پروژههای تعاونیساز معتبر
این مدل برای افرادی ایدهآل است که نقدینگی اولیه محدود دارند و توان پرداخت یکجای قیمت خانه را ندارند. در این ساختار، با پرداخت مبلغی بابت حق امتیاز و واریزیهای قبلی، وارد پروژه شده و مابقی قیمت تمامشده ساخت را طی ۳ تا ۵ سال متناسب با پیشرفت پروژه بهصورت اقساط ماهانه یا فصلی تسویه میکنید.
مهمترین بخش این استراتژی، اعتبارسنجی دقیق تعاونی است؛ تنها باید به سراغ تعاونیهای سازمانی باسابقه و وابسته به نهادها یا وزارتخانههای معتبر بروید که پروژههای تحویلشده دارند. همچنین ورود به پروژههایی که هنوز سند زمین مشخصی ندارند یا پروانه ساختمانی معتبر از شهرداری دریافت نکردهاند، ریسک بسیار بالایی داشته و باید از آنها پرهیز کرد.
9- پلتفرم های آنلاین سرمایه گذاری در مسکن ( متری)
پلتفرمهای آنلاین سرمایه گذاری متری در مسکن، امکان خرید متری و مشارکت در مالکیت واحدهای مسکونی، تجاری، اداری یا ویلایی را با سرمایههای خرد فراهم میکنند. در این روش، سازندگان یا مالکان واحدها را برای جذب سرمایه عرضه میکنند و افراد میتوانند با توجه به بودجه خود در آنها سرمایه گذاری کنند؛ بنابراین لازم نیست برای ورود به بازار مسکن، هزینه خرید یک ملک کامل را داشته باشند.
پیش از سرمایه گذاری، باید اعتبار پلتفرم، اسناد و قراردادها، وضعیت حقوقی ملک، سابقه سازنده و ضمانتهای پروژه را بررسی کرد. برخی پلتفرمها امکان فروش سهم در بازار ثانویه را نیز فراهم میکنند تا سرمایه گذار بتواند پیش از تکمیل ساخت، سهم خود را عرضه کند؛ البته نقدشوندگی و شرایط فروش به ضوابط هر پلتفرم بستگی دارد.
این 9 روش، در ایران برای سرمایه گذاری در ملک با سرمایه کم خدمت شما معرفی شد. شاید در آینده روشهای جدیدی مانند توکنهای ملکی نیز وارد بازار ایران شوند که با استفاده از فناوری بلاکچین، مالکیت یا منافع حاصل از یک ملک را به واحدهای دیجیتال کوچک تقسیم میکنند. این روش میتواند امکان سرمایه گذاری خرد، شفافیت معاملات و نقلوانتقال آسانتر سهمهای ملکی را فراهم کند. البته موفقیت آن به ایجاد چارچوب قانونی مشخص، نظارت دقیق و تضمین حقوق سرمایه گذاران بستگی دارد.
به منظور جمع بندی این بخش، جدول مقایسه روشهای سرمایه گذاری ملکی بر اساس ریسک، بازدهی و حداقل سرمایه را برای شما ارائه خواهیم کرد:
| روش سرمایه گذاری | حداقل سرمایه اولیه | افق زمانی پیشنهادی | سطح ریسک | درجه نقدشوندگی | نوع بازدهی اصلی |
| صندوقهای املاک (REITs) | معمولا 100 هزارتومان | کوتاهمدت تا میانمدت | کم تا متوسط | بسیار بالا (معاملات روزانه در بورس) | رشد NAV + سود نقدی سالانه اجاره |
| صندوق زمین و ساختمان | معمولا 100 هزارتومان | میانمدت | متوسط | بالا در بورس | سود خالص ساخت و رشد سرمایهای |
| بیمه عمر مبتنی بر ملک | سرمایه دلخواه | بلندمدت | بسیار کم | متوسط (بازخرید طبق جدول بیمه) | انباشت دارایی مرکب + پوشش بیمهای |
| سهام شرکتهای ساختمانی | ۵۰۰ هزار تومان | میانمدت | متوسط تا بالا | بسیار بالا | نوسان قیمت سهم + DPS نقدی مجامع |
| تامین مالی جمعی (Crowdfund) | ۱۰ میلیون تومان | نهایتا یکسال | کم تا متوسط | متوسط (در سررسید پروژه) | سود پیشبینیشده + درصد از فروش نهایی |
| خرید مشارکتی دانگی | ۵۰ تا ۵۰۰ میلیون تومان | میانمدت و بلندمدت | متوسط | پایین | سهم از اجاره + رشد تورمی مسکن |
| زمینهای حاشیهای و حریم | 700 میلیون تا یک میلیارد | بلندمدت | بالا (حقوقی و کاربری) | بسیار پایین | جهش قیمتی چندبرابری با ورود به بافت |
| پیشخرید تعاونی معتبر | سرمایه اولیه معمولا بالای 500 میلیون + اقساط | میانمدت | متوسط | پایین تا تکمیل پروژه | مالکیت آپارتمان با قیمت تمامشده ساخت |
| پلتفرم های آنلاین خرید متری مسکن | بر اساس ارزش هر متر تعیین شده | بلندمدت | متوسط تا بالا | متوسط | مالکیت متری بر زمین یا ساختمان |
اشتباهات و ریسکهای خطرناک سرمایه گذاری در ملک با سرمایه کم
قبل از اینکه هر یک از ابزارها را برای انتقال سرمایه انتخاب کنید، حتما جوانب احتیاط را رعایت فرمایید. در ادامه برخی از اشتباهاتی که در مسیر سرمایه گذاری در ملک با سرمایه کم وجود دارد را خدمت شما بیان خواهیم کرد:
- فریب پیشفروشهای بدون پروانه و تبلیغات شبکههای اجتماعی: بسیاری از آگهیهای رنگارنگ که وعده خانهدار شدن با پیشپرداخت ۱۰۰ میلیونی در منطقه ۲۲ یا شمال کشور را میدهند، تعاونیهای کاغذی یا اشخاص فاقد صلاحیت هستند. بر اساس قانون پیشفروش ساختمان، پیشفروش هر ملکی منوط به داشتن پروانه ساخت معتبر شهرداری و صدور سند رسمی پیشفروش در دفاتر اسناد رسمی است. معامله با یک برگ فرم پیشثبتنام غیررسمی، بزرگترین ریسک حقوقی برای از دست رفتن اصل سرمایه است.
- نادیده گرفتن استعلامات کاربری در خرید زمینهای متری ارزان: برخی افراد به امید چند برابر شدن قیمت، زمینهای بیابانی با قطعات ۲۰۰ متری و اسناد مشاع تکبرگ کشاورزی را خریداری میکنند؛ غافل از اینکه این زمینها ممکن است در حریم رودخانهها، اراضی ملی، بستر منابع طبیعی یا خارج از هرگونه طرح توسعه آتی شهری باشند. زمین فاقد کاربری مسکونی یا طرح هادی، سودی عاید خریدار نمیکند و سالها سرمایه را قفل نگه میدارد.
- عدم بررسی نقدشوندگی ابزار قبل از ورود سرمایه: بسیاری از سرمایه گذاران فراموش میکنند که خرید فیزیکی زمین حاشیهای یا تعاونیهای طولانیمدت، نقدشوندگی بسیار کندی دارد. اگر احتمال میدهید ظرف ۶ ماه تا یک سال آینده به نقدینگی خود احتیاج پیدا کنید، هرگز وارد پروژههای فیزیکی نشوید؛ در این شرایط، تنها ابزارهای بورسی مانند صندوقهای REITs و سهام ساختمانی را انتخاب کنید که ظرف چند ساعت به پول نقد در حساب بانکی شما تبدیل میشوند.
جمع بندی نهایی؛ سرمایه گذاری در ملک با سرمایه کم روش تدریجی برای خرید ملک بزرگتر
در این مقاله سعی کردیم به روشهای سرمایه گذاری در ملک با سرمایه کم بپردازیم. سرمایه گذاری در مسکن دیگر انحصار افراد ثروتمند و مالکان سرمایههای کلان نیست؛ بلکه با استراتژی درست، تفکیک بودجه و استفاده از ابزارهای نوین مالی، حتی با کمترین پساندازها نیز میتوان سهمی از بازدهی تاریخی بازار مسکن به دست آورد.
برای شروع عملیاتی، اگر نقدینگی محدودی (زیر ۵۰ میلیون تومان) دارید، صندوقهای REIT یا صندوقهای زمین و ساختمان از طریق کارگزاریهای بورس گزینههای مناسبی هستند و بعد از آن اگر به دنبال پوشش های بیمه ای در کنار برخورداری از رشد ارزش ملک هستید، بیمه عمر مبتنی بر ملک نیز انتخابی منطقی خواهد بود. همچنین سرمایه گذاری در تامین مالی جمعی و پلتفرم های خرید متری مسکن نیز با سرمایه های خرد در دسترس است.
برای بودجههای بالاتر ( بالای 500 میلیون) خرید دانگی یا پیشخریدهای معتبر راهگشا خواهد بود. انتخاب هوشمندانه هر یک از این مسیرها متناسب با توان مالی، نه تنها ارزش سرمایه شما را در برابر تورمهای فرساینده مصون نگه میدارد، بلکه نقشه راه محکمی برای برداشتن اولین گامهای محکم به سمت مالکیت کامل یک دارایی ملکی در آینده فراهم میکند.
سوالات متداول (FAQ)
چگونه با پول کم می توان روی ملک سرمایه گذاری کرد؟
بله؛ با ظهور ابزارهای نوین مالی مانند صندوقهای سرمایه گذاری زمین و ساختمان، صندوقهای قابل معامله ملکی (REITs) و پلتفرمهای برخط، دیگر نیازی به سرمایههای کلان نیست و میتوانید با مبالغ بسیار کم، سهمی از ارزش و بازدهی بازار مسکن داشته باشید.
تفاوت اصلی بین صندوقهای ملکی بورس و تأمین مالی جمعی چیست؟
صندوقهای بورسی نقدشوندگی بالاتری دارند و واحدهای آنها به صورت روزانه معامله میشوند، در حالی که تأمین مالی جمعی برای مشارکت مستقیم در پروژههای ساختمانی مشخص (با مدتزمان معین معمولا ۹ تا ۱۸ ماه) از طریق پلتفرمهای دارای مجوز فرابورس انجام میشود.
آیا بیمههای عمر و اندوخته ملکی برای حفظ ارزش پول در برابر تورم مناسب هستند؟
بله؛ این بیمهنامهها با هدایت حقبیمههای ماهیانه شما به سمت پروژههای عمرانی و ساختمانی، می توانند سرمایه شما را همگام با جهشهای تورمی مسکن رشد دهند و در بلندمدت ساختاری منظم برای پسانداز و سرمایه گذاری فراهم میکنند.
چگونه میتوان به پلتفرمهای آنلاین سرمایه گذاری متری در مسکن اعتماد کرد؟
برای اطمینان از امنیت سرمایه، باید پلتفرمهایی را انتخاب کنید که دارای مجوزهای رسمی (مانند تأییدیه کارگروه ارزیابی فرابورس یا نهادهای ذیربط) هستند؛ همچنین بررسی سابقه شرکت، قراردادها، اسناد حقوقی و ضمانتهای اجرایی پروژه پیش از واریز وجه ضروری است.